Dziesiątki milionów ludzi na całym świecie mają smartfony dzięki temu, że istnieje seria Samsung Galaxy. Sęk w tym, że Samsung już… prawie nie zarabia na telefonach, choć jest ich największym na świecie producentem. Co nie znaczy, że koreański gigant w ogóle nie zarabia. Wręcz przeciwnie. Właśnie ogłosił prognozę, że jego zysk operacyjny za trzeci kwartał może wynieść monstrualne 80 mld dolarów. Na czym zarabia Samsung, jeśli nie na telefonach?
Południowokoreański Samsung właśnie ogłosił szacunki swoich wyników finansowych, obejmujące okres lipiec-wrzesień (czyli trzeci kwartał tego roku). Wskazują one, że zysk operacyjny koncernu będzie mniej więcej… dziewięciokrotnie wyższy, niż rok temu o tej samej porze. Dziewięciokrotnie! Takich numerów nie wykręca nawet Nvidia. Rok temu w trzecim kwartale Samsung miał raptem 9 mld dolarów kwartalnego zysku operacyjnego.
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Z prognozy wynika, że kwartalne przychody Samsunga zbliżą się do 150 mld dolarów (ponad dwa razy więcej, niż rok temu). Analitycy mówią, że ta prognoza odzwierciedla rosnącą przepaść między zapotrzebowaniem na pamięć do napędzania obliczeń AI, a zdolnością branży do jego realizacji. Samsung nigdy wcześniej nie był firmą aż tak dochodową. Istnieje prawdopodobieństwo, że jego zyski w tym roku osiągną 70% tego, co całe państwo koreańskie w skali roku zbiera z podatków.
A zaczęło się od sklepów z rybami i produkcji makaronu
Gdyby przenieść się wehikułem czasu do 1938 roku i zapytać Lee Byung-chula o to, czym będzie zajmować się jego przedsiębiorstwo za 100 lat, zapewne pokazałby w odpowiedzi stos suszonych ryb, świeżych warzyw i maszyny do wyrobu makaronu. Dziś Samsung Electronics ma ze sklepem spożywczym (którym niegdyś był) niewiele wspólnego. Dziś sprzedaje kości pamięci i wyświetlacze OLED – towary, bez których współczesna gospodarka po prostu umarłaby z technologicznego głodu.
A ponadto dziesiątki milionów ludzi na całym świecie mają smartfony dzięki temu, że istnieje seria Samsung Galaxy. Sęk w tym, że Samsung już… prawie nie zarabia na telefonach, choć jest ich największym na świecie producentem. Paradoks? Ta firma to jedno z najdziwniejszych zjawisk w świecie technologii.
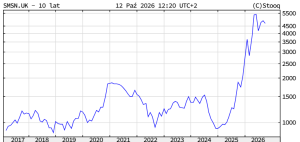
Koreański gigant w ostatnich miesiącach – do spółki z rywalem SK Hynix – wyciągnął giełdowy indeks KOSPI na historyczne szczyty. Samsung pomnożył pieniądze inwestorów czterokrotnie przez zaledwie rok. Teraz odpowiada za blisko jedną czwartą wagi całego koreańskiego rynku akcji, bo jego kapitalizacja to obecnie około 1,1 biliona dolarów. Choć drugi wielki producent smartfonów Apple ma wycenę w okolicy 4 bilionów dolarów, to i tak trudno o Samsungu mówić inaczej niż jak o gigancie.
Co właściwie dzieje się w organizmie tego koreańskiego kolosa? Skąd tak wielka hossa na jego akcjach w ostatnich miesiącach? Czemu Samsung pokazuje rewelacyjne wyniki finansowe, mimo że… praktycznie nie zarabia na swoich smartfonach Galaxy? Czy wciąż warto interesować się tą spółką w kontekście dalszego możliwego rozwoju AI? Sprawdzamy.
Notowania – Samsung Electronics (10 lat)
Samsung: kolos z rozdwojeniem jaźni i świetną pamięcią
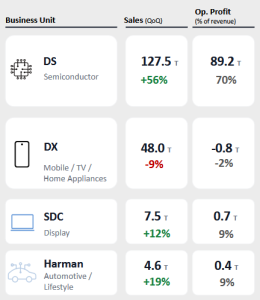
Samsung to kolos, który cierpi na rozdwojenie jaźni. To dwa różne organizmy w jednym ciele. Jednym organizmem jest dywizja Device Solutions (DS), która produkuje zaawansowaną elektronikę, a więc pamięci DRAM i NAND Flash oraz półprzewodniki (segment Foundry), a także zajmuje się projektowaniem układów scalonych. Drugi organizm to dywizja Device eXperience (DX), w skład której wchodzi dział Mobile Experience (MX) odpowiedzialny za smartfony z serii Galaxy, składane ekrany i sprzęt AGD oraz dział Display Panel (SDC) odpowiadający za ekrany OLED.
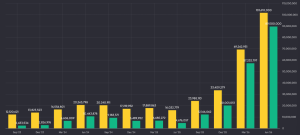
Połączenie roli dostawcy kluczowych podzespołów z rolą wielkiego wytwórcy elektroniki użytkowej czyni z Samsunga globalny ewenement biznesowy. To dlatego Samsung potrafi wygenerować zysk wprawiający w osłupienie analityków z Wall Street. Kwartalne przychody Samsung Electronics osiągają dziś niewyobrażalne 120 mld dolarów (ponad dwa razy więcej niż zysk kwartalny sprzed roku). A kwartalny zysk operacyjny jest… 18-krotnie wyższy niż rok temu
Z czego wynika ta niesamowita hossa finansowa Samsunga? Odpowiedź nie jest skomplikowana. Otóż średnie ceny sprzedaży pamięci DRAM skaczą po kilkadziesiąt procent kwartalnie, a ceny pamięci NAND Flash jeszcze szybciej. Wolumen dostaw pamięci realizowany przez koreańskiego czebola osiągnął rekordowe poziomy – w obu kategoriach. A osłabienie koreańskiego wona względem dolara amerykańskiego jeszcze poprawiło zysk Samsunga. Kwartalne przychody segmentu pamięci Samsunga wzrosły w ciągu roku niemal sześciokrotnie. Pamięci odpowiadają obecnie za aż 70% całkowitych przychodów koncernu.
Najbardziej pikantnym szczegółem tej zadziwiającej historii jest fakt, że Samsung „wykręcił” te rekordowe wyniki, nie mając nic wspólnego ze spółką Nvidia. Podczas gdy konkurenci tacy jak SK hynix czy Micron żyją głównie z zamówień od Amerykanów, to Samsung stworzył wysoce zdywersyfikowany portfel klientów. Żaden z jego klientów w pierwszym półroczu 2026 roku nie przekroczył 10% udziału w przychodach.
Cała pierwsza piątka odbiorców, w której znajdują się Apple, Alphabet, Amazon, Deutsche Telekom i Hong Kong Techtronics Indusrtrial wygenerowała łącznie zaledwie 25% sprzedaży. Szacuje się, że udział Nvidii w przychodach segmentu pamięci Samsunga wynosi poniżej 7%. Koreańczycy zarabiają miliardy na głodzie pamięci wśród hyperscalerów budujących chmury, ale w bardzo rozsądny sposób.
Samsung: EBITDA (żółte kolumny) i zysk operacyjny (zielone kolumny) w tysiącach wonów
Źródło: Fiscal.ai
Smartfonowy absurd. Samsung ma straty na flagowym produkcie!
Gdy w lipcu w półprzewodnikowej części Samsunga strzelają korki od szampana, w dziale urządzeń mobilnych nastroje przypominają raczej stypę. Objawia się tu bowiem biznesowy paradoks w pełnej krasie: Samsung jest największym producentem smartfonów na świecie pod względem liczby dostarczonych sztuk, ma około 19% globalnego rynku, ale… na tym nie zarabia. Niemożliwe? W ostatnim kwartale dział mobile odnotował stratę operacyjną w wysokości 0,7 biliona wonów.
Jak to możliwe, że Samsung nie zarabia na smartfonach? Zjawisko to zyskało w branży technologicznej miano „chiplacji”. Jest to zbitka słów „chip” i „inflation”, czyli inflacja. Absurdalnie wysokie ceny pamięci DRAM i NAND – na których tak świetnie zarabia półprzewodnikowa część Samsunga – wywindowały koszty komponentów do poziomów zabijających marżę producentów elektroniki. Doszło do kuriozalnej sytuacji, w której Samsung de facto łupi z marży swój własny dział smartfonów! W taki sposób Samsung nie zarabia na produkcji smartfonów Galaxy.
Co dalej? Co w tej sytuacji robi zarząd czebola? Wydaje się, że zamiast walczyć o jeszcze większe wolumeny sprzedaży tanich smartfonów, zdecydował się na „ucieczkę” w segment premium. Podczas letniej imprezy Unpacked w Londynie zadebiutowała ósma generacja składanych smartfonów Galaxy Z Fold 8, Z Fold 8 Ultra oraz Z Flip 8. Obok technologicznych nowinek pojawiły się… bezwzględne podwyżki cen o około 100 dolarów na jednym urządzeniu. Za wersję Fold 8 Ultra trzeba teraz zapłacić nawet 2099 dolarów.
Efekt? Zamówienia skoczyły o 30% w skali roku, co pokazuje, że zamożniejsi klienci są w stanie zaakceptować podwyższone stawki, o ile coś fajnego za to dostają, czyli bajerancki produkt wysokiej jakości przyprawiony nowymi funkcjami AI. Pytanie tylko, jak długo konsumenci będą skłonni wytrzymywać ten wyścig cenowy. Zjawisko „chiplacji” zmusza nawet Apple’a do rozbudowywania zapasów ekranów OLED i podnoszenia cen swoich urządzeń. Smartfony będą coraz droższe i droższe aż… no właśnie, aż w końcu konsument powie: „mam dość, więcej nie płacę”?
Samsung – wyniki segmentów (przychody i zysk operacyjny)
Źródło: Samsung
Czy raj AI zmieni się w koszmar?
Wyniki Samsunga zostały więc napompowane dzięki obecności na rynku pamięci, ale pamiętajmy, że nic nie trwa wiecznie. Gdy na dany towar pojawia się wielki popyt, to najczęściej na rynku z czasem pojawia się nadpodaż tego towaru. Czy sztuczna inteligencja trwale zmieniła reguły gry? Ile miliardów dolarów hyperscalerzy mogą wydać na pamięci?
Podczas telekonferencji po wynikach za drugi kwartał Jaejune Kim, wiceprezes wykonawczy ds. pamięci w Samsungu, rzucił na rynek prawdziwą bombę informacyjną. Otóż zakomunikował, że obecny deficyt pamięci utrzyma się aż do 2028 roku. Samsung ujawnił, że 60–70% jego planowanej produkcji HBM na najbliższe pięć lat zostało już całkowicie wyprzedane i zakontraktowane w długoterminowych umowach z kluczowymi klientami.
Co więcej, Samsung dokonał potężnego skoku technologicznego. Podczas targów FMS 2026 firma zaprezentowała rewolucyjne koncepty z HBM polegające na układaniu pamięci pionowo, bezpośrednio nad procesorami AI. A także rozwiązania zwiększające gęstość pamięci o 58% dzięki technologii wafer bonding, która dzięki specyficznemu łączeniu płytek umożliwia przejście od płaskich układów DRAM do trójwymiarowych, wysokowydajnych pamięci potrzebnych w erze AI.
Problem w tym, że jest druga strona tego medalu i ona już się tak nie błyszczy. Pamięć masowa wciąż pozostaje w dużej mierze towarem standaryzowanym, a jej produkcja to zajęcie wysokokonkurencyjne. Na horyzoncie pojawiło się poważne zagrożenie dla Samsunga w postaci chińskiego państwowego producenta ChangXin Memory Technologies Pozyskał on niedawno w ramach udanego debiutu giełdowego w Szanghaju aż 8,6 mld dolarów na rozwój i zaczyna zalewać rynek tanią, standardową pamięcią DDR5 oraz LPDDR5X.
Choć Amerykanie odcięli Chiny od sprzętu do produkcji najnowocześniejszych rozwiązań HBM, to zalew taniego chińskiego krzemu może w kolejnych latach drastycznie obniżyć rynkowe ceny i zniszczyć marże. Do tego dochodzi niepokojący trend utraty udziałów rynkowych przez Samsunga w wielu tradycyjnych kategoriach produktów w ciągu ostatnich lat. Otóż Samsung jeszcze w 2022 roku miał blisko 57% udziału w rynku paneli dla smartfonów, a teraz ma około 40%. Nawet jego udział w rynku pamięci DRAM spadł w tym okresie z 43% do 33%.
Koreańska firma trzyma się mocno, jeśli chodzi o telewizory (wciąż ma około 29% globalnego rynku) i smarfony (około 20%, mimo że na tym nie zarabia). Wniosek? Samsung traci powoli grunt pod nogami na niemal każdym froncie. To wielonogi kolos, który ma kilka glinianych odnóży i który zachwyca majestatem dzięki jednej niezwykle mocnej podpórce, jaką jest segment pamięci.
Geopolityczny szpagat Samsunga
Nie ma wyjścia, musi przeznaczać coraz więcej i więcej na badania i rozwój. A jeśli hyperscalerzy, czyli wielcy budowniczowie AI, choćby na chwilę zwolnią tempo inwestycji, to ta podpórka zniknie i Samsung zacznie się chwiać. Dlatego akcjonariusze Samsunga powinni modlić się co wieczór o to, by wyścig AI trwał jak najdłużej, a najlepiej by się rozkręcał.
Już teraz, nawet jeszcze nie chwiejąc się, Samsung potrafi podnosić ciśnienie akcjonariuszom. W maju nad spółką pojawiło się widmo pierwszego w historii potężnego strajku. Związek zawodowy reprezentujący 48 000 pracowników zażądał zniesienia limitów premii i przeznaczenia 10,5% zysku operacyjnego na bonusy. Konflikt rozwiązano ugodowo, ale koszty ustępstw płacowych odbiły się na wynikach finansowych.
Samsung zaczął wykorzystywać swoją przewagę rynkową w segmencie chipów i w lipcu podniósł ceny usług ich produkcji o 10–15%, w zależności od rodzaju technologii. Wciąż planowane jest (na drugą połowę 2026 roku) uruchomienie nowej fabryki w Taylor w Teksasie.
Na dokładkę spółka wykonuje manewry niemalże geopolityczne. Samsung SDI przejął w całości od General Motors spółkę joint-venture SynergyCells, która posiada fabrykę baterii w Indianie o wartości 3,5 mld dolarów. Z kolei w Chinach, bojąc się amerykańskich sankcji i odcięcia od serwisu zachodnich maszyn litograficznych, Samsung zaczął potajemnie testować urządzenia do trawienia od firmy AMEC w swoich zakładach pamięci NAND w Xian. Czyli z jednej strony zawiera pakt z Jankesami, a z drugiej uruchamia awaryjny flirt z chińskimi dostawcami. Oto nowoczesny koreański pragmatyzm.
Po ile to koreańskie cudo?
Gdy koreańskie telefony komórkowe można było kupić na bazarku, wielu pytało: „Panie, ile za to koreańskie cudo?”. Teraz można stawiać podobne pytanie, ale odnośnie do akcji Samsunga. Czy opłaca się jeszcze wkładać akcje tego koreańskiego czebola do portfela? Czy akcje Samsung są tanie?
Na pierwszy rzut oka wskaźniki wyceny Samsung Electronics wyglądają niemal prowokacyjnie tanio, zwłaszcza gdy zestawimy je z wycenami amerykańskich spółek technologicznych. Wskaźnik EV/EBITDA (który pokazuje, ile razy zysk operacyjny firmy „mieści się” w jej wartości rynkowej, jeden z najważniejszych wskaźników wyceny przedsiębiorstw) odnoszący się do prognozowanych zysków firmy za 12 miesięcy wynosi tylko 2,4. To i jednocyfrowy wskaźnik P/E (który pokazuje, ile dolarów płaci się w cenie akcji za jednego dolara zysku) wywołują na Wall Street pusty śmiech rozbawienia.
Dlaczego rynek wycenia czebola tak, jakby był to zagrożony upadłością tartak (dla przykładu: C/Z na kolejne 12 miesięcy w przypadku Apple sięga 30)? Powodem jest nieufność do trwałości zysków pochodzących z produkcji półprzewodników. W przeszłości po kilku tłustych latach przychodziły lata chude. Co więcej, średnia 10-letnia marża wolnych przepływów pieniężnych (FCF) w przypadku Samsunga – pokazuje ona, ile gotówki firma naprawdę generuje z każdego wona przychodu po pokryciu wydatków operacyjnych i inwestycji – wynosi zaledwie skromne 8,3%.
Dlaczego jest tak niska? A choćby z powodu konieczności nieustannego pompowania miliardów w nowe fabryki i urządzenia. Tymczasem w przypadku Apple sięga ona 25% (dane za Fiscal.ai). Jeśli jednak analitycy mają rację i w erze rozpędzonej AI sprzedaż pamięci stanie się biznesem dedykowanych rozwiązań szytych na miarę, to marża FCF w przypadku Samsunga może trwale podskoczyć do 15–20%. W takim scenariuszu akcje czebola przy obecnej wycenie są okazją.
Pytanie jednak, czy dla polskiego inwestora, który szuka na giełdzie ekspozycji na rozwój sztucznej inteligencji, akcje Samsunga to rzeczywiście atrakcyjny kąsek? Samsung Electronics to bezapelacyjnie potężna machina do zarabiania pieniędzy, z zerowym ryzykiem bankructwa. Koreański gigant udowodnił, że potrafi generować spore zyski nawet bez uzależnienia od Nvidii. Cały czas inwestuje i wdraża technologiczne innowacje.
Z drugiej jednak strony Samsung stał się w dużej mierze zakładnikiem rozwoju AI. W dodatku inwestowanie w jego akcje niesie ze sobą ryzyko walutowe (koreański won jest dość zmienną walutą). No i jeszcze ostatnio nieprzewidywalność związków zawodowych dała o sobie znać. Spokojniejszym rozwiązaniem będzie przyjęcie ekspozycji na rozwój AI poprzez koszyk spółek lub fundusz ETF, choćby taki jak iShares MSCI South Korea ETF (EWY), gdzie Samsung zajmuje 23% portfela.
——————————
CZYTAJ TEŻ:



——————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
Źródło okładki: Samsung