
VeloBank jest jednym z tych banków, które poszukują klientów na rynku bardzo aktywnie. VeloLokata dla aktywnych od wielu miesięcy jest w czołówce naszych rankingów najwyżej oprocentowanych opcji oszczędnościowych. 6% w skali roku, przez pół roku, z górnym limitem aż 50 000 zł, oczywiście tylko dla nowych klientów. Wielu się skusiło, ale niektórzy nie otrzymali wysokiego oprocentowania, a tylko nędzne 2%. Czy bank specjalnie schował kluczowy warunek-definicję na samym dnie regulaminu? A może nie wpadł na to, że klienci mogą nie wiedzieć, o co chodzi?
W Polsce utarło się – choć być może niesłusznie, patrząc na liczbę klientów-skoczków, wyzutych z lojalności – że klienta najłatwiej jest „złapać na lokatę”. A więc dać mu wysoki procent na wystarczająco długi okres, by się „przyzwyczaił”. A jednocześnie spowodować, żeby wpłacał systematycznie pieniądze na konto osobiste, założone razem z promocyjną lokatą. Może będzie potem płacił z tego konta za zakupy i w końcu całkiem się na nie „przesiądzie” ?
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Promocja w VeloBanku. Zapłacą 6%, ale jest warunek
I dokładnie na tej zasadzie oparta jest promocja VeloBanku. Klient może dostać 6% w skali roku aż przez pół roku i do 50 000 zł (co pozwala wielu klientom „zmieścić się” w limicie z przygniatającą większością ich oszczędności). Warunek kluczowy jest taki, że musi to być nowy klient. A więc taki, który nie miał żadnego produktu oszczędnościowego w banku od października 2023 r. (VeloBank powstał rok wcześniej, kiedy zostały do niego przeniesione pieniądze i klienci likwidowanego Getin Banku).
Drugi kluczowy warunek jest taki, że trzeba zaakceptować zgody marketingowe uprawniające bank do kontaktowania się z nowym klientem przez te pół roku i zachęcania go do większej aktywności. Dla niektórych klientów to kłopot, dla innych naturalna „cena” do zapłacenia. Prawda jest taka, że w zasadzie nie ma już na rynku banków, które dawałyby nierynkowe oprocentowanie bez zgód marketingowych.
Jest i trzeci warunek i to on będzie tematem tego minifelietonu. Ten warunek to przelewanie co miesiąc 2000 zł na konto osobiste powiązane z lokatą. A konkretnie będące z tą lokatą w „tej samej relacji własności”. Jeśli dobrze rozumiem ten warunek, pieniądze mają wpływać na konto osobiste w VeloBanku przypisane do tej samej osoby, która założyła lokatę. Na szczęście nie ma tutaj warunku dodatkowego, że musi być to wpływ z tytułu wynagrodzenia (w niektórych bankach taki dodatkowy wymóg się pojawia).
Bank pisze, że należy zapewnić „w każdym pełnym miesiącu kalendarzowym wpływ na konto osobiste w wysokości minimum 2000 zł”. Wygląda na to, że może to być dowolny wpływ, bo na stronie promocji nie ma żadnego dodatkowego warunku. A więc zakładam nowe konto w VeloBanku, przelewam 2000 zł miesięcznie na to konto przez pół roku, zakładam promocyjną VeloLokatę dla Aktywnych i na koniec bank „boostuje” mi oprocentowanie do 6%. Przy maksymalnym dozwolonym „osadzie” dostaję netto 1200 zł odsetek. Zdecydowanie dobry deal. A jednak nie wszyscy są zadowoleni.
„Uwaga na VeloBank. Ich Lokata dla Aktywnych może być pułapką. Ścinają oprocentowanie do śmiesznych 2% rzekomo ze względu za brak spełnienia warunku wpływu na rachunek z innego banku. Przelałem pieniądze z konta żony w VeloBanku i okazało się, że to złamanie regulaminu. Tyle że ten warunek zdefiniowany jest w dopiero w tabelce objaśniającej na samym końcu regulaminu. Mam zakładać lokatę z prawnikiem za plecami? Jak najdalej od tych cwaniaków!”
Kluczowy warunek na końcu regulaminu. Przypadek?
Pisze jeden z czytelników „Subiektywnie o Finansach”. Rzeczywiście, w żadnym miejscu na stronie internetowej promocji (ani w nagłówkowej części „rozprowadzającej”, ani w rozwinięciu warunków promocji, ani nawet w nocie prawnej) nie ma ani słowa o tym, że przelew musi być z innego banku, żeby został zakwalifikowany jako uprawniający do wysokiego oprocentowania lokaty.

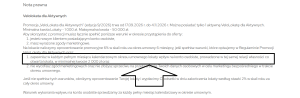
Wszędzie jest tylko: „zapewnisz w każdym pełnym miesiącu kalendarzowym okresu umownego lokaty wpływ na konto osobiste prowadzone w tej samej relacji własności co otwarta lokata, w minimalnej kwocie 2000 zł″. Brzmienie to jest w zasadzie takie same we wszystkich miejscach strony promocji.
„Na stronie promocji znany klientowi i powszechnie używany termin »wpływ« jest używany bez żadnego wyjaśnienia, że jego definicja odbiega od tej, która jest już utrwalona i dobrze znana klientowi. Jest tu wiele szczegółów, ale ani słowa o tym, że wpływ ma być zewnętrzny, jedynie raz jest odwołanie do „warunków wskazanych w regulaminie”
– pisze inny czytelnik. W regulaminie też nie jest łatwo dotrzeć do kluczowej definicji. Najpierw następuje utrwalenie znanego już stanu wiedzy, czyli powtórzenie treści warunku w brzmieniu, które już znamy. Dochodzimy do punktu: „jakie będzie oprocentowanie Twojej lokaty, jeśli nie spełnisz warunków?”. A więc mamy prawo oczekiwać, że o warunkach wiemy już wszystko, skoro już doszliśmy do sekcji opisującej, co będzie, gdy warunków nie spełnimy.
Ale nie. Na samym końcu regulaminu znajduje się tabelka z definicjami i tam znajdujemy jedyne miejsce, w którym jest coś więcej niż „wpływ na konto osobiste prowadzone w tej samej relacji własności co otwarta lokata, w minimalnej kwocie 2000 zł”. Tutaj, a konkretnie w definicji słowa „wpływ” znajdujemy następujące rozwinięcie:
„Wpływ zaksięgowany na koncie osobistym w wysokości co najmniej 2000 zł z rachunku w innym banku lub konta firmowego prowadzonego przez nasz bank. Liczymy sumę wpływów w danym miesiącu kalendarzowym na konta osobiste, które posiadasz w tej samej relacji własności co lokata (wyłączamy konta osobiste, do których jesteś pełnomocnikiem)”.
Czy to niedopatrzenie, przypadek, wpadka? A może celowe działanie? Żeby to stwierdzić, trzeba by siedzieć w głowie człowieka, który ten regulamin tworzył i przenosił z niego wybrane regulacje na stronę promocji. Dlaczego nie pojawia się tam nic o przelewie „z innego banku”? Nie wydaje mi się, żeby to było celowe. Czy tak wielu jest klientów, którzy założą nowe konta i będą je zasilali z rachunków żon, mężów, kochanek, cioć lub wujków mających konta w VeloBanku?

Chwycił Kozak Tatarzyna, a Tatarzyn…
Całej sprawy by nie było, gdyby nie koncepcja polegająca na ściąganiu klientów wyłącznie wysoko oprocentowaną lokatą. Jeśli ktoś przychodzi do banku zwabiony wyłącznie tą jedną rzeczą, to trzeba mu zrobić tor przeszkód, żeby zmniejszyć ryzyko, że przyjdzie, zgarnie wysokie oprocentowanie i zniknie. Stąd te warunki, że „nowy klient” to taki, który nie miał nic oszczędnościowego w VeloBanku aż od jesieni 2023 r. I konieczność przelewania co miesiąc aż 2000 zł
Być może w VeloBanku zauważyli, że jest sporo klientów, którzy wykorzystują swoich bliskich, by zgarnąć wysokie oprocentowanie. Skoro sami są już w VeloBanku (i kiedyś skorzystali z tej promocji), a mają ochotę na 6% przez pół roku, to mówią żonom, mężom, kochankom, wujkom i ciociom: „załóżcie tu konto, a ja przeleję na nie pieniądze z mojego konta w Velo. Zgarniecie oprocentowanie i mi je przekażecie”.
VeloBank lubi nowych klientów. A jeśli ich źródłem będą żony, mężowie, kochankowie, wujkowie i ciocie istniejących klientów, to nic w tym złego. Ale płacić takim nowym klientom nie chce, bo jeśli ktoś z rodziny zakłada konto, które jest zasilane przelewem wewnętrznym, to widać gołym okiem, że „beneficjent rzeczywisty” jest inny, niż wygląda to na pierwszy rzut oka. To jedyne racjonalne wytłumaczenie faktu, że pojawił się w regulaminie wymóg wpływu „z innego banku” i że został pieczołowicie ukryty. A może to jednak zwykłe niedopatrzenie? Jak uważacie? Dajcie znać w komentarzach.
————————————
CZYTAJ TEŻ:


————————————
CZYTAJ O VELOBANKU DLA ZAMOŻNYCH:

———————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na niezależność finansową? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może mieć bezpieczeństwo finansowe. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoją przyszłą niezależność finansową – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
———————————
ZOBACZ „SUBIEKTYWNIE O FINANSACH” NA YOUTUBIE:
„Subiektywnie o Finansach” jest też na Youtubie. Cotygodniowy „Magazyn”, raz w miesiącu duża rozmowa, a poza tym komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube. Polub, komentuj, podaj dalej, pomóż nam się rozwijać!
zdjęcie tytułowe: FinanceVisual