
Być jak Niemiec czy jak Amerykanin? Gospodarstwa domowe na świecie nigdy nie były tak bogate jak dziś. Ale gdy z tego rekordu zdrapać inflację, powodów do świętowania zostaje mniej, a w Europie Zachodniej – nie ma ich prawie wcale. Przeczytałem liczący blisko 50 stron raport „Allianz Global Wealth Report 2026”, żebyście Wy nie musieli. Są w nim odpowiedzi na trzy pytania, które powinien sobie zadać każdy, kto odkłada pieniądze: dlaczego samo oszczędzanie nie wystarcza, czy boom na sztucznej inteligencji to złota żyła i gdzie w globalnej lidze posiadaczy majątku jesteśmy my, Polacy?
Czy Twój portfel realnie buduje Twój majątek, czy jedynie próbuje gonić wzrost cen? Ile pieniędzy powinieneś trzymać w „bezpiecznych przystaniach”, a ile zainwestować na rynkach kapitałowych – w akcje największych globalnych koncernów, w ETF-y inwestujące w cały świat, w fundusze inwestycyjne lokujące w najbardziej przyszłościowe branże? Jak sprawić, by tradycyjne ciułanie odsetek nie stało się prostą drogą do utraty siły nabywczej oszczędności? Na podstawie danych z raportu „Allianz Global Wealth Report 2026” sprawdzam jakie działania warto podjąć, by skutecznie zabezpieczyć swoją finansową przyszłość w czasach rewolucji AI.
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Bogactwo na świecie. Na papierze rekord, a w realu nędza. Szczególnie w Europie
Zacznę od tego, co i jak przebadano. Raport powstał na analizie aktywów finansowych netto gospodarstw domowych w 57 krajach. Ta skala pozwoliła uchwycić sytuację finansową populacji odpowiadającej za 72% globalnej liczby ludności i aż 91% światowego PKB. Kluczowym założeniem metodycznym było wyodrębnienie płynnego majątku (gotówki, depozytów, akcji, obligacji, funduszy inwestycyjnych, a także ubezpieczeń i emerytur) i celowe pominięcie wartości posiadanych przez ludzi nieruchomości.
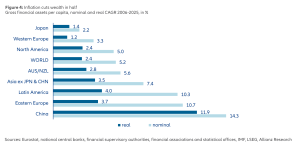
W 2025 r. aktywa finansowe gospodarstw domowych na świecie (od gotówki i lokat bankowych po obligacje, akcje, ETF-y, fundusze inwestycyjne i polisy ubezpieczeniowe oraz oszczędności emerytalne) urosły o 8,6%, do rekordowych 268,4 bln euro. Od 2019 r. wzrost wyniósł prawie 50%. Po odliczeniu inflacji – już tylko 23%, a siła nabywcza globalnego majątku finansowego gospodarstw domowych jest raptem o 5% większa niż w 2021 r.
W Europie Zachodniej ten obraz jest jeszcze smutniejszy – realny wzrost bogactwa od czasów sprzed pandemii to zaledwie 0,5%. Przez sześć lat Stary Kontynent dreptał w miejscu, podczas gdy majątek mieszkańców Chin urósł realnie o 70%, a Ameryki Północnej – o 21% (oczywiście przy ogromnym poziomie nierówności). Paradoks polega na tym, że świat bogaci się dziś „na autopilocie”. Aż 80% nowego bogactwa to zasługa wzrostu wartości obligacji, akcji, ETF-ów i funduszy notowanych na giełdach, a nie tego, że więcej odkładamy (nowych oszczędności było wręcz o 5,4% mniej niż rok wcześniej).
Tymczasem inflacja znów daje o sobie znać. Po szokach na rynku energii znów sięga 3,4% w USA i 3,3% w Europie. Nasze pensje realnie spadają, a po kieszeni najbardziej dostają najubożsi. Dlaczego? Bo ich „osobista inflacja” – wyliczana na podstawie tego, co ląduje w koszyku zakupowym – jest o 1-2 punkty procentowe wyższa niż ta „oficjalna”. Kiedy drożeje głównie jedzenie i prąd, to właśnie osoby z niższymi dochodami tracą siłę nabywczą najszybciej. Rodzi się więc pytanie: skoro tradycyjne oszczędzanie to dziś za mało, by wygrać z inflacją, to czy Twoje pieniądze na pewno pracują równie ciężko jak Ty?
Oszczędzasz jak Niemiec, a chciałbyś się bogacić jak Amerykanin? Oto jak to zrobić
Spójrzmy na twarde dane z ostatniej dekady. W latach 2015-2025 mieszkańcy Europy Zachodniej co roku dopłacali do swoich portfeli kwotę odpowiadającą 2,4% ich dotychczasowego majątku (czyli dokładali co roku do oszczędności nowe pieniądze równe 2,4% posiadanych aktywów). Amerykanie i Kanadyjczycy odkładali mniej – tylko 2,1%. Kto zyskał więcej? Zdecydowanie Amerykanie, których majątek rósł średnio o 6,9% rocznie, podczas gdy europejski – jedynie o 3,9%.
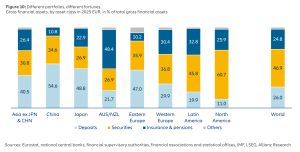
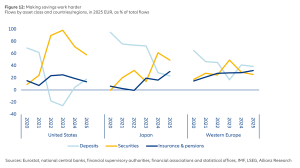
A Niemcy? To jeszcze bardziej „jaskrawy” przykład. Ci odkładali co roku aż 3,9% swoich aktywów, czyli prawie dwa razy więcej niż Amerykanie, a i tak ich majątek rósł wolniej (o 6% rocznie). Jak to możliwe? Ano tak, że w Ameryce pieniądze pracują, a w Europie leżą. W Ameryce Północnej aż 60,7% majątku finansowego stanowią papiery wartościowe (akcje, obligacje, fundusze), a lokaty bankowe to zaledwie 11%.
W Europie Zachodniej te proporcje wynoszą odpowiednio 36,8% i 29,9%. Efekt jest porażający: za aż 71% przyrostu majątku Amerykanów odpowiadał wzrost wycen na giełdach (u Europejczyków – zaledwie 36%, a u Niemców – 33%). Rok 2025 idealnie to pokazał: papiery wartościowe w ich portfelach zyskały średnio 12,4%, podczas gdy bezpieczne formy lokowania dały tylko 5,7%, a polisy i fundusze emerytalne – 5%. Wniosek? Europejczykom nie brakuje dyscypliny w oszczędzaniu – problem w tym, że lokują pieniądze w niewłaściwy sposób.
Natomiast jeśli chodzi o nas, Polaków, to owszem: gonimy świat bardzo szybko. Ale startujemy z dalekiego szeregu. W 2025 r. aktywa finansowe gromadzone przez Polaków urosły aż o 14% (do 943 mld euro), a po odliczeniu długów – aż o 17,2%. To jeden z najwyższych wyników w Europie (średnia światowa to 10,1%, a dla Europy Zachodniej – 5,2%). Problem polega na tym, że startujemy z bardzo niskiego poziomu.
Statystyczny Polak posiada 19 240 euro majątku finansowego netto, czyli około 81 000 zł. To niemal o połowę mniej niż średnia dla 57 badanych krajów (36 690 euro), co daje nam zaledwie 35. miejsce na świecie – za Węgrami (28 050 euro), Czechami (39 130 euro), a nawet Chinami (20 810 euro). Pamiętajmy też, że mówimy o średniej, a nie medianie – ponieważ majątek najbogatszych zawyża ten wynik, większość z nas ma na kontach znacznie mniej. W całej Unii Europejskiej wyprzedzamy jedynie Bułgarię, Słowację i Rumunię.
Nasz majątek finansowy stanowi zaledwie 102% PKB Polski, podczas gdy u Czechów jest to 152%, u Niemców 222%, a średnia światowa sięga 288%. Gdybyśmy mieli mieć takie oszczędności finansowe, jakie ma przeciętny Ziemianin, to każdy z nas powinien posiadać w bankach, funduszach, ubezpieczeniach i biurach maklerskich jakieś 220 000 zł. Pocieszeniem jest fakt, że jesteśmy mało zadłużeni: nasze długi to tylko 22,7% PKB wobec 60,9% na świecie. Skąd ta różnica?
Polak inwestuje oszczędności głównie w mury. Czy to mu się opłaca?
Po pierwsze, Polacy inwestują wypracowane oszczędności głównie w „cegłę”, czyli we własne mieszkania (których ten raport finansowy nie uwzględnia). Mieszkanie daje dach nad głową, ale na starość nie wypłaci nam gotówki na zapłatę rachunków (chyba, że poprzez tzw. odwróconą hipotekę). Po drugie, nasz region (Europa Wschodnia) trzyma aż 47% oszczędności na nisko oprocentowanych depozytach, a tylko 10,2% w produktach emerytalnych i ubezpieczeniowych – najmniej na świecie. Mamy więc sporo zamrożonych pieniędzy, które biernie tracą na wartości, zamiast pracować na naszą finansową wolność.
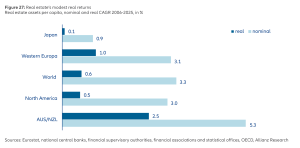
Skoro o nieruchomościach mowa: łączna wartość domów i mieszkań w badanych krajach sięga 155 bln euro, a w 2025 r. ich ceny wzrosły średnio o 3,5% (najmocniej, bo aż o 10,6%, w Europie Wschodniej). Dla fanów traktowania własnego M jako najlepszej inwestycji, mamy jednak złe wieści. W latach 2006–2025 realna wartość nieruchomości na osobę (czyli po odliczeniu inflacji) rosła średnio o zaledwie 0,6% rocznie, podczas gdy majątek finansowy (akcje, fundusze, obligacje) piął się w górę w tempie 2,4% rocznie.
Własne mieszkanie daje niezastąpioną stabilność, dach nad głową i poczucie bezpieczeństwa, ale jako „maszynka do robienia pieniędzy” w długim okresie wyraźnie przegrywa z giełdą i rynkami kapitałowymi. Mimo zdecydowanie wyższych od średniej wzrostów cen nieruchomości w Europie Wschodniej wszystko wskazuje na to, że nadchodzi koniec eldorado właścicieli nieruchomości. Bankowi analitycy są dość zgodni: rynek po szalonym boomie, nakręcanym przez wcześniejsze rządowe dopłaty do kredytów, wreszcie łapie zadyszkę i wchodzi w fazę umiarkowanej stabilizacji, ze średnim wzrostem cen na poziomie jednocyfrowym.
W efekcie ceny mieszkań mają po prostu kręcić się wokół wskaźnika inflacji. Także odpowiadając więc na pytanie tytułowe. Jeśli chcesz bogacić się, jak Amerykanin, musisz mniej trzymać na lokatach, a więcej na rynku kapitałowym. Tak przynajmniej wynika z danych Allianz.
AI: złota żyła czy bańka spekulacyjna? Sprawdzili trzy scenariusze
A w dzisiejszych czasach tam gdzie rynek kapitałowy, tam i AI. A razem z nią pytanie, który każdy zadaje sobie od już od dłuższego czasu: czy bańka pęknie i zniszczy dużą część oszczędności obywateli świata, ulokowanych na rynku akcji? Sztuczna inteligencja stała się jednocześnie głównym silnikiem wzrostu światowego bogactwa i najpoważniejszym źródłem ryzyka dla inwestorów. Z jednej strony mamy potężny entuzjazm i pędzący w górę giełdowy pociąg, z drugiej – bardzo realne ryzyko, że ten balonik w końcu pęknie, a w dodatku po drodze zabierze część naszych etatów.
Amerykański indeks S&P 500 wzrósł od końca 2022 roku do drugiego kwartału 2026 roku o aż 95%. To ogromny wzrost, ale aż 43% całego tego precedensu zapewniło zaledwie sześć spółek: Apple, Microsoft, Google, Nvidia, Meta oraz Amazon. Mamy więc do czynienia z gigantyczną koncentracją wyników inwestycji w niewielkiej grupie spółek.
Amerykanie, którzy w akcjach oraz funduszach inwestycyjnych i emerytalnych trzymają aż 66,6% swoich aktywów finansowych (to prawie o 28 punktów procentowych więcej niż my w Europie), spijają teraz śmietankę. Ale są też dużo bardziej wystawieni na ryzyko. Moją analizę o tym, jak zarabiać na inwestowaniu w każdy element „łańcucha” AI przeczytacie klikając tu
To oni są dziś w linii ognia. Allianz bardzo dokładnie policzył, co by się stało ich bogactwem, gdyby giełdowa bańka nagle pękła. W łagodnym scenariuszu, w którym zyski technologicznych gigantów po prostu rozczarowują rynek, indeks S&P 500 traci 15%, a majątek netto Amerykanów kurczy się o 5,8%. Rynek zdołałby odrobić te straty w sześć do dziewięciu miesięcy, choć roczny wzrost amerykańskiego PKB byłby niższy o 0,6 punktu procentowego.
Nie ma tragedii, ale istnieje też czarny scenariusz, w którym inwestorzy całkowicie tracą wiarę w biznesowy sens sztucznej inteligencji. Wtedy robi się naprawdę krwawo. Indeks spada gwałtownie o 25%, a z majątku amerykańskich gospodarstw domowych wyparowuje prawie 14%, co przekłada się na kwotę 27 bilionów dolarów. Gospodarka błyskawicznie wpada w recesję, wzrost PKB w 2027 roku jest niższy aż o 2 punkty procentowe, a na powrót do historycznych szczytów giełdowych trzeba czekać nawet długie dwa lata.
A jaki jest scenariusz bazowy? Ten zakłada raczej optymistyczny wariant, w którym globalne aktywa finansowe urosną w 2026 roku o około 9%, a w kolejnych latach o będą zyskiwały na wartości 5-6% rocznie. Zwróćcie jednak uwagę na ukrytą pułapkę dywersyfikacji. Jeśli mamy w portfelu popularny i teoretycznie bezpieczny fundusz ETF na S&P 500 albo MSCI World, to i tak w sporej części stawiamy wszystko na tę samą szóstkę gigantów, ponieważ same spółki ze Stanów Zjednoczonych stanowią dzisiaj aż 70% wagi całego indeksu MSCI World. O tym, jak skutecznie dywersyfikować inwestycje poza Amerykę pisałem tu.
Kto zgarnie dywidendę z AI? Czy rynek pracy jest zagrożony? Jak wpłynie to na bogactwo ludzi?
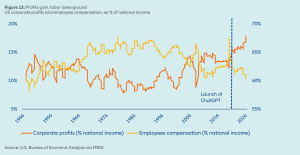
Drugie oblicze technologicznej rewolucji jest troszkę prostsze niż giełdowe zawirowania. Dotyczy etatów zwykłych ludzi. Na tym polu może się bardzo dużo zmienić, i to niekoniecznie na korzyść pracowników. Zyski amerykańskich firm sięgnęły właśnie 18% dochodu narodowego, co jest najwyższym wynikiem od czasów tuż po II wojnie światowej.
W tym samym czasie udział wynagrodzeń w tym torcie spadł do 60%, osiągając poziom najniższy od lat 50-tych ubiegłego wieku. Allianz szacuje, że w ciągu zaledwie trzech lat sztuczna inteligencja „dotknie” niemal co czwartego miejsca pracy w dużych gospodarkach.
Oznacza to, że 10% stanowisk przejdzie gruntowną reorganizację, 5% pracowników zyska algorytmiczne wsparcie podnoszące ich wydajność, ale aż 8% zostanie przez systemy AI po prostu bezpowrotnie zastąpionych. Przekładając to na żywe organizmy: mówimy o skasowaniu lub przekształceniu 52,5 miliona etatów w samych Stanach Zjednoczonych i 21,8 miliona w największych krajach Europy.
CZYTAJ TEŻ:

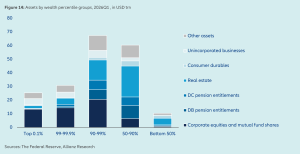
Jeśli owoce tej nowej, wyższej wydajności trafią głównie do właścicieli firm, prawdziwymi wygranymi będą wyłącznie posiadacze kapitału. W USA sprawa jest brutalnie prosta, bo najbogatsze 10% społeczeństwa posiada tam około 87% wszystkich akcji i jednostek funduszy. Autorzy raportu proponują co prawda ratunek w postaci specjalnego podatku od „tokenów AI” oraz tworzenia obywatelskich funduszy majątkowych, które sprawiedliwie dzieliłyby się zyskami z technologii z resztą społeczeństwa.
Zejdźmy jednak na ziemię: zanim politycy cokolwiek uchwalą, miną długie lata, więc na państwo nie ma co czekać. W czasach tej rewolucji musimy ratować się sami, zmieniając tradycyjne oszczędzanie na przemyślane inwestowanie, aby stać się współwłaścicielami tego technologicznego tortu, a nie tylko pracownikami zagrożonymi zwolnieniem. Kompletną analizę o tym, jak AI wpłynie na gospodarkę oraz co zrobi z naszymi etatami i pensjami znajdziecie klikając tu. Czytając dowiecie się również, jak przed tą strukturalną zmianą gospodarki się zabezpieczyć.
Co z tego wynika dla Twojego portfela? Czas przestać popełniać „europejski błąd”
Pierwszy wniosek jest taki, że nominalne rekordy na bankowych kontach potrafią okrutnie kłamać: bo choć globalny majątek finansowy na papierze urósł od 2019 roku o prawie połowę, to po odliczeniu tego, co pożarła drożyzna ogólna siła nabywcza naszych oszczędności jest raptem o 5% wyższa. Drugi wniosek: europejski błąd polega na trzymaniu 47% majątku finansowego na nisko oprocentowanych depozytach, a w produktach emerytalnych i ubezpieczeniowych – zaledwie 10,2%. To najgorszy wynik na świecie. Jak go nie popełniać? Trzymać więcej na rynku kapitałowym lub w inwestycjach alternatywnych (złoto, srebro), czyli tam, gdzie mogą uchronić się przed inflacją.
W Ameryce Północnej papiery wartościowe stanowią aż 60,7% portfeli oszczędzających, a depozyty to zaledwie 11%. Efekty widzimy sami: w ciągu ostatniej dekady wzrost wycen giełdowych odpowiadał za 71% przyrostu majątku Amerykanów i tylko za 36% u Europejczyków. Przy tak długim horyzoncie czasowym w Twoim portfelu po prostu musi znaleźć się miejsce na akcje, choćby poprzez tanie fundusze indeksowe. Chociaż oczywiście warto pamiętać o ryzyku, które niesie potencjalny kryzys zadłużenia. Warto jednocześnie zabezpieczyć portfel 10-15% udziału w w inwestycjach chroniących przed krachem pieniądza.
W polskim krajobrazie finansowym mamy tu pod ręką ogromny atut, z którego aż grzech nie korzystać – podatkowe „opakowania” w postaci IKE, IKZE oraz Pracowniczych Planów Kapitałowych z dopłatami od pracodawcy i państwa. Zapewniają one zwolnienie z podatku Belki lub ulgi PIT, dając przewagę, której nie przebije żaden tradycyjny bankowy produkt. Jeśli chcemy inwestować, nawet w wyglądające bardzo bezpiecznie ETF-y, warto również upewnić się, że dbamy o odpowiednią dywersyfikację. Nie tylko sektorową, ale też geograficzną
Być jak Niemiec czy jak Amerykanin?
Kolejny wniosek: Twój portfel powinien umieć generować fajne wzrosty w czasach hossy (jak to miało miejsce u Amerykanów), ale w przeciwieństwie do Amerykanów, powinien radzić sobie zarówno w czasie dobrobytu, jak i kryzysu, czyli np. krachu na giełdzie. Przed tym, jak widzieliśmy po danych z raportu, zabezpieczenia nie ma. Pęknięcie bański AI oznacza dla Amerykanów ogromny kryzys.
Dokładnie o tym, jak spijać śmietankę zysków, ale i jednocześnie być gotowym na krach mówi Samcikowa strategia czterech ćwiartek. O tym, jak działa i jak sprawdza się w praktyce przeczytacie tutaj. W dużym skrócie polega ona na podzieleniu portfela na cztery części, z których każda ma inne zadanie i inaczej zachowuje się w różnych warunkach rynkowych.
Pierwsza ćwiartka to bezpieczeństwo i płynność – pieniądze dostępne szybko, na nieprzewidziane wydatki i spokojny sen. Druga to stabilne oszczędzanie – aktywa o relatywnie niskim ryzyku, których zadaniem jest przede wszystkim ochrona wartości pieniędzy. Trzecia ćwiartka to rynek kapitałowy, czyli część nastawiona na długoterminowy wzrost wartości, np. poprzez akcje lub fundusze i ETF-y. Czwarta obejmuje inwestycje alternatywne, które mają dodatkowo dywersyfikować portfel i zwiększać jego odporność na nietypowe scenariusze.
Wniosek z tego wszystkiego jest więc taki: samo pilne oszczędzanie to dziś zdecydowanie za mało, a trzymanie większości majątku na bankowych depozytach to prosta droga do cichej utraty siły nabywczej. Świat ucieka do przodu na rynkach kapitałowych, inflacja bezlitośnie kąsa, a nadchodząca rewolucja AI tylko powiększy przepaść między pracownikami etatowymi a posiadaczami kapitału. Nie warto czekać na obietnice polityków ani liczyć na ślepy traf na giełdzie. Czas uporządkować portfel z głową i sprawić, by ciężko zarobione pieniądze zaczęły pracować równie ciężko jak my.
CZYTAJ TEŻ:

——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
———————————
ZOBACZ NASZ KANAŁ NA YOUTUBE:
„Subiektywnie o Finansach” jest też na Youtubie. Raz w tygodniu Magazyn „Subiektywnie o Finansach”, a poza tym rozmowy z mądrymi ludźmi, komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube
zdjęcie tytułowe: Pixabay