Przez dekady „wojny colowe” pomiędzy Coca-Cola Company a PepsiCo rozpalały wyobraźnię ekspertów od marketingu, ale też konsumentów i rekinów z Wall Street. Dziś jeden z tych gigantów surfuje na fali rynkowego optymizmu, a drugi z trudem łapie oddech, będąc częściowo „pod wodą”. Stał się ofiarą własnej zbyt daleko posuniętej dywersyfikacji produktowej i zmieniających się trendów żywieniowych
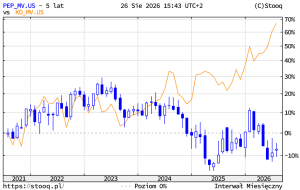
Teraźniejszość PepsiCo jest ponura. Podczas gdy Coca-Cola zdołała w ciągu ostatnich pięciu lat zwiększyć swoją wartość rynkową o imponujące 50%, do poziomu około 400 mld dolarów (mniej niż 10% wartości rynkowej największych firm świata takich jak Apple czy Nvidia, ale przecież wciąż sporo), to PepsiCo w tym samym czasie straciło na wycenie około 10% i jest warte około 200 mld dolarów. Mimo inflacji!
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- Polak z bankiem na wakacjach. Czego oczekujemy od banku w czasie wypoczynku, jaka może być rola AI w planowaniu wyjazdów? [POWERED BY VISA]
- Dwa nowe ETF-y śledzące polski rynek obligacji, czyli trzecia droga dla posiadaczy kapitału inwestujących w polski dług. Komu to się opłaci i ile można zarobić? [POWERED BY PZU]
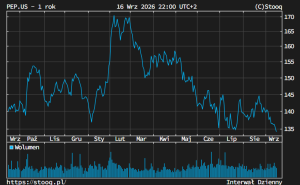
Notowania producenta Pepsi od szczytów z 2023 roku zaliczyły bolesny zjazd o niemal 30%. Kilka lat temu trzeba było za nie płacić po blisko 200 dolarów. Ale właśnie dotarły do swojego najniższego poziomu w ciągu ostatniego roku – ok. 135 dolarów. Dużo taniej niż dziś można je było po raz ostatni kupić dawno temu, w 2021 r., po 120 dolarów. I całkiem niewykluczone, że właśnie w tym kierunku zmierza ten, jeden z najbardziej znanych globalnych koncernów. Spadkowy trend akcji PepsiCo trwa już czwarty rok.
Rynkowe ścieżki tych dwóch korporacji – Coca Coli i PepsiCo – chyba nigdy dotąd tak drastycznie się nie rozjechały, jak w ostatnich kwartałach. Co sprawiło, że potężny konglomerat stojący za takimi markami jak Pepsi, Lay’s, Doritos, Cheetos nagle zaczął przegrywać batalię o portfele inwestorów i o gardła i żołądki konsumentów?
A także co PepsiCo robi, by utrzymać się na powierzchni? Czy obecnie akcje Pepsi to okazja, prawdziwa inwestycyjna gratka? Potężna korporacja w kryzysie, o ile z niego wyjdzie, to spółka relatywnie nisko wyceniana. Prawdziwy skarb w erze drogich, wysoko wycenianych firm technologicznych. Czy to właśnie ten przypadek?
Wartość rynkowa PepsiCo na tle Coca-Coli
Źródło: Stooq
Pepsi Paradox czyli pyrrusowe zwycięstwo PepsiCo
By zrozumieć obecną słabość rynkową i giełdową PepsiCo, analizę należy rozpocząć od przypomnienia zjawiska, które ukształtowało układ sił na rynku napojów gazowanych. Nie wczoraj, nie rok temu, a wiele lat temu Pepsi przegrało z Coca-Colą na sklepowych półkach.
W 1975 roku firma PepsiCo rzuciła Coca-Coli wyzwanie, inicjując słynną kampanię „Pepsi Challenge”. W ślepych testach smakowych – podczas których uczestnicy nie wiedzieli, po jaki napój sięgają – większość z nich wskazywała Pepsi jako napój smaczniejszy. Z pozoru wydawało się to ostatecznym dowodem na wyższość Pepsi nad Colą. Ale zaraz miało okazać się, że to tylko pyrrusowe zwycięstwo. Gdy tylko z kubków znikały opaski maskujące i konsumenci stawali się świadomi tego, co piją, magia Pepsi pryskała i zdecydowana większość wybierała Coca-Colę.
Zjawisko to przeszło do historii pod nazwą „Pepsi paradox” i przez lata intrygowało świat nauki. Przełom w jego zrozumieniu nastąpił w 2004 roku, kiedy to neurobiolog Read Montague postanowił wykorzystać funkcjonalny rezonans magnetyczny by „zajrzeć do głów” 67 ochotników pijących oba napoje. Badanie opublikowane w prestiżowym czasopiśmie „Neuron” przyniosło fascynujące wnioski i pokazało potęgę brandingu na poziomie neurologicznym.
Gdy uczestnicy pili Colę w ciemno, w ich mózgach aktywowała się brzuszno-przyśrodkowa kora przedczołowa – obszar odpowiedzialny za proste odczuwanie nagrody i przyjemności płynącej ze słodkiego smaku. W tym czysto „fizycznym” (smakowym) starciu wygrywała słodsza Pepsi.
Oto bowiem gdy ochotnicy smakujący napoje dowiadywali się, że podano im Coca-Colę, obraz aktywności mózgu ulegał drastycznej zmianie. Gwałtownie uruchamiały się struktury związane z pamięcią, skojarzeniami i emocjami, takie jak hipokamp czy ciało migdałowate. Badania ujawniły brutalną dla PepsiCo prawdę: marka Coca-Coli jest tak silnie i pozytywnie zakorzeniona w kulturze oraz ludzkiej psychice, że potrafi dosłownie „nadpisać” odczucia smakowe. Emocjonalne przywiązanie do logo Coca-Cola wygrywa ze smakiem Pepsi.
Pepsi powoli traciła mocną pozycję w segmencie napojów gazowanych. Jeszcze w 2000 roku Pepsi miała około 14% udziału w amerykańskim rynku słodzonych napojów gazowanych, czyli co prawda wyraźnie mniej niż Coca-Cola (21%), ale o wiele więcej niż choćby Sprite czy Dr. Pepper (po około 6%). Jednak w 2025 roku – jak wynika z danych przedstawionych przez „Beverage Digest” – udział Pepsi spadł do około 8% i był podobny do udziału Sprite’a, tymczasem Coca-Cola utrzymała się w okolicy 19-20%, a wzmocnił swoją pozycję Dr. Pepper (8,7%).
Ta sytuacja w segmencie napojów zmusiła spółkę PepsiCo do poszukiwania wzrostów biznesu gdzie indziej, co doprowadziło do jej potężnej ekspansji na rynek przekąsek. To miała być skuteczna „ucieczka do przodu”, ale okazała się ostatecznie… pułapką.
Udział marek w amerykańskim rynku słodzonych napojów gazowanych
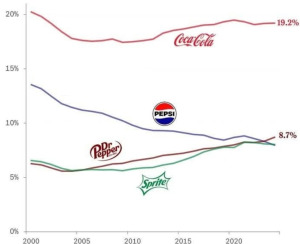
Źródło: „Beverage Digest”
Przekąska czyli… balast w erze wysokiej inflacji
Dzisiejsze PepsiCo to w znacznie większym stopniu producent żywności niż napojów. Aż 58% przychodów spółki pochodzi z segmentu: jedzenie i przekąski – chodzi tu głównie o giganta Frito-Lay. Pozostałe 42% przychodów pochodzi ze sprzedaży napojów (oprócz Pepsi są to m.in. Mountain Dew i Gatorade). W założeniu – w przeciwieństwie do Coca-Coli, która z żelazną konsekwencją trzyma się swojego podstawowego biznesu napojowego – PepsiCo miało być odpornym na wstrząsy konglomeratem, w którym słone przekąski równoważą ewentualne spadki sprzedaży napojów.
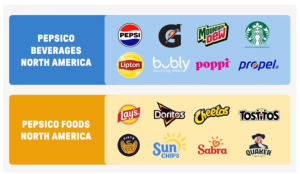
Źródło: PepsiCo
Model oparty na przekąskach trzeszczy jednak w szwach pod ciężarem drastycznych zmian w zachowaniach konsumenckich. Amerykanie zmęczeni utrzymującą się relatywnie wysoką inflacją oraz wysokimi kosztami życia zmienili swoje nawyki zakupowe. Jeszcze kilka lat temu, tankując samochód na stacji benzynowej, statystyczny klient automatycznie chwytał przy dystrybutorze paczkę ulubionych chipsów i napój. Dziś, widząc wysoki rachunek za benzynę, z bólem serca rezygnuje z drogiej paczki Doritos.
Równolegle, rośnie popularność zdrowej żywności i leków z grupy GLP-1 (Ozempic czy Wegovy), które łagodzą apetyt. Badania sugerują, że osoby stosujące te terapie zmniejszają spożycie kalorii o 21%, a ich wydatki na zakupy spożywcze spadają o 31%. Jest coraz więcej badań naukowych potwierdzających, że leki na odchudzanie nie tylko odchudzają, ale zmieniają gospodarkę świata, bo wpływają na zachowania konsumentów.
Konsumenci odwracają się od smażonych w głębokim tłuszczu przekąsek (chipsy) oraz słodkich wypieków na rzecz jogurtów, chudego mięsa czy owoców. Powstaje zatem uzasadnione biznesowo pytanie: skoro PepsiCo przegrało z Coca-Colą w segmencie gazowanych napojów, czy wkrótce przegra w segmencie przekąsek z proteinowymi batonikami, orzechami i modnymi chipsami z buraka? Tego zapewne obawiają się inwestorzy, którzy w ostatnich kwartałach odwrócili się od akcji PepsiCo.
Zarząd PepsiCo rzecz jasna dostrzega tę zmianę trendów i próbuje na nią reagować. Firma wprowadza szereg zmian, choćby rozbudowując linie produktów „Better for You” (Lepsze dla Ciebie). Oferuje chipsy pieczone zamiast smażonych, produkty o obniżonej zawartości soli, napoje „zero kalorii” oraz tzw. nawodnienie funkcjonalne (np. wzbogacone witaminami warianty Gatorade czy produkty przejętej niedawno marki Poppi).
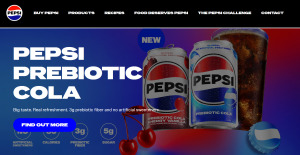
Producent Pepsi stara się także dostosować formaty do nowych trendów – oferując mniejsze porcje oraz wprowadzając pakiety promocyjne. Gdy wchodzimy na stronę Pepsi to wita nas nowy produkt: Pepsi Prebiotic Cola, która zawiera tylko 30 kcal i 5 g cukru na puszkę (dla porównania klasyczna Pepsi ma ok. 150 kcal i ok. 39–41 g cukru) oraz 3 g błonnika prebiotycznego mającego wspierać mikroflorę jelitową. Jednak najnowsze wyniki finansowe PepsiCo pokazują, że na te zmiany może być już za późno…
Giełdowy nokaut PepsiCo, czyli obrażenie słabości
Analiza wyników finansowych za drugi kwartał 2026 obu spółek – czyli PepsiCo i Coca-Coli – tłumaczy, dlaczego akcje PepsiCo cechują się słabością, podczas gdy Coca-Cola pozostaje na fali wznoszącej kurs. Zerknijmy na najważniejsze wskaźniki obrazujące „jakość” spółek giełdowych.
Coca-Cola zwiększyła przychody o 6% do poziomu 13,4 mld dolarów, a PepsiCo poszło w górę przychodowo o 6,4%, do poziomu 24,1 mld dolarów. Jednak w USA sprzedaż Coca-Coli urosła o 3%, podczas gdy w przypadku PepsiCo spadła o 2% w segmencie przekąsek i aż o 4% w segmencie napoje. Tu warto dodać że Coca-Cola podniosła ceny o 4% i zachowała pęd sprzedażowy, a PepsiCo podniosło ceny i to doprowadziło do załamania wolumenu sprzedaży. No i last but not least – marża operacyjna Coca-Coli sięga około 36%, a w przypadku PepsiCo jest to ledwie 16,6%. Marże kurczą się pod presją kosztów związanych z uprawami, opakowaniami i transportem.
Te dane i wskaźniki wskazują, że klienci Coca-Coli akceptują podwyżki cen, czyli wykazują się przywiązaniem do marki podtrzymując jej „siłę cenową” (pricing power). Z kolei PepsiCo zderzyło się ze ścianą, bowiem podwyżki cen chipsów spowodowały masowy odpływ konsumentów od marki. Próbując odzyskać utracone wolumeny sprzedaży PepsiCo zdecydowało się niedawno na radykalny krok i obniżyło ceny niektórych wariantów Lay’s i Doritos w Stanach Zjednoczonych nawet o 15%. Ale ta desperacka próba nie przyniosła jednak zamierzonego efektu – wolumeny sprzedaży przekąsek w Ameryce Północnej nadal spadają.
Warto dodać, że PepsiCo i Coca-Cola mocno różnią się pod względem filozofii zarządzania aktywami. Coca-Cola zdecydowała się w 2016 roku na masowe „franczyzowanie” swoich rozlewni stając się spółką typu „asset-light” (lekko obciążoną majątkiem trwałym). Głównym biznesem Coca-Coli jest dziś sprzedaż czarno-karmazynowego napoju. Tymczasem PepsiCo w 2009 roku poszło w odwrotnym kierunku wydając blisko 8 mld dolarów na kupno sieci rozlewni. Dziś posiadanie własnych fabryk, setek magazynów i ogromnej floty ciężarówek dostarczających chipsy wystawia ją na ryzyko inflacyjne związane z cenami paliw, aluminium, plastiku, ziemniaków czy kukurydzy.
PepsiCo – sprzedaż i marża operacyjna
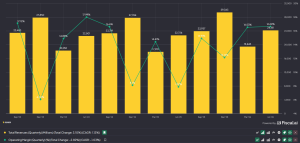
Źródło: Fiscal.ai
Dywidendowy król pod ciężarem długów
PepsiCo ma kłopoty, a co z dywidendami? Dla wielu inwestorów polityka dywidendowa PepsiCo to był od zawsze główny argument za posiadaniem tych akcji w portfelu. Dla polskiego inwestora to może wydawać się niewiarygodne, ale PepsiCo podnosi wypłacaną akcjonariuszom dywidendę nieprzerwanie od 54 lat. Przy obecnej cenie akcji stopa dywidendy wynosi niezwykle atrakcyjne 4,1%.
Jednakże PepsiCo tylko pozornie jest „bezpieczną” spółką dywidendową. Oto bowiem w roku 2025 spółka wygenerowała wolne przepływy pieniężne (FCF) rzędu 8,2 mld dolarów, z czego na wypłatę dywidendy przeznaczyła aż 7,6 mld dolarów. Oznacza to, że oddała akcjonariuszom blisko 93% całej wolnej gotówki. Jeżeli dodamy do tego prowadzone przez zarząd programy skupu akcji własnych o wartości około 1 mld dolarów rocznie to okaże się, że PepsiCo dystrybuuje… więcej kapitału, niż jest w stanie „wytworzyć”.
Zjawisko to jest tym bardziej niepokojące, że na bilansie widać 43 mld dolarów długu netto. Czyli zarząd PepsiCo zamiast oddłużać spółkę i szykować się na ciężkie czasy dzieli się zyskiem i skupuje akcje, co jawi się jako ryzykowny manewr, którego celem jest utrzymanie wierności akcjonariuszy. Powstaje pytanie: jak długo to potrwa i czy dywidenda z akcji PepsiCo nie jest zagrożona? Na razie o tym cicho sza.
Wysokość dywidendy od PepsiCo od 1991 r.
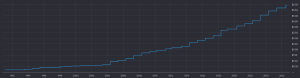
Źródło: Fiscal.ai
Słabe zachowanie akcji PepsiCo na giełdzie w ostatnich kwartałach sprawiło, że mnożniki wyceny uległy pogorszeniu. Wskaźnik cena do zysku na następne 12 miesięcy (P/E NTM) oscyluje wokół wartości 16,3, tymczasem średnia 10-letnia to 22,8 (dane za Fiscal.ai). Dla porównania, rozpędzona i efektywna biznesowo Coca-Cola ma ten wskaźnik w okolicy 24.
Czy tak głębokie dyskonto względem największego konkurenta czyni z PepsiCo atrakcyjną okazję inwestycyjną? Odpowiedź zależy od tego, jak szybko producent Pepsi zdoła naprawić swój zepsuty „silnik” – czyli segment przekąsek. Jeśli spadek popytu na chipsy jest przejściowy, to zapewne wycena wróci z czasem w okolice historycznej średniej – na zasadzie prawa powrotu do średniej. Warto obserwować jak PepsiCo będzie sobie radziło na rynku międzynarodowym, czyli w Europie i Azji, bowiem tam sprzedaż w drugim kwartale urosła o imponujące 9%.
Co mówi Wall Street o PepsiCo? Okazja inwestycyjna czy pułapka?
Co mówią analitycy z Wall Street? Otóż średnia z 26 rekomendacji to „trzymaj”. Średnia cena docelowa to 155 dolarów, co przy cenie akcji w okolicy 140 dolarów daje tylko kilka procent potencjału wzrostu. No cóż, nie brzmi to zachęcająco. Bo i dyskonto wyceny PepsiCo w stosunku do Coca-Coli jest w zasadzie bardziej alarmujące niż zachęcające. Inwestorzy zdają się nie wierzyć w możliwość odwrócenia niekorzystnego trendu w segmencie przekąsek, bo widzą uporczywą inflację i mocny trend rosnącej popularności zdrowej żywności.
PepsiCo nie jest jednak bezradne i może stopniowo odzyskiwać zaufanie inwestorów z Wall Street. Spółka powinna przyspieszyć tempo modyfikacji portfolio produktowego, bo opieranie wzrostów sprzedaży na marce Lay’s w świecie ogarniętym kultem fitnessu i leczenia otyłości to droga donikąd.
Ponadto, PepsiCo powinno pozbyć się kapitałochłonnych linii produkcyjnych idąc w stronę modelu „asset-light”, a za pozyskaną gotówkę spłacić część lub całość zadłużenia. Przydałaby się też jeszcze nowa agresywna kampania marketingowa – ale taka trafiona w punkt, która zmieniłaby postrzeganie zarówno marki Pepsi, jak i wielu innych produktów z portfolio.
Firma PepsiCo przegrała „wojnę colową”, a teraz jest na równi pochyłej, bo za późno zorientowała się w tym jak mocne są nowe trendy. Przygnieciona ciężarem długów i zmartwiona spadającymi wolumenami sprzedaży słonych przekąsek musi na nowo wymyślić swój biznes. Da radę? Nie ma w biznesie rzeczy niemożliwych.
————————————-
CZYTAJ TEŻ:


——————————-
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
Źródło okładki: PepsiCo