
Wzrost cen jest coraz wolniejszy, a Rada Polityki Pieniężnej planuje już obniżki stóp procentowych. Całkiem możliwe, że właśnie jest ostatni moment, by załapać się na wysokie oprocentowanie depozytów. Którą lokatę wybrać? A może obligacje? Gdzie bardziej opłaca się ulokować oszczędności? Sprawdzam!
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- Polak z bankiem na wakacjach. Czego oczekujemy od banku w czasie wypoczynku, jaka może być rola AI w planowaniu wyjazdów? [POWERED BY VISA]
- Dwa nowe ETF-y śledzące polski rynek obligacji, czyli trzecia droga dla posiadaczy kapitału inwestujących w polski dług. Komu to się opłaci i ile można zarobić? [POWERED BY PZU]
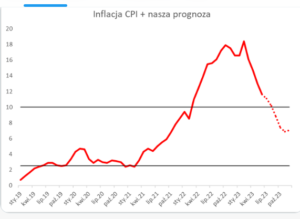
W zeszłym tygodniu Główny Urząd Statystyczny podał wstępne dane o czerwcowej inflacji. Ceny towarów i usług konsumenckich wzrosły w czerwcu o 11,5% (licząc w skali roku). Jeszcze lepszą wiadomością było to, że ceny w stosunku do poprzedniego miesiąca nie zmieniły się. To drugi miesiąc z rzędu z brakiem wzrostu cen w tym ujęciu.
Apogeum inflacji było w październiku zeszłego roku (17,9%) – od listopada dynamika inflacji stopniowo spada (z przerwą na luty, w którym dane zaburzył wpływ tzw. tarczy antyinflacyjnej z zeszłego roku). W końcu doczekaliśmy się też spadku tzw. inflacji bazowej (w największym skrócie – to wskaźnik, który pokazuje, o ile rosną ceny w gospodarce bez uwzględnienia żywności i energii).
Inflacja wynosząca 11,5% jest oczywiście ciągle bardzo wysoka, ale jeszcze tego lata może się stać jednocyfrowa. W związku z tym, że inflacja będzie liczona od bardzo wysokich, zeszłorocznych cen, musi spadać i poziomy jednocyfrowe w najbliższej przyszłości są niemal pewne (jeśli nie wydarzy się nic niespodziewanego na świecie).
W związku z tym coraz bardziej realne stają się obniżki stóp procentowych po wakacjach. Na ostatnim posiedzeniu RPP (5-6 lipca) jeszcze ich nie było, ale na kolejnych (w sierpniu nie ma posiedzenia, następne odbędzie się we wrześniu) jest to możliwe. Tutaj Maćki (Danielewicz i Samcik) analizowali wymowę komunikatu Rady Polityki Pieniężnej – zachęcam do lektury. Eksperci ING Banku uważają, że „szanse na obniżkę stóp po wakacjach wzrosły do 65-70%”. A analitycy Banku Pekao prognozują inflację tak:
Nie musi to oznaczać wygrania wojny z inflacją. Równie dobrze możemy zostać z wysoką inflacją (w okolicach 8-9%), ale akceptowalną społecznie na długie miesiące. A wtedy przedwczesna obniżka stóp procentowych mogłaby być niekorzystna. Tutaj więcej pisał o tym Maciej Danielewicz.
Ostatni moment, aby kupić obligacje?
Skoro jednak obniżka stóp procentowych jest możliwa, to nie może dziwić, że coraz więcej osób myśli o tym, aby zarezerwować sobie wysokie oprocentowanie depozytów na długi czas. Faktycznie, jest bardzo prawdopodobne, że – jeszcze przed ogłoszeniem takiej obniżki – pogorszy się zarówno oferta lokat bankowych, jak i oferta oszczędnościowych obligacji skarbowych.
Takie myślenie jest zrozumiałe. Skoro za rok inflacja może spaść nawet poniżej 10%, to „zabukowany” dziś długoterminowy i dobrze oprocentowany depozyt może ochronić niemal całą wartość nabywczą deponowanych pieniędzy. A w dłuższej perspektywie (2-3-letniej) jest to jeszcze bardziej prawdopodobne.
Na razie oferta obligacji prezentuje się całkiem nieźle. Długoterminowo możemy zainwestować oszczędności w obligacje na kilka sposobów. Są roczne i dwuletnie obligacje ROR i DOR, ale mają one zmienne oprocentowanie uzależnione od stopy referencyjnej NBP. Jeżeli wiec spodziewamy się spadku tej stopy, to mogą one nie być najlepszym rozwiązaniem.
Jeśli cenicie sobie spokój i z góry chcecie wiedzieć, ile zarobicie, to można skusić się na ofertę 3-letnich obligacji TOS (stałe oprocentowanie 6,85%, roczna kapitalizacja odsetek). Lokując 20 000 zł w takie obligacje, zarobimy jakieś 3562,35 zł (odsetki są kapitalizowane). Takie obligacje mają realną szansę ochronić wartość naszych pieniędzy w ciągu najbliższych trzech lat. Nawet jeśli za rok inflacja jeszcze będzie wyższa niż 6,85%, to średnio przez 3 lata powinna być niższa.
Jeżeli nie jesteśmy przekonani do szybkiego spadku wskaźnika inflacji (bo np. boimy się, że RPP zareaguje przedwcześnie obniżkami stóp), to możemy rozważyć obligacje indeksowane inflacją. Do wyboru mamy obligacje 4-letnie (COI) oraz 10-letnie (EDO). W pierwszym rocznym okresie odsetkowym są one oprocentowane odpowiednio na 7% i 7,25%, a w kolejnych okresach odsetkowych odpowiednio na 1% + inflacja i 1,25% + inflacja. Warto dodać, że w przypadku obligacji 10-letnich odsetki są kapitalizowane co roku i dopisywane do kapitału.
Tutaj ważne zastrzeżenie. Obligacje indeksowane inflacją nie gwarantują nam ochrony przed inflacją. Nazwa może być dla wielu osób myląca, a to nie jest tak, że oprocentowanie zmienia się z miesiąca na miesiąc i zawsze będzie oscylować w okolicach aktualnej inflacji.
Wręcz przeciwnie – nie dosyć, że oprocentowanie zależy od minionego wskaźnika inflacji, to jeszcze jest ustalane raz w roku (oprocentowanie w drugim i kolejnych okresach odsetkowych wyliczane jest na podstawie inflacji w ujęciu rocznym i ogłaszanej przez GUS w miesiącu poprzedzającym pierwszy miesiąc danego okresu odsetkowego).
Co to oznacza? Jeżeli zakupicie obligacje w lipcu 2023 r., to w pierwszym okresie odsetkowym są one oprocentowane na 7,00% (lub 7,25% w przypadku obligacji 10-letnich), ale od drugiego okresu odsetkowego oprocentowanie będzie wynosić 1% (lub 1,25%) plus inflacja z maja poprzedniego roku (w czerwcu, czyli miesiącu poprzedzającym, GUS podaje inflację za maj). Czyli Wasze oprocentowanie będzie zależeć od tego, o ile ceny wzrosną w maju 2024 r.
Odpowiedź na pytanie, które obligacje wybrać zależy więc od tego (poza Waszym horyzontem inwestycyjnym), ile wyniesie przyszła inflacja. Na poniższym wykresie przeanalizowałem 5 hipotetycznych przypadków i porównałem inflacje 4-letnie indeksowane inflacją z 3-letnimi o stałym oprocentowaniu (dla uproszczenia przyjąłem, że kupujemy je na 4 lata).
Nie jest zaskoczeniem, że im wyższa średnioroczna inflacja (a w zasadzie inflacja w miesiącach, w których będzie wyliczane nasze oprocentowanie), tym bardziej opłacają się obligacje indeksowane inflacją.
Jeżeli pobieracie 500+, to możecie nabyć też tzw. Rodzinne Obligacje Skarbowe (6- lub 12-letnie), które mają wyższe oprocentowanie (odpowiednio 7,2% i 7,5% w pierwszym, rocznym okresie odsetkowym i 1,5% + inflacja oraz 1,75% + inflacja w kolejnych okresach odsetkowych). Niestety mają one ustaloną maksymalną kwotę inwestycji równą kwocie pobranej z programu 500+ (przykładowo rodzice dwójki dzieci zainwestują maksymalnie 12 000 zł rocznie).
Obligacje skarbowe mają też ten plus, że ich oferta jest znana, względnie stała i można zaplanować taką inwestycję. Obecnie znamy oprocentowanie obligacji obowiązujące do końca lipca, a pod koniec miesiąca poznamy też ofertę sierpniową. Będzie można więc zdecydować, czy kupujemy obligacje w lipcu, w sierpniu czy na razie jeszcze czekamy.
Lokaty długoterminowe z dobrym oprocentowaniem – w bankach ze świecą szukać?
W bankach nie mamy takiego komfortu. Oferta oprocentowania depozytów w bankach może być zmieniona z dnia na dzień i nierzadko wyprzedza ruchy rynkowe. Dodatkową niedogodnością jest to, że banki dużo szybciej obniżają oprocentowanie depozytów, niż je podnoszą.
Od jakiegoś czasu oprocentowanie depozytów bankowych zaczęło spadać. W grudniu ostrzegałem, że to może być ostatni moment na otworzenie długoterminowej lokaty z oprocentowaniem (7-8% na rok i 6-7% na 2-3 lata) i chyba miałem rację. Jak obecnie wygląda sytuacja? Jest gorzej, ale jeszcze nie tragicznie, więc spóźnialscy zdążą się załapać na przyzwoity depozyt.
Postanowiłem zebrać dla Was najlepsze lokaty długoterminowe, które obecnie oferują banki w Polsce. Do analizy wziąłem tylko lokaty na minimum 12 miesięcy ze stałym oprocentowaniem w wysokości minimum 5%). Podaję procenty przed odjęciem tzw. „podatku Belki”, ale zysk w tabelach już go uwzględnia. Czasem do otwarcia lokaty wymagane jest spełnienie dodatkowych warunków (np. posiadanie konta osobistego, zgody marketingowe itd.). Co się okazuje?
Ciągle całkiem przystępne warunki lokat długoterminowych oferuje Velo Bank. Na 3-letniej lokacie Rentierskiej otrzymamy oprocentowanie w wysokości 6% (na 2-letniej będzie to już tylko 4,5%). Ponadto klienci Premium i Private Banking mają jeszcze wyższe oprocentowanie – odpowiednio 6,5% i 5%.
To ciekawa oferta dla zamożniejszych klientów, bo lokata nie ma kwoty maksymalnej i możemy ją założyć nawet na dotychczasowe środki. W zamian pojawia się kwota minimalna (50 000 zł). Odsetki w tej lokacie są wypłacane co miesiąc, ale przedwczesne zerwanie lokaty i tak powoduje ich utratę (a w zasadzie obniżenie do 0,1% i potrącenie dotychczas wypłaconych kwot).
Wymogu nowych środków nie ma też BOŚ Bank. Możemy tam założyć 12-miesięczną EKOlokatę Promocyjną (oprocentowanie 6,8%, minimum 1 tys. zł, brak kwoty maksymalnej) lub 24-miesięczną Lokatę z perspektywą (oprocentowanie 6%, minimum 1 tys. zł, brak kwoty maksymalnej). W przypadku tej pierwszej lokaty warto pamiętać, by założyć ją przez internet, bo oprocentowanie w oddziałach jest niższe (5,8%). Zapraszam do wyszukania i założenia tych lokat za pośrednictwem naszego „subiektywnego sklepiku”.
| Bank | Oprocentowanie w skali roku | Czas trwania lokaty | Szacowane odsetki otrzymane z kwoty 20 000 zł | Uwagi |
|---|---|---|---|---|
| Velo Bank | 6,50% | 36 miesięcy | 3159,00 zł | Minimum 50 tys. zł, brak kwoty maksymalnej, dla klientów Premium i Private Banking, miesięczna wypłata odsetek |
| Velo Bank | 6,00% | 36 miesięcy | 2916,00 zł | Minimum 50 tys. zł, brak kwoty maksymalnej, miesięczna wypłata odsetek |
| Pekao | 6,00% | 36 miesięcy | 2916,00 zł | Brak kwoty maksymalnej, kwartalna wypłata odsetek |
| Toyota Bank | 5,70% | 36 miesięcy | 2770,20 zł | Maksymalnie 400 tys. zł, dla posiadaczy konta |
| Toyota Bank | 5,50% | 36 miesięcy | 2673,00 zł | Maksymalnie 400 tys. zł |
| BFF Banking Group | 5,00% | 36 miesięcy | 2430,00 zł | Minimalnie 5 tys. zł, maksymalnie 12 mln zł |
W BFF Banking Group założymy lokatę nawet na 5 lat, ale oprocentowanie wtedy będzie mizerne (3,5%). Bank zaoferował jednak znacznie lepsze oprocentowane dla lokat 1-3 letnich. Na 12-miesięcznej lokacie będzie to 7%, na 18-miesięcznej lokacie 6%, na 24-miesiecznej lokacie 5,5%, a na 36-miesięcznej lokacie 5%. Minimalna kwota lokaty to 5 000 zł, a maksymalnie jeden klient może ulokować 12 mln zł. W estońskim Inbanku znajdziemy 12-miesięczną lokatę z oprocentowaniem 7% (maksymalnie ulokujemy 1 mln zł).
Lokaty długoterminowe płacą coraz gorzej
W Nest Banku możemy skorzystać z lokaty Lojalnej, na której otrzymamy oprocentowanie w wysokości 6% (na 12-miesiecy), 5,5% (na 18 miesięcy) lub 5% (na 24 miesiące). Minimalna kwota lokaty to 1000 zł, a maksymalna to aż 2 mln zł. Lokata jest przeznaczona dla aktywnych klientów (w każdym miesiącu musimy wykonać trzy transakcje, zapewnić wpływ 2000 zł i utrzymywać zgody marketingowe). Nest Bank oferuje też identyczne oprocentowanie na lokatach na nowe środki (wtedy nie musimy być aktywnym klientem).
| Bank | Oprocentowanie w skali roku | Czas trwania lokaty | Szacowane odsetki otrzymane z kwoty 20 000 zł | Uwagi |
|---|---|---|---|---|
| BOŚ Bank | 6,00% | 24 miesiące | 1944,00 zł | Brak kwoty maksymalnej |
| Toyota Bank | 6,00% | 24 miesiące | 1944,00 zł | Maksymalnie 400 tys. zł, dla posiadaczy konta |
| Toyota Bank | 5,80% | 24 miesiące | 1879,20 zł | Maksymalnie 400 tys. zł |
| BFF Banking Group | 5,50% | 24 miesiące | 1782,00 zł | Minimalnie 5 tys. zł, maksymalnie 12 mln zł |
| Velo Bank | 5,00% | 24 miesiące | 1620,00 zł | Minimum 50 tys. zł, brak kwoty maksymalnej, dla klientów Premium i Private Banking, miesięczna wypłata odsetek |
| Nest Bank | 5,00% | 24 miesiące | 1620,00 zł | Maksymalnie 2 mln zł, sporo warunków dla aktywnych klientów |
| Velo Bank | 4,50% | 24 miesiące | 1458,00 zł | Minimum 50 tys. zł, brak kwoty maksymalnej, miesięczna wypłata odsetek |
| BNP Paribas | 6,10% | 18 miesięcy | 1482,30 zł | Brak kwoty maksymalnej, na nowe środki |
| BFF Banking Group | 6,00% | 18 miesięcy | 1458,00 zł | Minimalnie 5 tys. zł, maksymalnie 12 mln zł |
| Nest Bank | 5,50% | 18 miesięcy | 1336,50 zł | Maksymalnie 2 mln zł, sporo warunków dla aktywnych klientów |
| Millennium | 5,00% | 18 miesięcy | 1215,00 zł | Na nowe środki, brak kwoty maksymalnej |
Niezłą ofertę lokat utrzymuje Toyota Bank. Możemy tam założyć lokatę na 36 miesięcy (oprocentowanie wynosi 5,5%), 24 miesiące (5,8%) lub 12 miesięcy (6%). Minimalna kwota lokaty to tylko 2000 zł, a maksymalna wynosi 400 000 zł. Jeżeli zdecydujemy się na otwarcie rachunku bankowego, to powyższe stawki oprocentowania wzrosną o 0,2 p.p.
ING Bank oferuje 12-miesięczną lokatę oprocentowaną na 6,5%, ale tylko do kwoty 100 000 zł. W Credit Agricole standardowe lokaty nie spełniają moich założeń, ale możemy też otworzyć 12-miesiączną lokatę na nowe środki. Jest ona oprocentowana na 5,5% (minimum 1000 zł, maksimum 50 000 zł).
| Bank | Oprocentowanie w skali roku | Czas trwania lokaty | Szacowane odsetki otrzymane z kwoty 20 000 zł | Uwagi |
|---|---|---|---|---|
| BFF Banking Group | 7,00% | 12 miesięcy | 1134,00 zł | Minimalnie 5 tys. zł, maksymalnie 12 mln zł |
| Inbank | 7,00% | 12 miesięcy | 1134,00 zł | Maksymalnie 1 mln zł |
| BOŚ Bank | 6,80% | 12 miesięcy | 1101,60 zł | Brak kwoty maksymalnej |
| ING Bank | 6,50% | 12 miesięcy | 1053,00 zł | Maksymalnie 100 tys. zł |
| Toyota Bank | 6,20% | 12 miesięcy | 1004,40 zł | Maksymalnie 400 tys. zł, dla posiadaczy konta |
| Nest Bank | 6,00% | 12 miesięcy | 972,00 zł | Maksymalnie 2 mln zł, sporo warunków dla aktywnych klientów |
| Toyota Bank | 6,00% | 12 miesięcy | 972,00 zł | Maksymalnie 400 tys. zł |
| BNP Paribas | 6,00% | 12 miesięcy | 972,00 zł | Brak kwoty maksymalnej, na nowe środki |
| Millennium | 6,00% | 12 miesięcy | 972,00 zł | Na nowe środki, brak kwoty maksymalnej |
| PKO BP | 6,00% | 12 miesięcy | 972,00 zł | Maksymalnie 200 tys. zł, na nowe środki |
| Credit Agricole | 5,50% | 12 miesięcy | 891,00 zł | Maksymalnie 50 tys. zł, na nowe środki |
| Pekao | 5,00% | 12 miesięcy | 810,00 zł | Brak kwoty maksymalnej, dla klientów Private |
Lokatę na nowe środki oferuje też bank BNP Paribas. Do wyboru jest lokata na 12 miesięcy (oprocentowanie 6%) lub na 18 miesięcy (oprocentowanie 6,1%). Kwota minimalna to 1000 zł. Nie ma kwoty maksymalnej. W Banku Millennium nowe środki możemy ulokować na 12 miesięcy (oprocentowanie 6%) lub 18 miesięcy (oprocentowanie 5%). Nie ma kwoty maksymalnej tych lokat.
PKO BP na swojej 12-miesięcznej lokacie na nowe środki zaoferował oprocentowanie w wysokości 6% (maksimum 200 tys. zł). Lepiej wygląda oferta Banku Pekao. Na 12-miesiecnej lokacie Standardowej oprocentowanie wynosi 5% (dla klientów Private – pozostali mają 4,5%), nie ma kwoty maksymalnej. W Banku Pekao do wyboru mamy także „Lokatę Rentierską” (36 miesięcy, oprocentowanie 6%, brak kwoty maksymalnej, kwartalna wypłata odsetek).
———————–
 JAK DZIŚ OBRONIĆ OSZCZĘDNOŚCI PRZED INFLACJĄ? Wybrać depozyt o stałym czy o zmiennym oprocentowaniu? Zablokować pieniądze na krótko czy na długo? W banku z polską licencją, czy z zagraniczną (bo takie lepiej płacą)? Jak bezpiecznie wyciskać odsetki z oszczędności na obligacjach i jak „oszukać” inflację? Na czym polegają obligacje antyinflacyjne i kiedy się najbardziej opłacają? Gdy przeczytasz ten e-book, lokaty bankowe, konta oszczędnościowe i obligacje nie będą miały przed Tobą tajemnic. Można go ściągnąć z tej strony.
———————–
W mBanku, Alior Banku (tutaj tylko seniorzy by się załapali na lokatę Nestor), Santander Banku, Santander Consumer Banku, Citibanku nie znalazłem lokat spełniających moje kryteria. Lokaty długoterminowe są tam z niskim oprocentowaniem lub nie ma ich wcale.
Podsumujmy – co robić ze swoimi oszczędnościami? Wszystko zależy od tego, czy wierzycie w zapewnienia, że sytuacja się stabilizuje. Jeżeli zgadzacie się, że dynamika inflacji nadal będzie spadać i RPP niedługo obniży stopy procentowe, to najlepszym rozwiązaniem wydaje się ulokowanie środków na nieźle oprocentowanej, długoterminowej lokacie (lub w obligacjach o stałym oprocentowaniu), bo oprocentowanie depozytów na pewno wtedy spadnie.
Nie zapominajmy jednak, że za naszą wschodnią granicą ciągle trwa wojna, a na całym świecie jest dużo napięcia. Jakaś jedna zła decyzja, jakiś wybuch może znowu podbić inflację na świecie. Z kolei w Polsce zbliżają się wybory, które mogą zachęcać polityków do proinflacyjnych decyzji. Może się też okazać, że RPP zareaguje zbyt szybko i zakłóci powrót inflacji do celu. W takiej sytuacji lepszym rozwiązaniem może być wybór obligacji indeksowanych inflacją.
————
SZUKASZ UCZCIWEJ LOKATY? TU JEST NAJLEPSZY PROCENT
Obawiasz się inflacji? Zastanawiasz się, co zrobić z pieniędzmi? Sprawdź „Okazjomat Samcikowy” – to aktualizowane na bieżąco rankingi lokat i kont oszczędnościowych, które przygotowujemy wspólnie z porównywarką Depozaur. Polecam!
>>> Zobacz ranking najwyżej oprocentowanych depozytów i zarezerwuj najlepsze warunki
>>> Zobacz ranking najlepszych kont oszczędnościowych i załóż to, które płaci najlepiej

Zdjęcie główne: mindandi / Freepik