
Sukcesja, czyli jedna z bomb zegarowych polskiej gospodarki. Co się stanie, gdy pokolenie, które w latach 90. zbudowało polski kapitalizm, zacznie w końcu odchodzić na emeryturę? Z szacunków ekspertów Banku Pekao, Mariański Group i firmy Values wynika, że do 2030 roku nawet 80 000 polskich firm rodzinnych będzie musiało przejść przez proces sukcesji. Jaki będzie los tych firm? Nadciąga fala, jakiej polska gospodarka jeszcze nie widziała
Ujawnienie potencjalnego konfliktu interesów: Artykuł powstał bez udziału Banku Pekao, ale jest on – jako współautor opisywanego raportu – Partnerem merytorycznym i komercyjnym „Subiektywnie o Finansach”.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Z danych wynika, że ani gospodarka, ani firmy na tę falę nie są gotowe. Zaledwie niespełna co piąta polska firma rodzinna dysponuje gotowym planem sukcesji, a w wielu przedsiębiorstwach formalne zasady współpracy rodziny wciąż nie istnieją. Zwykła wizyta u notariusza i spisanie testamentu nie kończą tematu. Nic bardziej mylnego niż przekonanie, że papierowe dziedziczenie wystarczy, by zabezpieczyć przyszłość biznesu. Może ono prowadzić do decyzyjnego paraliżu, bratobójczych wojen o udziały i potężnych kłopotów z płynnością finansową firmy. Jak sprawnie przeprowadzić sukcesję?
Sukcesja: kluczowy moment dla polskiej gospodarki
Polskie firmy rodzinne (a jest ich w kraju ponad 800 000) odpowiadają – według różnych statystyk – za 63–72% polskiego PKB oraz za 8 mln miejsc pracy. To dane GUS, cytowane niegdyś m.in. przez „Rzeczpospolitą”. Ale usłyszycie też od głównego ekonomisty jednego z dużych banków, że realny udział firm rodzinnych w PKB to raczej około 18%.
Która liczba jest prawdziwa? Odpowiedź nie jest prosta z powodu braku oficjalnej definicji „firmy rodzinnej”. Jeśli doliczycie do tej kategorii każdą jednoosobową działalność gospodarczą, wynik pójdzie w górę. Jeśli jednak zawęzicie ją do firm rzeczywiście zatrudniających pracowników i z rodzinnymi relacjami, liczba mocno się kurczy. Niezależnie jednak od liczby, którą przyjmiemy, zjawisko dotyczące znaczącej części polskiej gospodarki jest czymś, obok czego nie można przejść obojętnie.
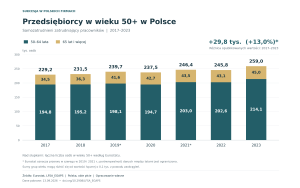
Ludzie, którzy dziś mają firmy warte dziesiątki albo setki milionów złotych, zaczynali nierzadko od walizek wypchanych towarem przywiezionym z Turcji czy Austrii, od handlu na bazarach czy tapczanów sprzedawanych z dostawczaka. Dziś ci sami ludzie mają fabryki, sieci handlowe, grupy kapitałowe, I wchodzą w wiek, w którym trzeba komuś przekazać stery. Tylko między 2017 a 2023 rokiem liczba przedsiębiorców po pięćdziesiątce, którzy prowadzą firmę i zatrudniają ludzi, wzrosła o blisko 30 000 (dane Eurostatu).
Z najnowszego raportu Mariański Group „Pasja życia w firmach rodzinnych”, przygotowanego na podstawie ogólnopolskiego badania przeprowadzonego w lipcu 2026 roku, wynika, że zaledwie 18,6% firm rodzinnych ma gotowy plan sukcesji. Kolejne 33,8% jest w trakcie jego przygotowywania, ale dokładnie tyle samo przedsiębiorstw nie ma żadnego planu. Pozostałe 13,8% respondentów nie potrafi nawet określić, czy taki plan istnieje. To oznacza, że w zdecydowanej większości polskich firm rodzinnych przekazanie biznesu kolejnemu pokoleniu wciąż pozostaje zadaniem do wykonania.

Co ciekawe, porównanie z badaniem Mariański Group z 2025 roku pokazuje, że świadomość problemu rośnie, ale niekoniecznie przekłada się to na konkretne działania. Rok wcześniej gotowy plan sukcesji miało 15,4% firm, a 29% było w trakcie jego przygotowywania. W 2026 roku oba te wskaźniki wzrosły. Jednocześnie zwiększył się jednak odsetek firm, które wprost przyznają, że planu nie mają – z 29,6% do 33,8%.
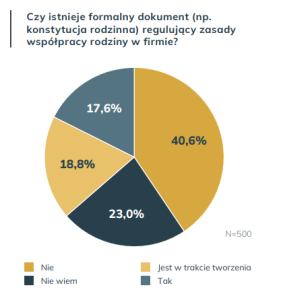
Jeszcze ciekawsze jest to, że tylko 17,6% badanych firm dysponuje formalnym dokumentem regulującym zasady współpracy rodziny, np. konstytucją rodzinną. Rok wcześniej było to 15,8%. Innymi słowy, nawet jeśli przedsiębiorcy zaczynają myśleć o przekazaniu biznesu, znacznie rzadziej przekładają swoje zamiary na konkretne spisane zasady. A przecież „plan” i realny, sformalizowany mechanizm przekazania władzy to zwykle dwie zupełnie różne rzeczy.
Największe problemy polskiej sukcesji
Bardzo wielu właścicieli myśli, że skoro poszli do notariusza i spisali testament, to sukcesja jest „załatwiona”. Tymczasem testament, czy nawet równy podział udziałów między dzieci, to dopiero początek. Prawdziwa sukcesja musi odpowiadać na dużo trudniejsze pytania: kto po odejściu założyciela będzie operacyjnie zarządzał firmą, na jakich zasadach rodzeństwo będzie dzielić zyski, co się stanie, gdy między sukcesorami wybuchnie konflikt o inwestycje albo o pieniądze.
Bez odpowiedzi na te pytania można przeprowadzić formalnie bezbłędne dziedziczenie i jednocześnie doprowadzić firmę do klinicznej śmierci w ciągu kilkunastu miesięcy. Papiery będą u notariusza oczywiście wyglądały ładnie. Ale płynność finansowa i sterowność firmy mogą wyparować błyskawicznie, zaś konkurencja chętnie przejmie klientów. To jest więc pierwszy problem sukcesji po polsku: brak planu.
Drugi problem dotyczy braku oczywistego następcy. Tu różnica w podejściu do sukcesji jest jednak bardzo wyraźna, gdy porówna się firmy starsze z młodszymi. Brak następcy deklaruje aż 41% firm „starszych” (działających dłużej), wobec 18% firm z niewielkim jeszcze stażem rynkowym. Problemem jest brak osoby, która zechce wziąć na barki odpowiedzialność za przyszłość firmy (dane Mariański Group „Firmy rodzinne w Polsce” z 2025 r.).
I nie chodzi wcale o to, że founderom zabrakło dzieci. Chodzi o to, że plany życiowe dzieci zwyczajnie się rozjeżdżają z marzeniami emerytalnymi rodziców. Bank Pekao to policzył (dane z 2024 roku): aż 85% potencjalnych sukcesorów w ogóle nie chce w przyszłości zarządzać firmą rodzinną. Z drugiej strony 80% nestorów chciałoby, żeby to właśnie ich dzieci przejęły stery (choć 60% nestorów przyznaje, że te dzieci nie mają jeszcze do tego wystarczających kompetencji). Mamy więc podwójny pat.
To, że ktoś zbudował świetną firmę produkującą maszyny rolnicze, nie oznacza, że jego syn po informatyce albo córka po medycynie zechcą codziennie użerać się z dostawcami stali i pilnować hali produkcyjnej. Dlatego trzeba w głowie przeciąć pewien mit: właściciel firmy nie musi być jej prezesem. Jego rolą może być sprawowanie mądrego nadzoru właścicielskiego – decydowanie o strategii i o tym, jak reinwestować rodzinny kapitał. Do tego trzeba kompetencji finansowych, czyli realnego rozumienia bilansu, przepływów pieniężnych i ryzyka rynkowego.
Kolejny problem jest czysto ludzki i najtrudniej go czasem rozwiązać. Chodzi o strach. Strach założyciela przed utratą kontroli nad dorobkiem całego życia. Strach sukcesorów przed oceną i błędem. I wreszcie strach przed samą myślą o sprzedaży firmy – mimo że to rozwiązanie nie zawsze jest złe.
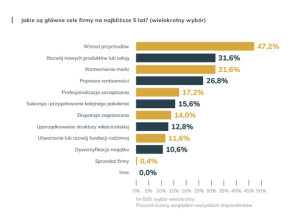
Z badania Mariański Group z 2026 roku wynika bowiem, że zaledwie 0,4% przedsiębiorstw wymienia sprzedaż firmy wśród głównych celów biznesowych na najbliższych pięć lat. Dla porównania: 47,2% koncentruje się na zwiększaniu przychodów, 31,6% na rozwijaniu nowych produktów i usług, a tylko 15,6% wskazuje sukcesję i przygotowanie kolejnego pokolenia. Sprzedaż firmy nie jest więc popularnym elementem deklarowanych strategii rozwoju, chociaż mogłaby rozwiązać problem braku następcy.
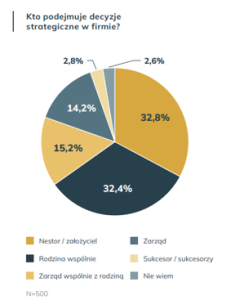
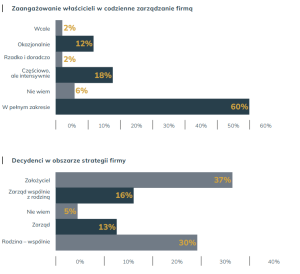
Raport Mariański Group pokazuje również, jak mocno firmy rodzinne pozostają związane z osobą założyciela. W 32,8% przedsiębiorstw to nestor podejmuje decyzje strategiczne, a w kolejnych 32,4% decyzje zapadają wspólnie w rodzinie. Tylko w 14,2% firm odpowiada za nie sam zarząd. To oznacza, że w wielu przedsiębiorstwach oddanie formalnej własności nie będzie równoznaczne z rzeczywistym przekazaniem odpowiedzialności. I właśnie w tym miejscu sukcesja może okazać się znacznie trudniejsza, niż zakładali jej uczestnicy.
Fundacja rodzinna, czyli najmodniejsze narzędzie sukcesyjne w Polsce
Odpowiedzią polskiego ustawodawcy na złożoność problemu, jakim jest sukcesja, stała się fundacja rodzinna – instytucja, która istnieje w Polsce od 2023 roku, pozwala zgromadzić udziały firmy i majątek rodzinny w jednej strukturze, zapobiec jego rozdrobnieniu między spadkobierców i wypłacać rodzinie świadczenia według z góry ustalonych przez nestora, statutowych reguł.
Największą zaletą fundacji rodzinnej jest to, że pomaga uporządkować zasady sukcesji i wiąże się z preferencjami podatkowymi. Np. powiększanie majątku rodzinnego poprzez inwestycje prowadzone w ramach dozwolonej działalności fundacji może korzystać ze zwolnienia z CIT, dopóki zyski pozostają w fundacji. Natomiast wypłata świadczeń beneficjentom co do zasady wiąże się z 15-procentowym CIT po stronie fundacji. W zależności od stopnia pokrewieństwa beneficjent może również podlegać PIT.
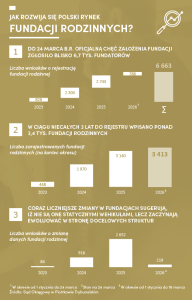
Fundacje rodzinne padły ofiarą własnego sukcesu. Częściowo z powodu niewydolności sądu. Wszystkie fundacje rodzinne w Polsce rejestruje jeden sąd – Sąd Okręgowy w Piotrkowie Trybunalskim. Nie oznacza to jednak, że całą rejestrację da się załatwić online. Procedura nadal wymaga papierowych dokumentów. Tak opisuje ją sam sąd. A kolejki stały się na tyle dużym problemem, że w styczniu 2026 r. w interpelacji poselskiej przywołano doniesienia o oczekiwaniu na wpis sięgającym ok. 14 miesięcy.
Ustawowy minimalny fundusz założycielski fundacji to tylko 100 000 zł. A najważniejszym dokumentem, który należy sporządzić z wielką starannością, jest statut. A pisanie statutu bywa sporym przedsięwzięciem – zdarzają się dokumenty liczące nawet 300 stron. W statucie trzeba pogodzić interesy wielodzietnych rodzin, czasem dzieci z różnych małżeństw, ustalić warunki wypłat (np. uzależnić rentę od ukończenia studiów albo od trzeźwości) i przewidzieć scenariusze na dekady do przodu.
CZYTAJ TEŻ:
Wokół fundacji rodzinnych niestety wybuchł spór polityczny. Jesienią 2025 roku Sejm uchwalił nowelizację ustawy o podatku od firm (CIT), która miała m.in. wprowadzić 36-miesięczny „lock-up” w odniesieniu do aktywów wnoszonych do fundacji (nie można byłoby tych aktywów wnieść, a potem szybko sprzedać), objąć fundacje podatkiem od zagranicznych spółek kontrolowanych przez nie i podatkiem od niezrealizowanych zysków oraz mocno ograniczyć zwolnienie fundacji rodzinnych z CIT dla przychodów z najmu.
27 listopada 2025 roku prezydent Karol Nawrocki zawetował tę ustawę, więc na razie fundacje rodzinne działają na dotychczasowych, korzystniejszych zasadach. To jednak wciąż sprawa otwarta: część polityków nazywa fundacje rodzinne „rajami podatkowymi dla najbogatszych”. Tymczasem w wielu krajach istnieją preferencje podatkowe dla przekazywania majątków z pokolenia na pokolenie, zaś fundacje rodzinne są znanymi na całym świecie mechanizmami ułatwiającymi i porządkującymi sukcesję.
Fundacja rodzinna stworzona wyłącznie po to, żeby ominąć podatek dochodowy, może trafić pod lupę urzędu skarbowego – fiskus ma w ręku m.in. klauzulę przeciwko unikaniu opodatkowania (GAAR) i może z niej korzystać, gdy widzi, że jedynym celem powołania fundacji było podatkowe „odchudzenie” majątku czy wykonanie jakiejś transakcji, żeby ograniczyć podatki.
Jak sprawdzić, czy firma jest faktycznie gotowa na sukcesję? Krótki test
Przed Wami ćwiczenie, które doradcy sukcesyjni uwielbiają fundować założycielom, a założyciele nienawidzą go równie mocno. Nazywa się test jednego miesiąca. Na czym to polega? Właściciel wyłącza służbowy telefon, odcina sobie dostęp do poczty firmowej i wyjeżdża na długi, co najmniej miesięczny urlop. Jeśli po powrocie okaże się, że firma stała w miejscu, a któraś decyzja – zakupowa, kadrowa, jakakolwiek – czekała na jego podpis, to znaczy, że proces przekazywania odpowiedzialności jeszcze się nie zaczął.
Psychologicznie to zwykle patowa sytuacja: założyciel śmiertelnie boi się utraty kontroli nad dorobkiem życia, a sukcesor dusi się pod ciężarem oczekiwań i lęku przed błędem. Wyjściem z tego klinczu nie jest kolejna rodzinna rozmowa przy niedzielnym obiedzie, tylko twardy ład korporacyjny: jasne granice samodzielności, konkretne limity ryzyka finansowego i regularne, wystandaryzowane raportowanie wyników.
Zbudowanie takiego mechanizmu to nie jest temat na dwa spotkania przy kawie z doradcą. Zespoły specjalizujące się w sukcesji mówią wprost o kilkunastu miesiącach, a często kilku latach systematycznej pracy. Dlatego nie warto czekać na wypadek losowy czy nagłą zapaść zdrowotną – trzeba działać, kiedy założyciel ma jeszcze chłodną głowę i siłę, żeby wdrażać zmiany, które same z siebie są niewygodne.
Sukcesja: jak ją dobrze przeprowadzić? Na co zwrócić uwagę?
Skoro wiemy już, gdzie leżą miny, pora na instrukcję rozbrajania. Złota zasada jest stosunkowo prosta: za planowanie trzeba zabrać się wtedy, gdy biznes kręci się na pełnych obrotach. Wtedy, kiedy nie zmuszają nas do tego wieści od lekarza. Dobrze przeprowadzonej zmianie warty nie powinien towarzyszyć pośpiech, bo to finansowy maraton, który pochłonie kilkanaście miesięcy i wymaga chłodnej głowy.
Wielu przedsiębiorców wpada w pułapkę myślenia, że udziały równają się etatowi. Własność i zarządzanie to dwa zupełnie różne światy. Zawsze można wynająć menedżera z rynku, a żeby nie uciekł po roku z cennym know-how, wystarczy związać go z biznesem kapitałowo. Zwykły testament nie załatwi sprawy. Ten dokument jedynie dzieli majątek, ale uparcie milczy o tym, jak dzielić zyski, kto podejmuje inwestycje i jak rozwiązywać konflikty.
Kolejna sprawa to rozbrojenie kwestii zachowku, czyli roszczenia chroniącego przed zapisem w testamencie. To właśnie przez nie upada sporo firm. Wyobraźcie sobie, że firma jest warta 50 mln zł. Syn przejmuje biznes, a córka, która z firmą nie ma nic wspólnego, żąda spłaty swojej części majątku. Zgodnie z prawem należy jej się zachowek. Problem polega na tym, że te 50 mln zł to wartość maszyn, hal i znaków towarowych. Na firmowym koncie leży może milion złotych wolnej gotówki.
Skąd syn ma wziąć kilka, kilkanaście milionów na spłatę siostry? Najlepszym narzędziem jest często skrojona na miarę polisa na życie założyciela. Wypłaca ona żywą gotówkę wskazanym spadkobiercom, dzięki czemu firma nie traci płynności, a następca nie musi wyprzedawać maszyn pod presją komornika, żeby spłacić rodzeństwo.
Warto zadbać również o upewnienie się, że przyszły sukcesor ma chęci, kompetencje i możliwości, by kontynuować rodzinną działalność. Jeśli tak, zgodnie z zaleceniami sukcesyjnych doradców, należy stopniowo wdrażać go w struktury firmy. Budować jego pozycję wśród wspólników oraz pracowników. A gdy zdobędziemy już poczucie, że wszystko działa sprawnie, nie zaszkodzi przeprowadzenie „testu miesiąca”. Pozwoli on zobaczyć, co zagrało, a co może wymagać jeszcze pracy. Ale to nie jedyne rozwiązanie, bo…
Może by tak po prostu… sprzedać firmę? Ważnym elementem planowania sukcesji jest zdjęcie z siebie presji, że jedynym honorowym wyjściem jest przekazanie pałeczki dzieciom. Jeśli nie ma komu oddać sterów, sprzedaż biznesu funduszowi czy konkurencji to bardzo racjonalna droga. Pamiętajcie tylko, że mądre zarządzanie pozyskaną górą gotówki, dywersyfikacja i ochrona kapitału przed inflacją to też biznes. Zupełnie inny niż prowadzenie firmy, ale równie wymagający.
Krótko pisząc: dorobek życia przetrwa tylko wtedy, kiedy będzie zabezpieczony policzonym, sfinansowanym i przetestowanym w boju mechanizmem. Do tego właśnie służy sukcesja. Najlepsze banki i współpracujący z nimi doradcy wspierają swoich klientów-przedsiębiorców w tym zadaniu. Ale najlepiej zacząć myśleć o sukcesji, zanim będzie za późno.
CZYTAJ TEŻ:

——————————
 ZAPISZ SIĘ NA NEWSLETTERY
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
——————————

ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
zdjęcie tytułowe: KeithJJ/Pixabay