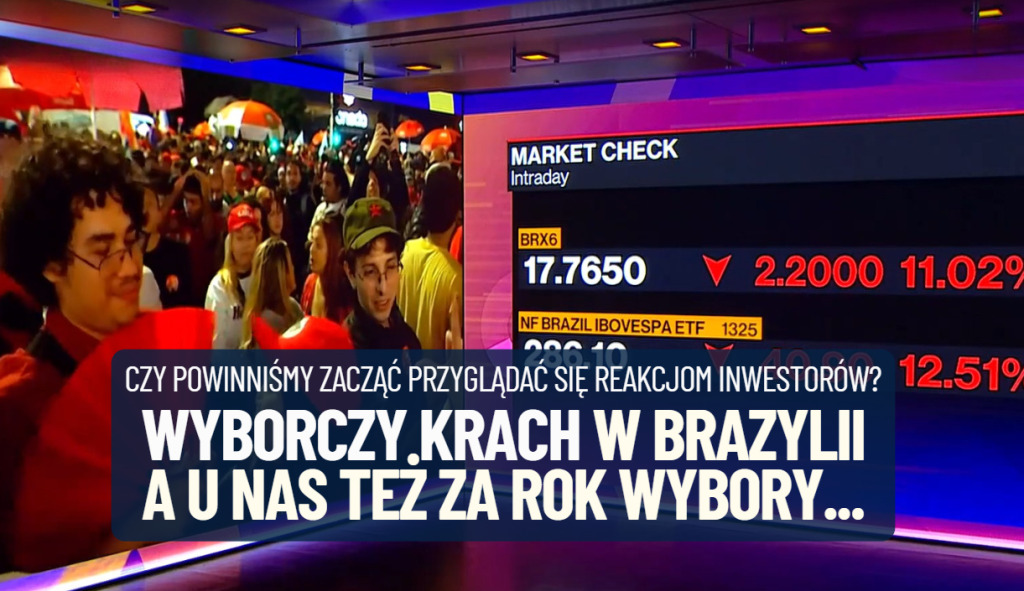

W przyszłym roku w Polsce wybory. O tym, jak bardzo może to być trudny czas dla osób inwestujących swoje pieniądze niech świadczy przypadek Brazylii. Tam – w odpowiedzi na sensacyjną wygraną w wyborach prezydenckich dotychczasowego prezydenta – giełdy zanotowały największe od kilku dekad załamanie. Indeks giełdowy tonie o 17%, niektóre spółki tracą na wartości 40-50%, a wartość lokalnej waluty, brazylijskiego reala, w kilka godzin spadła o monstrualne 10%. To być może dla odważnych inwestorów okazja stulecia, ale też dowód na to, jak dużo może kosztować zawiedzenie nadziei inwestorów. Co nam mówi wyborczy krach w Brazylii?
Jeszcze kilkadziesiąt godzin temu wydawało się, że pewniakiem do wygranej w wyborach na prezydenta Brazylii jest Flávio Bolsonaro, prawicowy polityk o profilu nieco podobnym do argentyńskiego przywódcy Javiera Milei. Inwestorzy od trzech miesięcy kupowali brazylijskie akcje mając nadzieję, że zmiana władzy przyniesie ograniczenie dziury budżetowej, zmniejszenie transferów socjalnych, deregulację i przyspieszenie wzrostu gospodarczego.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Wyborczy krach w Brazylii. Dlaczego inwestorzy wpadli w panikę?
Stosunkowo nisko wyceniane brazylijskie akcje wydawały się w tych okolicznościach pewną inwestycją, bo notowania obecnego prezydenta, lewicowego Luiza Inácio Luli da Silvy, raczej nie dawały mu dużych szans na wygraną. Przez ostatnie trzy miesiące brazylijski indeks Bovespa zyskał na wartości mniej więcej 25%. Siłą rzeczy umacniała się też lokalna waluta, brazylijski real, bo do kraju płynął pieniądz globalnych inwestorów.
Jednocześnie amerykańskie i europejskie banki inwestycyjne zwracały uwagę na zalety brazylijskich spółek – stosunkowo nisko wycenianych, pochodzących raczej z tradycyjnych gałęzi gospodarki (idealna dywersyfikacja portfeli przeciążonych dziś technologiami!), a poza tym płacących wysokie dywidendy (średnia stopa dywidendy ze spółek z indeksu Bovespa to 5% rocznie).
A poza tym mówimy o największej gospodarce Ameryki Południowej, z regionu niezagrożonego żadną wojną (a, umówmy się, nie ma na świecie wielu takich regionów). Brazylijskie akcje polecały w ostatnich tygodniach największe banki inwestycyjne świata: UBS Global Wealth Management, Morgan Stanley, JPMorgan Chase oraz Citigroup.
Pisał o tych nadziejach w „Subiektywnie o Finansach” nasz człowiek Marcin Kuchciak. Gdyby scenariusz ożywienia gospodarczego miał się rzeczywiście sprawdzić – aktywa brazylijskie wydawały się tanie nawet po sporym wzroście wartości z poprzednich miesięcy. Średni wskaźnik C/Z dla spółek z indeksu Bovespa wynosił kilka dni temu 9,7, co było jedną z najwyższych wartości w jego historii, ale w porównaniu z wyceną np. polskiego indeksu WIG20 (wskaźnik C/Z w okolicach 14,9) to wciąż niewiele.
CZYTAJ O TYM:
W poniedziałek inwestorzy przeżyli lodowaty prysznic. Okazało się, że wbrew wszystkim sondażom wielka nadzieja inwestorów, czyli Flávio Bolsonaro, sensacyjnie przegrał z obecnym prezydentem, niszcząc nadzieje na zmianę polityki, liberalne reformy i przestawienie zwrotnicy gospodarki z transferów socjalnych na zwiększanie zysków spółek.
Kilka minut po otwarciu poniedziałkowej sesji niektóre spółki z brazylijskiej giełdy spadały o… blisko 50%. Spadków nie powstrzymywało zatrzymywanie handlu, by inwestorzy ochłonęli. Brazylijskich akcji nie chciał nikt, a sytuacja przypominała krach, jaki pamiętamy znad Wisły z 1994 r. Tak wielkie były nadzieje na to, że największa gospodarka Ameryki Łacińskiej przestanie być śpiącym tygrysem.
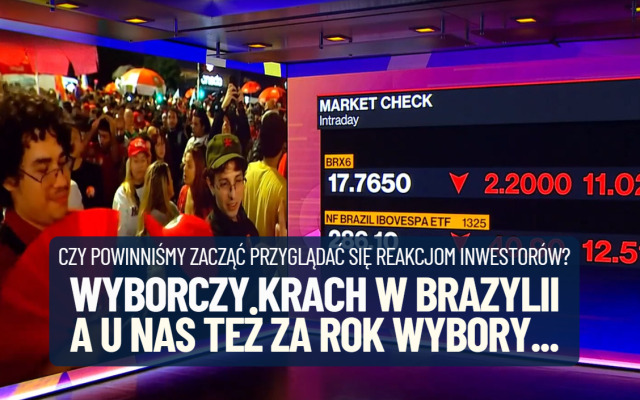
Załamanie indeksu Bovespa w pewnym momencie osiągało 17% (ostatecznie indeks skończył 15-procentową stratą), co było największym załamaniem od czasu pandemii Covid-19. Brazylijska waluta zanotowała najgorszy dzień od 20 lat, tonąc o 10% wobec dolara. To tak, jakby złoty potaniał w stosunku do euro z 4,4 zł do 4,9 zł w ciągu kilkunastu kwadransów lub godzin. Rzadko spotykana katastrofa, choć przecież będąca „tylko” odreagowaniem trwającej od co najmniej kilku miesięcy hossy. Bank centralny Brazylii zapowiedział, że będzie skupował obligacje, co uspokoiło sytuację na rynku długu.
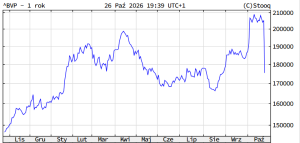
Brazylia po krachu: okazja stulecia czy powrót do normalności?
Inwestorzy są przestraszeni, bo obecny prezydent w kampanii wyborczej obiecał kolejne prezenty socjalne, np. umorzenie zadłużenia mikroprzedsiębiorcom. Jego administracja postrzegana jest jako skłonna do utrzymania świadczeń społecznych i stymulowania konsumpcji na kredyt.
„Śledzę rynki od 2001 r. i widziałem taką skalę katastrofy tylko kilka razy w życiu, np. po zamachach 11 września oraz gdy wybuchła globalna pandemia” – komentował na żywo w telewizji Bloomberg News Eduardo Cohn, zarządzający portfelami w Heritage Capital Partners. Największy fundusz inwestycyjny działający na brazylijskim rynku i przeznaczony dla inwestorów amerykańskich spadł na giełdzie w Nowym Jorku o… 26%, notując najgorszy dzień od debiutu w 2000 r.
JPMorgan już obniżył rekomendację dla rynku brazylijskiego do „neutralnej” z „przeważaj”. Analitycy Wells Fargo nazwali to, co inwestorzy wyprawiają po wynikach głosowania za reakcję „przesadzoną”, chociaż zdaniem analityków banku „pogarszający się obraz fiskalny jest niepokojący”. Ten bank nadal zaleca zakup reala brazylijskiego, który z poziomu 5 reali za dolara spadł do 5,5 reali za dolara. Bank uważa, że obecny poziom to okazja.
Podobnie wygląda też cała brazylijska giełda, bowiem po spadku o 15% indeksu Bovespa jego wskaźnik C/Z jest na poziomie 8,4, co jest bardzo niskim poziomem jak na standardy europejskie, ale ten wskaźnik w ciągu ostatnich pięciu lat był już na poziomie 6,7, a więc ma z czego spadać. Dla niektórych analityków panika inwestorów jest „okazją stulecia”. Patrząc na notowania największych brazylijskich spółek można mieć podobne odczucia.
Brazylijski koncern naftowy Petrobras, jedna z największych tego typu firm na świecie (a w skali gospodarki Brazylii odpowiednik naszego Orlenu), rano tracił na wartości 17%, ale na zakończeniu sesji już tylko 6,7%. Firma przy obecnej cenie ma wskaźnik C/Z na poziomie 5,8. Z kolei bankowy gigant Itau, drugi największy składnik indeksu Bovespa, kończył dzień spadkiem o 14,2%, ale nawet przy tej cenie pozostaje umiarkowanie wysoko wyceniany (C/Z na poziomie 10).
Akcje innych wielkich spółek tonęły jeszcze bardziej. Banco Bradeso spadł o 23%, a Banco de Brasil o 29%. Konglomerat rolniczy Cosan został przeceniony o kosmiczne 48%, a Localisa Rent a Car, czyli spółka zajmująca się wynajmem samochodów, straciła w jeden dzień na wartości 41%.
Część analityków uważa, że obawy o kryzys finansowy pod rządami Luli są przesadzone, bo stopy procentowe w Brazylii są wysokie, a gospodarka tego kraju mimo wszystko jest najlepszą opcją inwestycyjną w tej części świata. Poza tym to jeden z największych rynków wschodzących, które – jako cała grupa – są wskazywane przez analityków jako przyszli „wygrani” koniunktury w najbliższych latach.
CZYTAJ O TYM:

Czego nas uczy wyborczy krach w Brazylii na rok przed wyborami?
Zakładam jednak, że większość z czytelników tego tekstu nie będzie aktywnymi uczestnikami brazylijskiego rynku akcji (a szkoda, bo może jednak warto?). Jakie wnioski wyborczy krach w Brazylii niesie dla nas? Ano takie, że i w Polsce za rok będziemy mieli wybory. Polskie akcje są po trzyletniej hossie, indeks WIG20 w tym czasie podwoił swoją wartość, a wyceny największych spółek są co najmniej „odpowiednie”.
Czas powoli przygotowywać się do ryzyka, iż wybory mogą przynieść decyzje, którzy inwestorzy uznają za zagrażające ich portfelom. Takim scenariuszem byłoby zwycięstwo sił lewicowych (co by zwiastowało przyspieszenie zadłużania państwa i większe dziury w budżecie) albo wynik wyborów oznaczający brak większości którejkolwiek z opcji politycznych i konieczność przeprowadzenia kolejnych wyborów lub rząd mniejszościowy – czyli dryfowanie.
Nie wierzę w spadki cen o takiej skali, jak w Brazylii – to byłoby możliwe chyba tylko w przypadku wygranej w wyborach sił antyeuropejskich, gdyby zaczął nam grozić Polexit – ale przykład Brazylii pokazuje, że globalny kapitał, jeśli jest zawiedziony, a nadzieje były rozbudzone, potrafi ukarać spółki giełdowe niezwykle surowo. Kto spodziewa się któregoś z powyższych scenariuszy w Polsce, powinien już teraz odpowiednio dywersyfikować portfel.
———————————-
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————-
zdjęcie tytułowe: Bloomberg TV