
Czy Brazylia przez następnych kilka lat będzie dla inwestorów takim miejscem, jak Polska w ciągu ostatnich kilku? Nie sposób myśleć o dobrze zdywersyfikowanym portfelu inwestycyjnym – możliwie uniezależnionym od szaleństwa AI i uwzględniającym rynki wschodzące – bez posiadania choćby niewielkiej ekspozycji na Brazylię. A tam właśnie wybory. W pierwszej turze wybory wygrał prawicowy Flávio Bolsonaro, co zostało odebrane euforycznie przez inwestorów. Akcje poszły mocno w górę, rentowności papierów skarbowych w dół, a real umocnił się wobec dolara. Ewentualna prezydentura Bolsonaro jest postrzegana przez inwestorów jako szansa na uzdrowienie finansów publicznych tego największego państwa Ameryki Południowej. Jak polscy inwestorzy mogą na tym zarobić?
W pierwszej turze wyborów prezydenckich w Brazylii zwyciężył Flávio Bolsonaro. Jest najstarszym synem Jaira Bolsonaro (prezydent Brazylii w latach 2019-2022), który we wrześniu 2025 roku został uznany winnym planowania puczu i skazany na karę pozbawienia wolności. Bolsonaro Junior zdobył 47,3% głosów, co było zaskoczeniem, ponieważ sondaże opinii publicznej sugerowały triumf dotychczasowej głowy państwa – Luiza Inácio Luli da Silvy (uzyskał 44,8% poparcia).
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Skręt na prawo w Ameryce Łacińskiej zaczął się stosunkowo niedawno. W 2023 r. zapoczątkowała go Argentyna (Javier Milei), a rok później dołączył do niej Salwador. Pomiędzy 2025 rokiem a czerwcem 2026 roku kandydaci prawicy obejmowali rządy też w Ekwadorze, Chile, Kostaryce, Peru i Kolumbii.
A teraz wisienkę na torcie postanowi najprawdopodobniej Flávio Bolsonaro. Tak przynajmniej sugerują sondaże, dając niewielką (ok. 1-2 pkt proc.) przewagę Bolsonaro Juniorowi. Na Polymarket inwestorzy zakładający się o wynik nadchodzącej w najbliższą niedzielę drugiej tury w 77% przypadków obstawiali zwycięstwo Bolsonaro.
Brazylia: kapitał płynie. Karnawał na rynkach po triumfie Bolsonaro
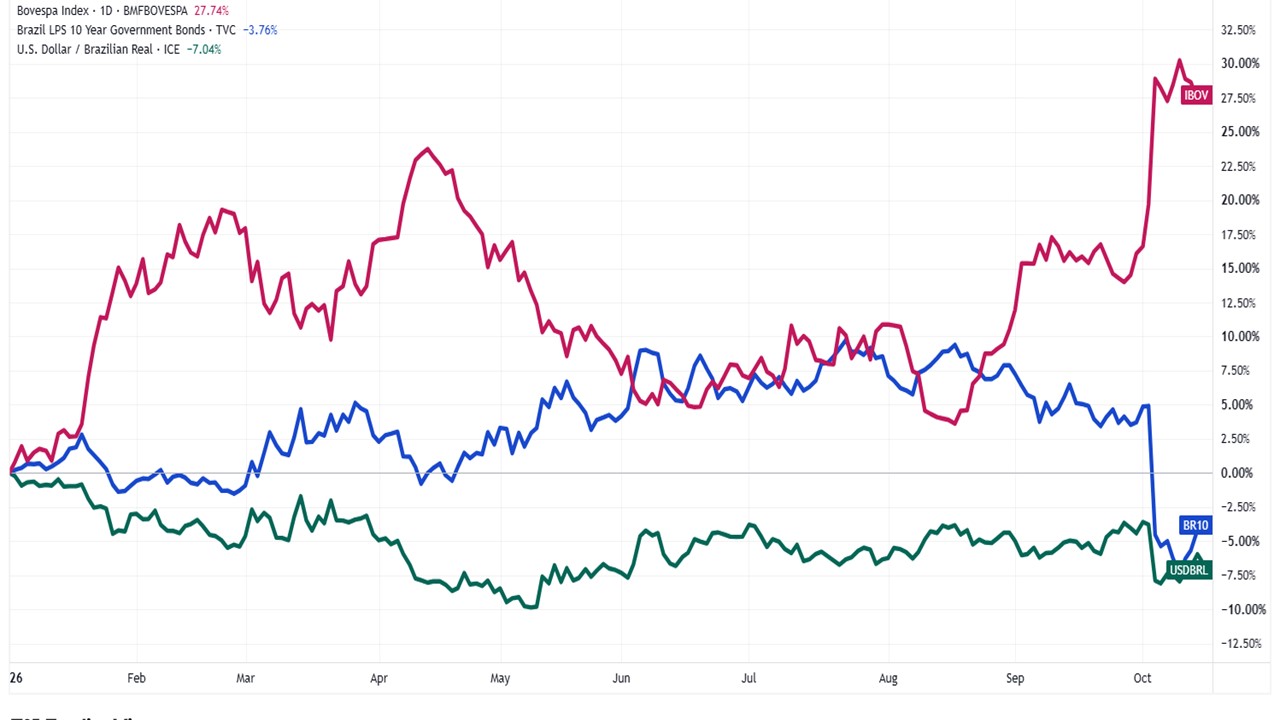
Na wieść o niespodziewanym zwycięstwie w pierwszej turze wyborów kandydata Partido Liberal 5 października 2026 rynki wpadły w euforię. Real brazylijski umocnił się wobec dolara o 4,5%, akcyjny indeks Ibovespa zyskał 7,7%, a rentowność 10-letnich papierów skarbowych poszła w dół z 14,3% do 13%. Z danych Bloomberga wynika, że tylko na pierwszej sesji giełdowej do akcji ze strony inwestorów zagranicznych napłynęło netto 10,1 mld reali brazylijskich, co stanowi najlepszy rezultat dzienny, odkąd agencja zaczęła monitorować ten parametr (czyli od 2008 r.).
Źródło: TradingView
W ślad za nieoczekiwanym rozstrzygnięciem pierwszej tury wyborów prezydenckich uaktywniły się banki inwestycyjne, z których wiele z nadzieją zaczęło spoglądać na przyszłość gospodarki i rynków finansowych w Brazylii. W tym gronie znalazły się m. in. JPMorgan, UBS, Julius Baer i Franklin Templeton.
Analitycy w pierwszej kolejności zwracali w swoich opracowaniach uwagę na potrzebę poprawy finansów publicznych. Ich zdaniem zmiana rządów daje szansę na ustanowienie wiarygodnej kotwicy dla wydatków państwa, w tym wprowadzenia mechanizmów indeksacji, a także ścieżki do osiągania nadwyżki w budżecie państwa.
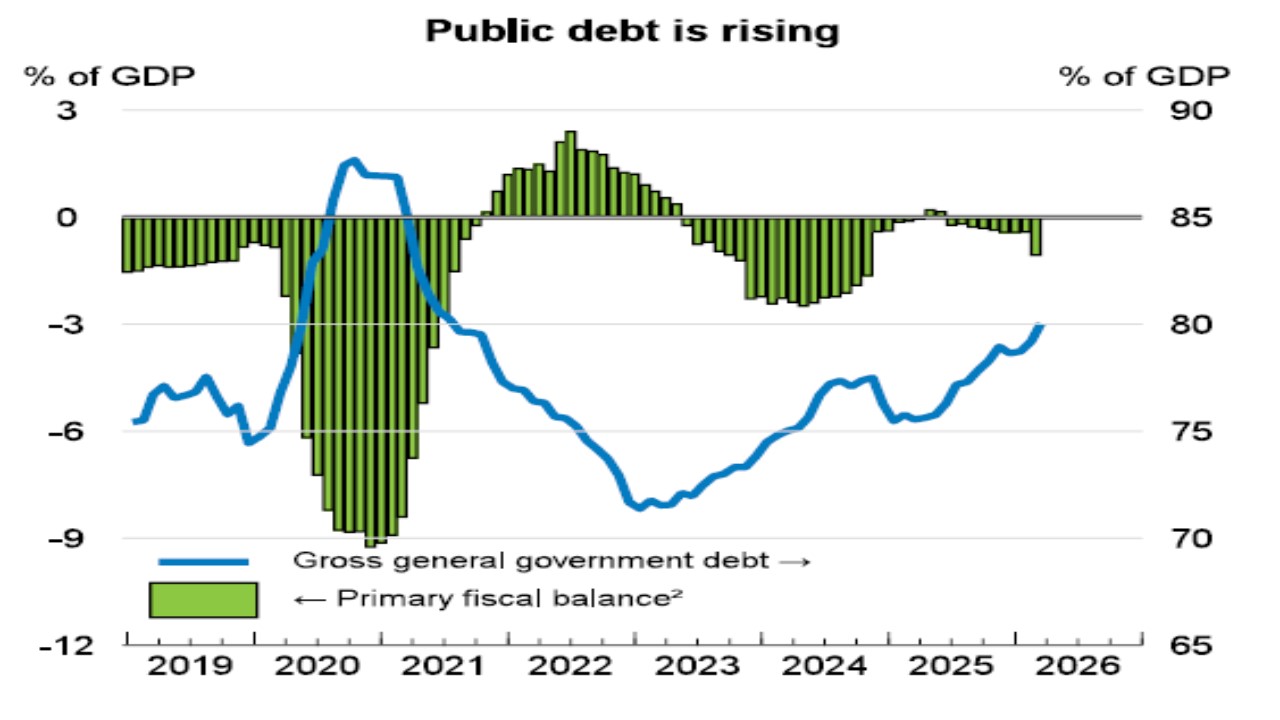
Za czasów prezydentury Luli deficyt budżetowy (sektora instytucji rządowych i samorządowych, tzw. general government) wszedł na niepokojąco wznoszącą się trajektorię. Z nieco ponad 70% PKB w czasach post-covidowych dynamicznie wzrósł do 80%. A prognozy ekonomistów wskazują, że jeżeli zostanie zachowany status quo, to wskaźnik zadłużenia dobije do 99% PKB do 2030 r. Brazylia jest w tym „wyścigu” dwa-trzy lata przed Polską, my dobiliśmy do 60% zadłużenia w stosunku do PKB.
Źródło: OECD
Gdyby rzeczywiście nastąpiła poprawa finansów Brazylii, to analitycy widzą ogromną szansę na to, że brazylijskie aktywa staną się inwestycyjnym hitem. Eksperci szwajcarskiego banku inwestycyjnego UBS napisali właśnie: „Uważamy, że akcje spółek zorientowanych na rynek brazylijski oraz brazylijski real – w tej właśnie kolejności – powinny znacząco zyskać na prawdopodobnym scenariuszu poprawy fiskalnej”.
To dopiero początek wzrostów cen akcji? Brazylia jak Polska?
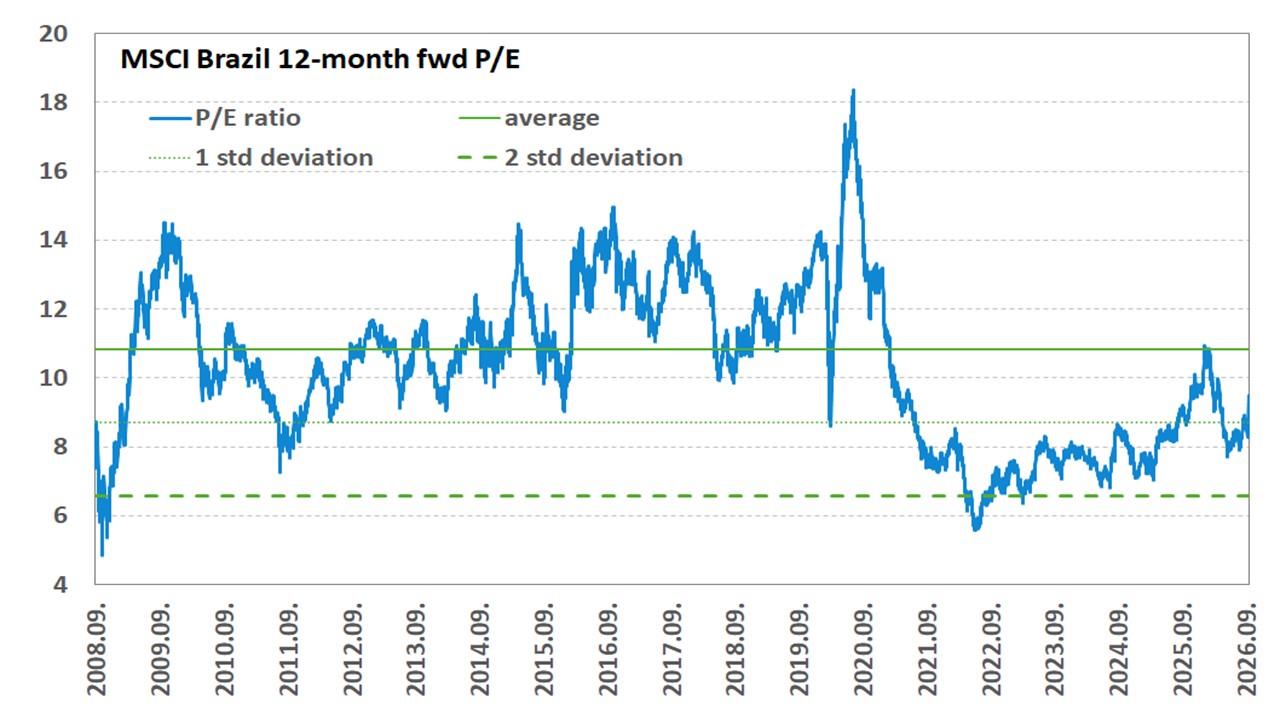
Indeks giełdowy Bovespa wzrósł od początku roku do ostatniego dnia przed pierwszą turą wyborów o ok. 14%, ale po wyłączeniu z niego producentów ropy naftowej wzrost ten wyniósł zaledwie 5,75%. Wycena rynkowa, mierzona wskaźnikiem cena/zysk (P/E) dla prognozowanych wyników na najbliższe 24 miesiące, wynosi obecnie 8,7 – co jest wartością niższą od 10-letniej średniej, wynoszącej 9,7.
UBS twierdzi, że jeśli pozytywny scenariusz dla gospodarki się potwierdzi, wyceny brazylijskich akcji mogą z czasem wzrosnąć, osiągając poziom bliski 12-krotności zysków. „W połączeniu z niższymi realnymi stopami procentowymi, które pozytywnie wpłyną na prognozy zysków, może to przełożyć się na wzrost indeksu o ponad 30% w nadchodzących miesiącach” – dodają analitycy UBS.
A zatem w wariancie bazowym UBS obstawia re-rating brazylijskich aktywów. Podobne zjawisko obserwowaliśmy w Polsce, gdy startowała obecna odsłona hossy. W 2022 r. P/E (w wersji forward, czyli uwzględniającej prognozowane zyski w perspektywie najbliższych 12 miesięcy) dla MSCI Poland wynosiło ok. 6, ale w ciągu kilku lat dobiło do ponad 11.
Według banku inwestycyjnego sektorami, które mogą stać się największymi beneficjentami pozytywnych zmian w zarządzaniu finansami Brazylii są: bankowość, handel detaliczny, budownictwo mieszkaniowe, usługi komunalne, edukacja, opieka zdrowotna oraz spółki o małej kapitalizacji giełdowej.
Spodziewany re-rating w Brazylii nie nastąpi nagle. Warunek konieczny to oczywiście zwycięstwo Bolsonaro. Ale nawet, gdy do tego dojdzie, to wzorując się na poprzednich cyklach wyborczych, proces przeszacowywania akcji może potrwać przez cały pierwszy rok rządów nowej administracji w miarę jak propozycje reform fiskalnych będą trafiać do Kongresu, a rynki nabiorą pewności co do skuteczności wdrażania nowej polityki gospodarczej.
Źródło: OTP Bank
Poza akcjami na triumfie Bolsonaro skorzystać mają też obligacje i real
W tej analizie głównie będzie mowa w segmencie akcji, ale dla pełni obrazu warto też nakreślić, co w opinii UBS czeka nas w innych kluczowych obszarach aktywów. Zakładana reforma fiskalna może sprzyjać spadkowi rentowności papierów skarbowych w ujęciu nominalnym i realnym. Od tegorocznego szczytu w okolicach 15% dochodowość długu rządowego zeszła już do 13%.
Brazylię charakteryzuje jedna z najwyższych realnych stóp procentowych na świecie. Różnica między ceną pieniądza mierzoną wskaźnikiem Selic a inflacją wynosi przeszło 9 pkt proc. (dla porównania w Polsce realna stopa procentowa jest minimalnie ujemna, bo po najnowszym odczycie inflacyjnym wynosi minus 0,35%). Dług brazylijski zdaje się wymarzonym obiektem dla inwestorów stosujących strategię carry trade (pożyczka w walucie z niskimi stopami procentowymi i kupno obligacji kraju z wysokimi stopami procentowymi).

Źródło: Bloomberg
Korzystają z tego też inwestorzy lokalni, którzy, gdy widzą kilkanaście procent do zarobienia na papierach dłużnych przy jednocyfrowej inflacji, chętnie lokują kapitał, gdyż zachowują dzięki temu siłę nabywczą pieniądza. Po drugiej stronie bilansu mamy poszkodowanych – mocno dodatnie realne stopy procentowe są mordercze dla przedsiębiorców, co obniża możliwość finansowania inwestycji za pomocą kredytu i zbliżonych do niego instrumentów. Wysoki koszt długu odczuwa również budżet państwa, ponieważ obsługa odsetkowa kuponów stanowi już ok. 10% PKB.

Źródło: Trading Economics
Na poprawie nastrojów wśród inwestorów może zyskać też real brazylijski (BRL), lecz nie nastąpi to prędko. Zdaniem szwajcarskich finansistów kurs pary USD/BRL, wyliczony na bazie modelu uwzględniającego różnice w stopach procentowych, ryzyko kraju, bilans handlowy i rachunek obrotów bieżących, znajduje się już w okolicach wartości godziwej, którą wyznaczyli oni na 5,10 (obecnie za dolara trzeba zapłacić 5,04 reala, a przed rozstrzygnięciem pierwszej tury wyborów prezydenckich 5,22). Ewentualne dalsze umocnienie się waluty lokalnej jest uzależnione od tempa stabilizowania relacji długu publicznego do PKB.
W krótkim terminie moim zdaniem impulsem do wzmocnienia się BRL byłoby porozumienie z USA w sprawie złagodzenia taryf celnych, o co może nie być trudno, zważywszy na dobre relacje ojca Flávio Bolsonaro z Donaldem Trumpem. Dobre stosunki z prezydentem Stanów Zjednoczonych popłacają, o czym przekonał się ostatnio Javier Milei, głowa państwa Argentyny, któremu amerykańskie władze federalne przyszły z pomocą w celu ustabilizowania peso.
Trump bronił Bolsonaro Seniora przed rokiem w trakcie postępowania karnego wobec byłego prezydenta Brazylii, które zakończyło się wydaniem werdyktu skazującego go na więzienie. Republikanin nie krył, że z powodu „złego” traktowania Jaira Bolsonaro wprowadzi cła handlowe. To nie były czcze pogróżki, gdyż od sierpnia 2025 administracja Trumpa utrzymuje 50% cło na większość brazylijskiego eksportu.
CZYTAJ O TYM:

Dlaczego brazylijski rynek akcji jest inny?
Brazylia ma swoją unikalną specyfikę na tle rynków wschodzących, do których jest zaliczana. Tamtejsze akcje wchodzą w skład indeksu MSCI Emerging Markets. Mają ponad 4% udział w tym benchmarku, największy po czterech gospodarkach azjatyckich (Tajwan, Korea Płd., Chiny, Indie).
Brazylia może stanowić ciekawe uzupełnienie zdywersyfikowanego portfela akcji. Z punktu widzenia geopolityki kraj jest gigantem na swoim kontynencie. Około połowy Ameryki Południowej przypada na niego, gdy chodzi o powierzchnię terytorium, populację i skalę PKB. Państwo plasuje się na pozycji numer jeden w Ameryce Łacińskiej i 11. miejscu na świecie w rankingu Global Firepower, który obrazuje potencjał militarny.
W Azji mamy szereg napięć związanych z polityką Chin wobec swoich sąsiadów (dążenie do wchłonięcia Tajwanu i ekspansja na Morzu Południowochińskim). Ameryka Południowa jest wolna od tego, a Brazylia nie zdradza jakichkolwiek rewizjonistycznych postaw wobec innych państw kontynentu. Jest potentatem na swoim podwórku, czego pełną świadomość mają też jej sąsiedzi, co zapewne studzi ich zapędy do jakichkolwiek awantur politycznych.
Jej położenie geograficzne sprawia też, że mało prawdopodobne zdaje się jej wciągnięcie w jakikolwiek konflikt o szerszym wymiarze geograficznym. To taka swoista renta lokalizacyjna, z której państwo korzystało już podczas obu krwawych wojen światowych poprzedniego stulecia.
W tym roku zmienność notowań akcji firm technologicznych mogła przyprawić inwestorów o zawał. Najlepszym przykładem tego zjawiska była ostatnia przecena indeksu półprzewodnikowego SOX (Philadelphia Semiconductor Index), który w październiku od szczytu do lokalnego dna stracił 16%.
W strukturze Top 10 MSCI Emerging Markets czołowe pozycje zajmują firmy technologiczne. Na dobrą sprawę poza China Construction Bank wszystkie spółki z tego grona są w mniejszym lub większym stopniu powiązane z technologią. Na poziomie indeksów krajowych koncentracja sektorowa może stanowić wyzwanie dla inwestorów nie szukających mocnych wrażeń, związanych ze zmiennością papierów technologicznych.
Sam tajwański TSMC odpowiada za 54% wagi w MSCI Taiwan. Koreańskie Samsung i SK Hynix mają 63% udział w MSCI Korea. Silne tąpnięcie notowań kursów tych firm doprowadzi do istotnej zmiany krajowego indeksu. Ten rozmiar koncentracji i specjalizacja branżowa nie każdemu może pasować.

Źródło: opracowanie własne na podstawie MSCI
Inaczej sytuacja wygląda w Brazylii. W czołowej dziesiątce indeksu MSCI Brazil brakuje spółek technologicznych. Dominuje sektor finansowy i energetyczny z domieszką górnictwa i przemysłu. Uroczniona stopa zwrotu z indeksu w dolarze w co najmniej średnim horyzoncie czasowy wygląda porównywalnie z MSCI Emerging Markets. Brazylia może przyciągać inwestorów zorientowanych na dywidendy, gdyż stopa dywidendy wynosi ponad 5% (średnia w ostatnich dziesięciu latach jest bliska 6%).

Źródło: opracowanie własne na podstawie MSCI
Jak zarobić w Brazylii nie ruszając się z fotela?
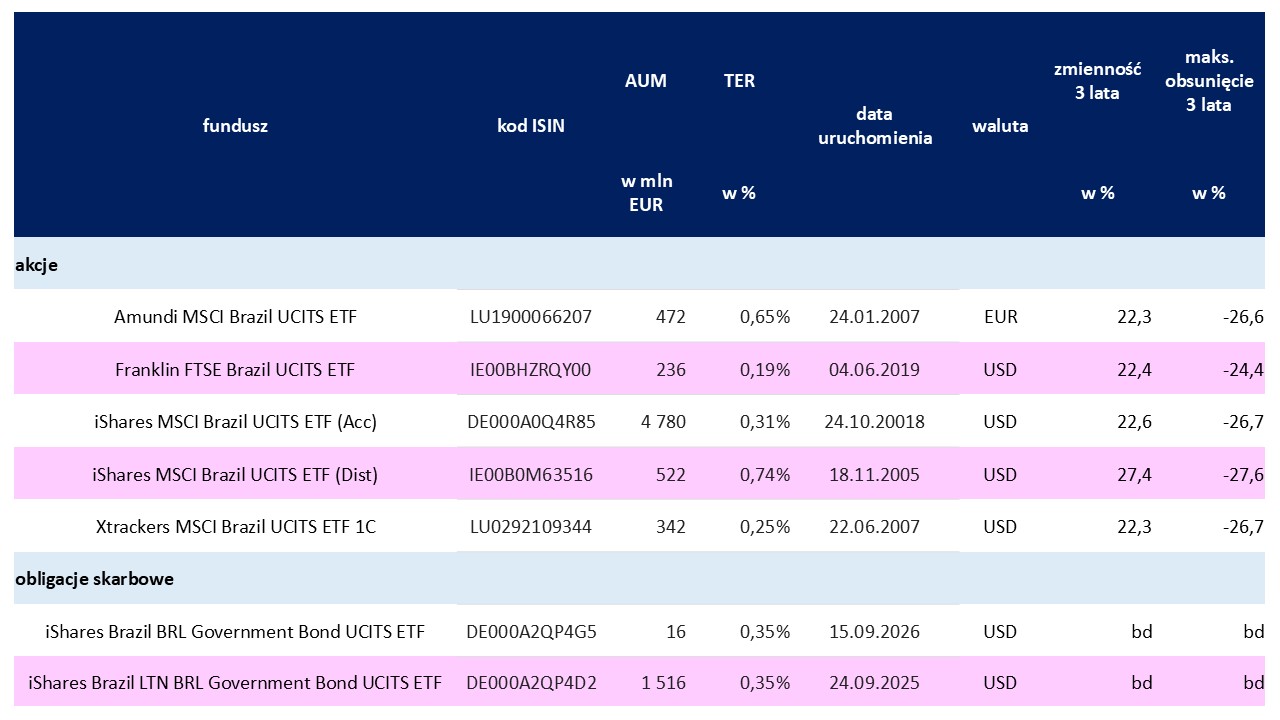
Jak zwykle w dwojaki sposób. Można dokonać tego koszykowo, czyli kupując na przykład ETF na kraj. Brazylia jest dosyć popularna wśród zwolenników rynków wschodzących. Z tego powodu polscy inwestorzy mają dostęp do pięciu funduszy w unijnej formule UCITS. Większość z nich ma charakter akumulacyjny. Tylko jeden jest dystrybucyjny – charakteryzuje go najwyższa opłata za zarządzanie (TER) w wysokości 0,74% rocznie. Koszty utrzymywania pozostałych (akumulacyjnych) są niższe – oscylują w przedziale 0,19-0,65%.
Na poniższej infografice dołączyłem też dwa fundusze obligacji rządowych, które mogą – przy niskiej dwucyfrowej stopie procentowej Selic – skusić zwolenników poszukiwaniach wyższych stóp zwrotu niż na rodzimym rynku. Zwykle kupony z obligacji brazylijskich w dolarze wynoszą 5-10%. Są jednak też dwie serie z kuponem 10% i 12,25%.
Źródło: opracowanie własne na podstawie domeny publicznej
Ekspozycję na Brazylię można też uzyskać samodzielnie dobierając odpowiednie akcje do portfela. Czołową dwudziestkę pod względem kapitalizacji giełdowej widzimy na poniższej infografice. Zamieszczone na niej zostały też dane na temat potencjału zmiany kursu poszczególnych spółek w perspektywie 12 miesięcy na bazie konsensusu analityków. W grupie firm, mogących dać najwięcej powodów do zadowolenia inwestorom, znalazły się m. in. JBS (potentat w dziedzinie przetwórstwa mięsa), Vale (jedna z większych spółek górniczych świata) i Nu Holdings (bank).
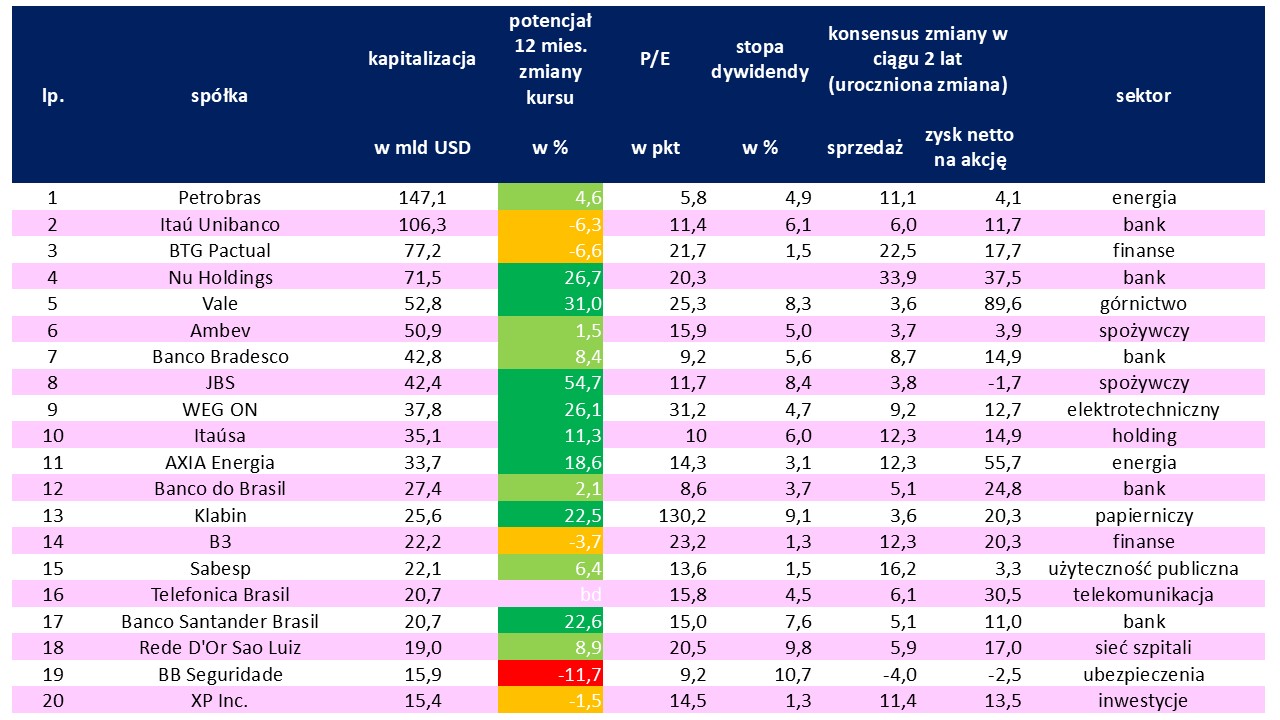
Z tej trójki czytelnikom szczególnie zainteresowanym brazylijskim rynkiem sugeruję bliższe przyjrzenie się Nu Holdings (akcje są przedmiotem obrotu także na Nasdaq). To cyfrowy neobank, który działa na skalę całej Ameryki Łacińskiej (ma 140 mln klientów, z czego większość pochodzi z dwóch kluczowych rynków regionu – Brazylii i Meksyku).
Było we wrześniu br. o nim dość głośno w środowisku inwestycyjnym, ponieważ plotkowano (za sprawą doniesień „Financial Times”), że zagiął parol na brytyjski neobank Monzo (wartość przejęcia szacowano na 8-10 mld funtów). Ostatecznie Nu zdementowało tę plotkę, ale być może wskazuje ona, że spółce robi się za ciasno na swojej półkuli i szuka miejsc do dalszej ekspansji.
Gdyby zapytać przeciętnego inwestora z Wall Street, jakie najbardziej perspektywiczne firmy z obszaru LATAM byłby w stanie wymienić, to nie mam wątpliwości, że obok e-commerce’owego Mercadolibre wytypowałby właśnie Nu. Egzotyczna Brazylia to wielki rynek i niewykluczone, że też nie najgorsza okazja inwestycyjna.
———————————-
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————-
Źródło zdjęcia tytułowego: Peter Knight/Unsplash