
Kolejny bank wycofał z oferty kredyty o zmiennym oprocentowaniu oparte na wskaźniku WIBOR i zastąpił je możliwością pożyczenia na mieszkanie z oprocentowaniem opartym o nowy wskaźnik POLSTR 1M. Powinno być taniej, bo POLSTR jest dziś znacznie niżej od WIBOR-u, ale… czy kredyty oparte na POLSTR są tańsze? A może mamy kolejny dowód na to, iż ani WIBOR, ani POLSTR nie są „prawdziwą” ceną pieniądza, zaś banki manewrują marżami tak, jak chcą – żeby tylko zarobek na kredycie był „prawdziwy”?
Zaczęła się mała rewolucja w kredytach hipotecznych. Kolejne banki zapowiadają wycofanie z oferty kredytów opartych o WIBOR. Zamiast niego w bólach urodził się nowy wskaźnik, POLSTR. Różnica między nimi jest taka, że WIBOR był oparty na oczekiwaniach banków dotyczących przyszłego oprocentowania pieniądza (czyli pożyczkach na trzy miesiące), zaś POLSTR jest oparty na bieżącej jego cenie (czyli pożyczkach udzielanych na jedną dobę).
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- Polak z bankiem na wakacjach. Czego oczekujemy od banku w czasie wypoczynku, jaka może być rola AI w planowaniu wyjazdów? [POWERED BY VISA]
- Dwa nowe ETF-y śledzące polski rynek obligacji, czyli trzecia droga dla posiadaczy kapitału inwestujących w polski dług. Komu to się opłaci i ile można zarobić? [POWERED BY PZU]
Na co komu kredyty na POLSTR? Banki wprowadzają je bez ekstazy
Jeśli narzekaliśmy na WIBOR, że trudno go zrozumieć (i czasem reaguje na rzeczy, które w przyszłości mogą się zdarzyć, lecz nie muszą), to na POLSTR będziemy narzekać ze względu na jego większą wahliwość. A gdybyście starali się zrozumieć, skąd biorą się wskazania na dany dzień – POLSTR jest jeszcze bardziej skomplikowany, niż jego poprzednik, bo jest stopą składaną, czyli średnią z pojedynczych wskazań. Weryfikacja, czy jest prawidłowo wyliczany – gdyby ktoś miał taką fantazję – jest bardzo trudna.
Ale chcieliśmy zmiany, to ją mamy. Właściwie to całe zamieszanie jest „zasługą” byłego premiera Mateusza Morawieckiego, który przestraszył się, że mu poparcie spadnie, jak ludzie zobaczą rosnące szybko raty kredytów, gdy stopy procentowe jeszcze nie idą w gorę. Rzeczywiście, w czasach podwyżek ceny pieniądza raty kredytów zmiennoprocentowych poszły w górę nawet dwukrotnie, ale WIBOR nie był temu winny. Jak to często bywa: szewc zawinił, kowala powiesili.
Kilka tygodni temu PKO BP, jako pierwszy bank w Polsce, ogłosił wprowadzenie detalicznych kredytów hipotecznych opartych na wskaźniku POLSTR (wcześniej Bank Pekao wprowadził kredyty POLSTR-owe dla firm). Każde z tych wydarzeń opisywałem w „Subiektywnie o Finansach”:
CZYTAJ O TYM:
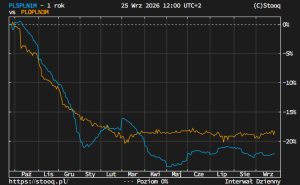
Teoretycznie zmiana wskaźnika referencyjnego powinna oznaczać, że kredyty będą tańsze. No bo POLSTR 1M jest dziś o 0,2-0,3 punktu procentowego niżej od WIBOR 3M (to być może w jakiejś części efekt oczekiwań na podwyżki stóp procentowych w najbliższych miesiącach). I rzeczywiście, w przypadku PKO BP tak się stało – kredyty zmiennoprocentowe po wprowadzeniu POLSTR potaniały.
Teraz do gry wchodzą kolejne banki. Kilka dni temu Erste poinformował, że od soboty przestaje oferować kredyty oparte o WIBOR 3M (którego ostatnie wskazania to 3,86%), a zamiast nich w ofercie pojawią się kredyty oparte na stawce POLSTR 1M (którego wartość w obecnej chwili wynosi 3,55%).
Logicznym byłoby, że przy tej samej marży – czyli przy zachowaniu identycznego wynagrodzenia banku, o ile marża rzeczywiście nim jest – kredyty powinny potanieć. Niższe oprocentowanie wynikające z rynkowej ceny pieniądza (POLSTR zamiast WIBOR) plus stała marża powinny się sumować do niższej ceny kredytu. Na poniższym wykresie zmiana wartości WIBOR (żółta linia) i POLSTR (niebieska linia) w ciągu ostatnich 12 miesięcy.
Kredyty na POLSTR wchodzą do Erste Banku. Jest taniej czy nie?
Jak to wygląda w Erste? Jeszcze w piątek bank publikował na swojej stronie symulację, w której pokazywał – w przypadku kredytu o zmiennym oprocentowaniu, opartym na wskaźniku WIBOR na 400 000 zł z 20-procentowym wkładem własnym – oprocentowanie standardowe 7,4% dla klientów spoza banku i 7,1% dla klientów mających już z bankiem relację (np. konto osobiste).
To wartość wyjściowa, od której można dostać rabaty przyznawane w dość przejrzystej formule: 0,2 punktu procentowego za konto osobiste z wpływami 3000 zł miesięcznie, 0,1 punktu za kartę kredytową z obrotami 500 zł miesięcznie oraz 0,1 punktu za ubezpieczenie mieszkania kupione w banku. Łącznie można zejść do 6,7% rocznie i jeszcze coś urwać w negocjacjach.
Dziś wyjściowe oprocentowanie kredytu dla obcego klienta o identycznych parametrach bank pokazuje na poziomie 7,35%, a więc tylko o 0,05 punktu procentowego mniej, mimo że kredyt oparty jest na nowym wskaźniku, który jest o 0,3 punktu procentowego niższy od poprzedniego. Oznacza to, że marża „zaszyta” w oprocentowaniu po zastosowaniu nowego wskaźnika magicznie rośnie o 0,25 punktu procentowego. Skoro wskaźnik jest niższy, to marża idzie w górę i bank zarobi tyle samo.
Podobną korektę widać w przykładzie reprezentatywnym podawanym przez bank dla typowego kredytu hipotecznego. Do tej pory takim kredytem referencyjnym był kredyt na 291 miesięcy, w wysokości 485 000 zł ze stałym oprocentowaniem 6,15% przez pięć lat, a potem z oprocentowaniem zmiennym WIBOR 3M plus 1,95%. Dziś bank podaje jako referencyjny kredyt na 298 miesięcy w wysokości nieco ponad 510 000 zł, którego oprocentowanie okresowo stałe przez pięć lat wynosi 6,97% (a więc znacznie więcej), zaś potem może „włączyć się” oprocentowanie zmienne oparte na POLSTR z marżą 2,4%.
Widać więc, że w kredycie referencyjnym Erste podbił marżę z 1,95% w przypadku WIBOR 3M do 2,4% w przypadku POLSTR 1M. Z jednej strony widać dorzucenie dodatkowych punktów bazowych do marży, a z drugiej – wykorzystanie okazji, żeby podwyższyć wyjściowe ceny kredytów hipotecznych. Oczywiście, zapewne te stawki można w pewnym zakresie negocjować, na koniec marża jest ustalana indywidualnie dla każdego klienta, ale punkt wyjścia jest taki, jaki jest – czyli że Erste Bank wykorzystał zmianę wskaźnika referencyjnego do podwyższenia marży.
CZYTAJ TEŻ:

Ani POLSTR, ani WIBOR nie odzwierciedlają ceny pieniądza?
Zobaczymy co zrobi ING Bank, który swoje oferty kredytów na POLSTR ogłosi w najbliższych dniach. Dla mnie wniosek z ruchu Erste Banku jest następujący: ani WIBOR, ani POLSTR nie odpowiadają realnej cenie pieniądza. Są to wskaźniki, które mogą mierzyć zmianę sytuacji na rynku pieniądza, ale skoro poważny bank po zmianie wskaźnika z WIBOR na POLSTR zmienia marżę w tak dużym stopniu, to znaczy, że nie traktuje żadnego z tych wskaźników poważnie.
Prawdziwą ceną pieniądza, od której powinny być liczone ceny kredytów i oprocentowanie depozytów, jest chyba to, co bank może dostać za inwestycję w obligacje skarbowe. Do tego dokłada marżę na koszty udzielenia i opiekowania się kredytem oraz na ryzyko niewypłacalności klienta i mamy „prawdziwą” marżę liczoną jako zysk w porównaniu z tym co można bez ryzyka i bez fatygi zarobić na rynku, inwestując w państwowe obligacje.
Jeśli bank może dziś kupić na 10 lat obligacje z oprocentowaniem 6,4%, a zamiast tego udzieli kredytu hipotecznego, który realnie będzie spłacony za 10 lat, to – jak wynika z nowych symulacji podawanych przez Erste i z przykładu reprezentatywnego – żąda za to 0,5% dodatkowego zysku. I będzie go żądał niezależnie od tego czy indeksem ceny pieniądza będzie WIBOR, WIRON, POLSTR, czy Indeks Orzeszków Ziemnych. Niezły kabaret, nieprawdaż?
—————————–
CZYTAJ O BOOMIE KREDYTOWYM:
——————————
 ZAPISZ SIĘ NA NEWSLETTERY
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
——————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
ZOBACZ NASZE ROZMOWY:
„Subiektywnie o Finansach” jest też na Youtubie. Co wtorek „Magazyn Subiektywnie o Finansach”, a poza tym rozmowy z ciekawymi ludźmi o pieniądzach, wideokomentarze i felietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube. A co ostatnio ukazało się w subiektywnym kanale na Youtube?
zdjęcie tytułowe: archiwum autora, Erste Bank