
Prawie trzy razy więcej niż w zeszłym roku zarabia Orlen dzięki wysokim cenom ropy naftowej i… jeszcze wyższym cenom paliw. Koncern właśnie pochwalił się wynikami finansowymi za trzeci kwartał. Rentowność przerabiania ropy na paliwo jest gigantyczna, ale coraz więcej wskazuje na to, że na horyzoncie jest koniec finansowego eldorado. Koncern jednocześnie zapewnia, że nie wyciska pieniędzy z polskich kierowców, bo ceny paliw mamy najniższe w Europie. Za to ceny hotdogów na stacjach – wręcz przeciwnie. Co to wszystko zwiastuje dla ceny akcji Orlenu?
Orlen był w ostatnich miesiącach w centrum zainteresowania nie tylko inwestorów – co naturalne, bo to jedna z największych spółek na giełdzie i jedna z nielicznych, w którą inwestuje cały świat – ale też i kierowców. Co prawda rząd co i rusz włącza regulowane ceny paliw na stacjach, ale limit marży dotyczy tylko sprzedaży gotowych paliw prze stacje. Hurtowe ceny paliwa Orlen może kształtować tak, jak chce (a w zasadzie tak, jak to wynika z globalnych warunków rynkowych).
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Orlen (jeszcze bardziej) zarabia krocie na drogich paliwach
Ogłoszone właśnie wyniki finansowe Orlenu świadczą o jednym: ze stworzonej przez Donalda Trumpa możliwości sutego zarobku z przerabiania ropy naftowej na benzynę koncern korzysta pełnymi garściami. Po trzech kwartałach tego roku jego przychody (232 mld zł) są o 15% wyższe, niż o tej samej porze zeszłego roku. Ale za to rentowność przebiła sufit. Zysk operacyjny EBITDA przekroczył po trzech kwartałach 42 mld zł (rok temu był prawie dwa razy skromniejszy – 24 mld zł).
Zaś zysk netto – główny miernik wyceny giełdowej każdej spółki dywidendowej – pomnożył się niemal trzykrotnie – do 21,5 mld zł. W zeszłym roku było 7,8 mld zł, ale to w dużej części był efekt rezerw na nieudane inwestycje rozpoczęte przez poprzednie władze koncernu. Orlen w dalszym ciągu „produkuje” ogromne ilości gotówki, a nie tylko „papierowe” zyski. Z działalności operacyjnej na kontach Orlenu pojawiło się 36,4 mld zł gotówki (o prawie 2,5 mld zł więcej, niż rok temu).
Co prawda wydatki na inwestycje (21,2 mld zł) były większe o miliard złotych, niż rok temu, zaś 5 mld zł wypłynęło z firmy po wypłacie dywidendy, ale bilans cash flow od początku roku jest i tak mocno dodatni (plus 7,8 mld zł). To nie do przecenienia, biorąc pod uwagę kosztowne inwestycje w przyszłość, które planuje spółka. Orlen leży na pieniądzach, zarówno księgowo – czyli patrząc na zysk netto – jak i realnie (patrząc na ilość pieniędzy w kasie). I tym się różni od niektórych bigtechów, które zarabiają krocie, ale na inwestycje wydają jeszcze więcej. Ten etap jest dopiero przed Orlenem.
Takiej marży w Orlenie nie pamiętają najstarsi górale
Na czym tak naprawdę zarabiał Orlen? Patrząc na strukturę zysku operacyjnego EBITDA LIFO, oczywiście największe konfitury były na przerabianiu ropy naftowej na paliwo i inne produkty ropopochodne. Mimo, ze Orlen przerobił minimalnie mniej ropy, niż rok temu, to zarabiał na tym znacznie więcej. Marża rafineryjna, czyli główne źródło zysku z przerobu ropy, wzrosła w ostatnim kwartale do poziomu 35,9 dolarów na każdej baryłce. Jeszcze dwa lata temu była jednocyfrowa, a na początku roku nie przekraczała 14 dolarów na baryłce.
Nic dziwnego, że sześć rafinerii Orlenu łącznie wygenerowało w trzecim kwartale – tylko w tym jednym kwartale! – ponad 6,3 mld zł zysku operacyjnego (z całego kwartalnego zysku operacyjnego – 14,8 mld zł). Przed wybuchem wojny w Iranie te same rafinerie pokazywały kwartalnie 2-3 mld zł zysku operacyjnego. Wysokie ceny ropy to jedno, ale wyłączone rafinerie w Zatoce Perskiej i w Rosji zwiększyły popyt na paliwa produkowane przez globalne rafinerie. Orlen nie jest wyjątkiem.
Brytyjsko-holenderski Shell w trzecim kwartale tego roku zarobił prawie dwa razy więcej, niż rok temu (10,8 mld dolarów). Brytyjski BP w trzecim kwartale 2026 r. zarobił 8,5 mld dolarów, czyli prawie cztery razy więcej niż przed rokiem. A amerykański ExxonMobil miał 15,4 mld dolarów kwartalnego zysku, ponad dwa razy więcej niż przed rokiem. Również amerykański Chevron pokazał 9,9 mld dolarów, prawie trzy razy więcej niż przed rokiem.
Orlen zarabia, ale nie na polskich kierowcach. „Ceny paliw najniższe w Europie”
Na tym tle kosmiczne zyski Orlenu wyglądają „normalnie”, zwłaszcza że każdy z wymienionych koncernów ma znacznie większe wydobycie własne ropy, czyli zarabia zarówno na wysokich cenach ropy, jak i na dużym obecnie dyferencjale między ceną ropy naftowej, a cenami paliw. Ale Orlen też ma własne wydobycie (głównie gazu) i też zarabia na tym coraz więcej. Segment wydobycia ropy i gazu w ostatnim kwartale dał Orlenowi 4,7 mld zł zysku operacyjnego, czyli o 1,1 mld zł więcej, niż rok temu.
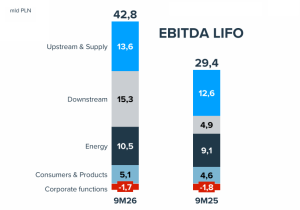
W porównaniu z 6,3 mld zł zysku operacyjnego z przerabiania ropy naftowej i 4,7 mld zł z wydobycia ropy i gazu pozostałe elementy biznesu Orlenu wyglądają nieco skromniej. Koncern wygenerował w poprzednim kwartale stabilne 2,7 mld zł zysku operacyjnego z produkcji (1,1 mld zł) oraz dystrybucji (1,6 mld zł) prądu i ciepła do naszych domów oraz 1,5 mld zł z działalności detalicznej stacji paliw. Ten ostatni element jest najbardziej widoczną częścią działalności Orlenu, bo jego stacje to ok. 30% całego rynku.
Orlen zapewnia, że nie wyciska ostatnich soków z portfeli kierowców, a jak dowód podaje, że mamy jedne z najniższych cen paliw w Europie. Skąd więc 1,5 mld zł kwartalnego zysku tego pionu (o 200 mln zł więcej, niż rok temu)? Orlen wyjaśnia, że niższe marże detaliczne ze sprzedaży paliwa na stacjach odbija sobie wyższymi marżami ze sprzedaży paliw na stacjach za granicą (w Niemczech, Czechach, na Słowacji, na Węgrzech) oraz… wyższą rentownością sprzedaży pozapaliwowej, czyli słynnych hotdogów i kawy.
Rzeczywiście, największe konfitury w działalności Orlenu są na poziomie wydobycia ropy i gazu oraz przerabiania własnej lub kupionej ropy na paliwa i inne produkty. Na sprzedaży tych wszystkich rzeczy m.in. na stacjach paliw Orlen już nie musi aż tak dużo zarabiać, ale widać, że mimo wszystko – stara się, żeby do tej działalności też nie dopłacać.
CZYTAJ TEŻ:

Orlen zarabia, ale inwestorzy nie chcą płacić więcej za akcje
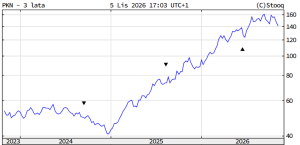
W ostatnich tygodniach notowania akcji Orlenu raczej dołowały. Oczywiście: to może być tylko korekta po szalonej hossie, która wywindowała w ciągu zaledwie dwóch lat cenę akcji Orlenu z 40 zł do 160 zł. Dziś można kupić te papiery już po 140 zł, ale część analityków uważa, że być może nieprędko zobaczymy akcje Orlenu na nowych szczytach. Sceptycy wskazują na to, że w ostatnich dniach spadają mocno ceny ropy naftowej, a w ostatnich tygodniach – również marże rafineryjne (czyli różnica między cenami ropy naftowej i paliwa).
Dla Orlenu spadek cen ropy naftowej oznacza uszczuplenie zysków w segmencie wydobywczym, choć jednocześnie poprawia sytuację w segmencie sprzedaży paliwa na stacjach (im niższa cena surowca, tym więcej można uciułać na marży detalicznej, a klient – przyzwyczajony do wysokich cen – tego nie zauważy). Do tego wszedł w życie podatek od nadmiarowych zysków (także tych osiągniętych już w przeszłości), więc Orlen będzie musiał oddać więcej zysku do urzędu skarbowego.
W dłuższej perspektywie analitycy obawiają się, że kurcząca się marża rafineryjna i tańszy surowiec wpłyną na zdolność Orlenu do finansowania rekordowego programu inwestycyjnego. Nie chodzi nawet o to, że Orlen nie będzie już „produkował” tyle gotówki, co ostatnio, raczej chodzi o to, czy w gorszych warunkach rynkowych nie pojawi się bolesny wybór: wydać zarobione pieniądze na inwestycje czy rozdać akcjonariuszom w hojnej dywidendzie?
Czy winda z ceną akcji Orlenu nie pojechała zbyt wysoko?
Dziś Orlen nie musi takkch wyborów podejmować, bo kasy starcza na obie te rzeczy. Ale po czterokrotnym wzroście ceny akcji spółka jest już dość wysoko wyceniona (C/Z w okolicach 12,8). Z drugiej strony na każdą akcję przypada dziś prawie 11 zł zysku (wskaźnik EPS) i zapewne ta kwota jeszcze wzrośnie w kolejnym kwartale. Z tego punktu widzenia nawet gdyby akcje Orlenu kosztowały 200 zł (a nie 140 zł, jak ostatnio), to dałoby się to uzasadnić wysoką stopą dywideny (o ile trafiłby na nią cały zysk).
Ale inwestorzy widzą już oczami wyobraźni spadek EPS bliżej poziomu 5-7 zł. A z tego punktu widzenia bardziej racjonalną wyceną spółki byłoby 100 zł za akcję. Chyba, że ktoś bardzo mocno wierzy w sukces programu inwestycyjnego Orlenu i w to, że za 5-7 lat spółka będzie przynosiła dwa razy większe zyski, w połowie zapewniane ze sprzedaży energii.
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
ZOBACZ „SUBIEKTYWNIE O FINANSACH” W YOUTUBE:
„Subiektywnie o Finansach” jest też na Youtube. Cotygodniowy „Magazyn”, raz w miesiącu duża rozmowa, a poza tym komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube. Polub, komentuj, podaj dalej, pomóż nam się rozwijać!
zdjęcie tytułowe: Orlen