
Ponad 8,2 mld zł czystego zysku pokazał po trzech kwartałach tego roku największy polski bank PKO BP. Zanosi się na kolejny rekordowy rok bankowego giganta, któremu pomaga wzrost skali działalności i niższe rezerwy na spory z frankowiczami. Te dwa czynniki pozwoliły „zarobić” wystarczająco dużo, żeby pokryć ponad 2 mld zł wyższego podatku dochodowego. Kto posiada akcje PKO BP w ciągu trzech ostatnich lat potroił wartość swoich pieniędzy. Na jakim etapie jest wielka bankowa hossa? Przekonamy się wkrótce, bo największy polski bank szykuje nową strategię
Ujawnienie: PKO BP nie miał wpływu na powstanie i treść tego artykułu, natomiast bank jest Partnerem komercyjnym multiblogu „Subiektywnie o Finansach”, wspólnie prowadzimy akcję edukacyjną dotyczącą m.in. kont OKI
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Najważniejszym wskaźnikiem, który opisuje rentowność banków jest marża odsetkowa, czyli różnica między wypłacanymi klientom odsetkami od depozytów, a oprocentowaniem inkasowanym od klientów kredytowych i tymi pochodzącymi z poczynionych inwestycji (np. w obligacje). W przypadku PKO BP marża odsetkowa utrzymuje się po trzech kwartałach wciąż na iście kosmicznym poziomie 4,43%. To co prawda o 0,44 punktu procentowego mniej, niż rok temu o tej samej porze, ale w tym samym czasie WIBOR 3M spadł z 4,4% do 3,9%, czyli o pół punktu procentowego.
Mimo niższej – choć wciąż bardzo wysokiej – marży odsetkowej, bank zarobił po trzech kwartałach o ok. 300 mln zł więcej na odsetkach (17,7 mld zł) i mniej więcej o 300 mln zł więcej na prowizjach (3,5 mld zł), niż w zeszłym roku o tej samej porze. To wynika przede wszystkim ze wzrostu skali jego działalności. Aktywa, którymi dziś zarządza PKO BP, zbliżają się do 620 mld zł, czyli kwoty prawie o 40 mld zł większej, niż w zeszłym roku. Wartość finansowania udzielonego klientom poszła w górę o 15% i na koniec trzeciego kwartału osiągnęło 363 mld zł (z tego 235 mld zł to kredyty udzielone klientom detalicznym).
PKO BP to hipoteczna potęga. Jakie kredyty wybierają klienci?
Największy polski bank rządzi zwłaszcza na rynku kredytów hipotecznych. Ponad 30% wszystkich nowych kredytów hipotecznych to urobek PKO BP. Ten bank ma jeden z najbardziej rozwiniętych technologicznie procesów udzielania kredytów hipotecznych (można dostać kredyt praktycznie „bezdotykowo”, czyli w ramach cydrowej hipoteki), kwartalnie udziela już kredytów za 12 mld zł (w zeszłym roku o tej samej porze – było to 8 mld zł).
Które kredyty wybierają hipoteczni klienci PKO BP? Głównie stałoprocentowe, choć dominacja nie jest tak duża, jak w niektórych innych bankach udzielających takie kredyty na dużą skalę. Udział kredytów ze stałą stopą procentową w nowej sprzedaży w PKO BP wynosi 66%, a ich udział w całym portfelu złotowych kredytów hipotecznych wzrósł do 48%. Czyli już co drugi hipoteczny kredytobiorca w PKO BP ma kredyt o stałym oprocentowaniu na pięć lat.
Wiceprezes banku Krzysztof Dresler na konferencji prasowej z okazji ogłoszenia wyników finansowych powiedział, że PKO BP zachęca klientów korzystania z okresowo stałej stopy procentowej. Jego zdaniem to może być korzystne rozwiązanie z perspektywy klientów, gdyż eliminuje niepewność i zmienność raty kredytowej na dłuższy czas. Co nie zmienia faktu, że w ciągu pierwszego miesiąca po wprowadzeniu kredytów zmiennoprocentowych opartych na POLSTR bank PKO BP sprzedał 400 mln zł kredytów opartych na tej stawce.
CZYTAJ TEŻ:
PKO BP rozpycha się tam, gdzie jeszcze nie jest największy
Nie udało się natomiast powiększyć sprzedaży kredytów konsumpcyjnych, która wyniosła w ostatnim kwartale 9 mld zł (tok temu była o 7% większa). PKO BP intensywnie próbuje rozwijać sprzedaż kredytów gotówkowych, ratalnych i innych konsumpcyjnych w ramach zewnętrznych ekosystemów, współpracując np. z Allegro. Klienci mogą połączyć konto w PKO BP z kontem Allegro, dzięki czemu płatność za zakupy na Allegro odbywa się bez opuszczania serwisu. Klienci otrzymują do 3% cashbacku (łącznie do 1200 zł rocznie) za zakupy opłacone w ramach połączonego konta. To ma być patent PKO BP na szukanie nowych klientów i nowych kredytów tam, gdzie klienci robią zakupy.
O ile koncepcja wbijania się w ekosystemy zakupowe – podobnie bank chce „łapać” osoby przymierzające się do zakupu mieszkania lub samochodu – jest we wstępnej fazie realizacji, o tyle PKO BP coraz bardziej rozpycha się w bankowości korporacyjnej. A tutaj jego pozyska rynkowa do tej pory była słabsza, niż największego rywala, czyli Banku Pekao. W bankowości korporacyjnej silną pozycję mają też Citi Handlowy, czy BNP Paribas. Od początku swojego „urzędowania” prezes PKO BP Szymon Midera zapowiadał, że PKO BP ma wielkie ambicje w finansowaniu firm.
I to się dzieje. Portfel finansowania klientów korporacyjnych na koniec trzeciego kwartału wyniósł w PKO BP już 128 mld zł i po raz pierwszy od wielu lat urósł szybciej, niż portfel finansowania kredytów detalicznych (choć wciąż tej ostatni jest większy – 235 mld zł). Kredyty dla przedsiębiorstw poszły w górę w największym polskim banku o 17,6% w skali roku, a 60% udzielanych kredytów to kredyty inwestycyjne. Widać, że PKO BP próbuje zbliżyć się w finansowaniu firm do tej pozycji, którą ma na rynku detalicznym.
Zaoszczędzili na rezerwach, zapłacili podatek
Patrząc na przyczyny wzrostu rentowności banku – który mógłby wydawać się scenariuszem science fiction, biorąc pod uwagę konieczność płacenia w tym roku wyższego podatku dochodowego (banki oddają w tym roku do „skarbówki” 30% zamiast 19% zysku) – widzimy przede wszystkim spadek wartości rezerw tworzonych w związku ze sporami z frankowiczami. Są one po trzech kwartałach tego roku aż o 2,3 mld zł mniejsze, niż w zeszłym roku o tej porze. Kolejne 600 mln zł więcej bank zarobił na prowizjach i odsetkach od klientów, czyli głównie na wzroście skali działalności.
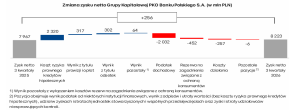
To wystarczyło, żeby pokryć o 2 mld zł większe obciążenie podatkiem dochodowym, większe o prawie 260 mln zł koszty działania banku oraz ponad 450 mln zł rezerw i innych obciążeń w związku z nową falą pozwów dotyczących wskaźnika WIBOR oraz sankcji kredytu darmowego. To nowe kłopoty prawne banków, choć raczej nie osiągną takiej skali, jak sprawy frankowiczów. Obecnie w sądach jest 1291 pozwów, w których klienci PKO BP kwestionują konstrukcję oprocentowania zmiennego oraz zasady ustalania stopy WIBOR oraz 9420 spraw dotyczących sankcji kredytu darmowego (czyli błędów w umowach, które mają skutkować wprowadzeniem zerowego oprocentowania).
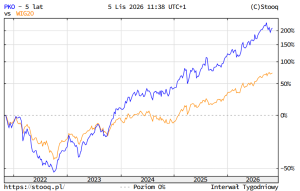
Rekordowo wysokim zyskom PKO BP towarzyszył w ostatnich latach wzrost giełdowej ceny akcji. Trzy lata temu akcje PKO BP można było kupić za 35 zł. Dziś trzeba za nie płacić mniej więcej 115 zł. Cena akcji banku rosła w tej „trzylatce” trzy razy szybciej, niż indeks WIG20, co częściowo wynikało ze wzrostu oficjalnych stóp procentowych NBP (taki czas sprzyja zwykle wyższym zyskom banków, co inwestorzy uwzględniają w cenach akcji).
PKO BP szykuje nową strategię. Czy może być jeszcze droższy?
Pytanie co dalej. Akcje banku doszły do 125 zł i od kilku tygodni krążą w rejonie 110-120 zł. Przy tej cenie akcji bank jest wyceniany godnie – wskaźnik C/Z wynosi 13,4, czyli powyżej średniego poziomu charakterystycznego dla biznesu bankowego (ok. 10). Z drugiej strony: PKO BP wypłaca akcjonariuszom wysokie dywidendy (stopa dywidendy obecnie wynosi aż 5,3%, a więc dwa razy więcej, niż średnie oprocentowanie depozytów bankowych) i wygląda na to, że mimo wyższego podatku dochodowego może w tym roku znów osiągnąć historyczny rekord zysku netto.
Prezes Szymon Midera ogłosił, że zarząd banku zaczyna prace nad aktualizacją strategii. Szczegóły mają być znane wiosną 2027 r. Bank zamierza w tym dokumencie przedstawić plany rozwoju aż do 2030 r. Akcjonariusze, inwestorzy i analitycy próbujący wycenić „uczciwą” wartość banku w przyszłości będą na to czekać z zapartym tchem.
W opublikowanej w październiku 2024 r. strategii na lata 2025-2027 bank PKO BP zaplanował, że wskaźnik rentowności kapitału ROE będzie powyżej 18% (przy założeniu stopy referencyjnej NBP w 2027 r. na poziomie 3,5%). Ten poziom został już w zasadzie osiągnięty. „Chcemy podnieść poziom ambicji związany ze wzrostem biznesu” – mówi Szymon Midera i sugeruje kierunek 30% udziału w polskim rynku bankowości detalicznej i 20% w bankowości korporacyjnej.
Bank w obecnej strategii zakłada m.in. zwiększenie liczby klientów indywidualnych z 11,4 mln do 15 mln w 2027 r. Aktywa klientów bankowości prywatnej wzrosnąć mają do 100 mld zł. Jednym z celów obecnej strategii, kończącej się w przyszłym roku, jest zwiększenie udziału w finansowaniu klientów biznesowych z 16,5% do 18%. Wygląda więc na to, że największy polski bank chce być jeszcze większy. Pytanie czy będzie to cel ekspansji na polskim rynku, czy również za granicą.
——————————
CZYTAJ TEŻ:

——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
ZOBACZ „SUBIEKTYWNIE O FINANSACH” W YOUTUBE:
„Subiektywnie o Finansach” jest też na Youtube. Cotygodniowy „Magazyn”, raz w miesiącu duża rozmowa, a poza tym komentarze i wideofelietony poświęcone Twoim pieniądzom oraz poradniki i zapisy edukacyjnych webinarów. Koniecznie subskrybuj kanał „Subiektywnie o Finansach” na platformie Youtube. Polub, komentuj, podaj dalej, pomóż nam się rozwijać!
zdjęcie tytułowe: FinanceVisual