
Bank Pekao sprzedaje najwięcej kredytów mieszkaniowych od czasów rządowych dopłat, bije rekordy w pożyczkach gotówkowych, a klienci przynoszą mu kolejne miliardy złotych oszczędności. Mimo to zysk banku spadł o niemal jedną piątą. Biznes rośnie, ale konkurencja o klientów jest coraz trudniejsza. Bank nie chce oddawać ich rywalom, więc szykuje gamechanger: nową aplikację mobilną. Zarząd zastanawia się również nad przyszłością nazwy banku i żubra w logo. Czy będzie kumulacja zmian w Banku Pekao? Czy w przyszłym roku drugi największy bank w Polsce zmieni się nie do poznania, także w naszych smartfonach?
Wyniki finansowe największych polskich banków to niezła odpowiedź na pytanie o to, co robimy z pieniędzmi. Czy chętniej pożyczamy (na mieszkanie czy na konsumpcję?), czy też raczej gromadzimy oszczędności na gorsze czasy? A może chętnie je inwestujemy? W wynikach Banku Pekao widać kilka zjawisk jednocześnie. Z jednej strony bank pokazuje ogromną skuteczność w pozyskiwaniu nowych klientów, ale z drugiej strony – traci zbyt wielu obecnych.
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
W drugim największym banku w Polsce zdają sobie sprawę, że przyciąganie nowych klientów musi iść w parze z zatrzymywaniem dotychczasowych. A do tego potrzebna jest zarówno dobra oferta, jak i wygodna obsługa oraz skuteczny marketing. Stąd już blisko do zapowiadanych zmian w aplikacji i… dyskusji o tym, z czym właściwie powinna kojarzyć się marka Pekao.
Pekao pokazał wyniki. Bank zarabia miliardy, ale coraz więcej miliardów oddaje państwu
Po dziewięciu miesiącach 2026 r. Bank Pekao ma 4,26 mld zł zysku netto. To o blisko jedną piątą mniej niż rok wcześniej. Gdyby zatrzymać się na tej liczbie, można byłoby odnieść wrażenie, że bank złapał zadyszkę. Ale jeśli poskrobać głębiej… Zysk przed opodatkowaniem zmniejszył się już tylko o niespełna 3%, do poziomu 6,55 mld zł, co sugeruje, że przygniatająca większość spadku zysku jest efektem wyższego opodatkowania zysków banku przez polityków.
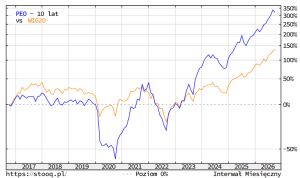
Inwestorzy też się nie przejęli, bo akcje banku po ogłoszeniu spadku zysków… podrożały. To bank, który zawsze miał dobre notowania wśród inwestorów, bo jest dobrym płatnikiem dywidend. A w ciągu ostatnich 10 lat cena jego akcji poszła w górę z 60 zł do 270 zł, czyli więcej niż czterokrotnie. W porównaniu z indeksem WIG20 (żółta linia) od kilku lat świeci pełnym blaskiem.
Od tego roku banki płacą 30% podatku dochodowego zamiast 19%. W Banku Pekao obciążenie z tego tytułu wyniosło 2,28 mld zł, co oznacza, że bank zapłacił o 736 mln zł więcej podatku dochodowego, niż przed rokiem. Po doliczeniu podatku bankowego (669 mln zł) łączne obciążenie tymi dwoma podatkami zbliżyło się do 3 mld zł. Można więc policzyć, że z każdych 100 zł zarobionych przed oboma podatkami około 41 zł przypada państwu.
Pod wyższym rachunkiem podatkowym kryje się jednak rosnący biznes. Wartość udzielonych kredytów wzrosła w ciągu roku o 10%, do astronomicznych 220 mld zł. Klienci indywidualni powierzyli bankowi ponad 29 mld zł nowych oszczędności. Wynik z opłat i prowizji zwiększył się o 11%, a koszty ryzyka wynikającego z nie spłacanych w terminie kredytów (49 punktów bazowych) jest już nawet poniżej przedziału 65–75 punktów zakładanego w strategii na 2027 r. W zasadzie jedyną rzeczą, która może martwić udziałowców banku, jest wzrost kosztów działania (są o 7,5% większe, niż przed rokiem).
Kredyty hipoteczne przyspieszają. Walka toczy się również o tych, którzy kredyt już mają
W trzecim kwartale Bank Pekao udzielił kredytów mieszkaniowych za 4,2 mld zł, czyli za kwotę o 36% większą niż rok wcześniej. To najlepszy wynik od czasów programu „Bezpieczny kredyt 2%”, ale tym razem osiągnięty bez wsparcia ze strony jakichkolwiek dopłat państwowych. Sprzedaż nowych kredytów to jednak tylko część obrazu. Bank Pekao nie ma problemu z pozyskiwaniem nowych klientów, ale…
Równolegle dotychczasowi klienci częściej spłacają całe zadłużenie, nadpłacają swoje kredyty lub przenoszą do innych banków. Wartość całego portfela hipotek Banku Pekao rosła znacznie wolniej niż nowa sprzedaż, bo tylko o 3,3%. Liczba rachunków kredytowych zmniejszyła się z 338 000 do 325 000, a udział banku w rynku spadł z 14,4% do 13,3%. To pokazuje, jak intensywna stała się konkurencja o kredytobiorców.
Banki zabiegają zarówno o osoby kupujące mieszkanie, jak i o tych, którzy kredyt już mają, ale mogą go przenieść do konkurencji. W Banku Pekao całkowite spłaty kredytów hipotecznych wyniosły w trzecim kwartale ok. 1,3 mld zł, wobec niespełna 900 mln zł rok wcześniej. Nie wszystkie oznaczają refinansowanie u konkurencji, ale ich skala sprawia, że utrzymanie dotychczasowego klienta będzie stanowiło dla banku w najbliższym czasie większy priorytet.
Bank Pekao się odgryza i rozwija ofertę dla osób przenoszących kredyt z innych banków. Dla klientów to korzystny kierunek: konkurencja daje więcej powodów, żeby od czasu do czasu porównać swoją umowę z propozycjami innych banków. Banki konkurują między sobą również prostotą procedur i szybkością obsługi. I właśnie tutaj coraz większą rolę odgrywa aplikacja mobilna. W Banku Pekao wpływ zmian technologicznych na sprzedaż już widać.
ZOBACZ TEŻ:
Nowa aplikacja Banku Pekao. Czy to będzie gamechanger?
Szefowie Banku Pekao potwierdzili zapowiedź, że w 2027 r. wprowadzi nową aplikację mobilną. To może być jedno z kluczowych wydarzeń dla banku – i całego rynku bankowego, bo mówimy o drugim największym banku na rynku – w najbliższej przyszłości. Wystarczy spojrzeć na liczby. Z bankowości cyfrowej Banku Pekao aktywnie korzysta 4,25 mln osób. Aż 92% tej grupy korzysta z niej przez smartfon, a 65% loguje się już wyłącznie przez telefon.
Aplikacja PeoPay ma 3,7 mln aktywnych użytkowników, o 8% więcej niż rok wcześniej. Dla dużej części klientów bank to dziś przede wszystkim ekran po zalogowaniu do aplikacji. Czy w banku powstaje zupełnie nowa aplikacja, czy mowa o gruntownym przebudowaniu wersji obecnej aplikacji PeoPay? Na to pytanie przedstawiciele banku nie chcieli odpowiedzieć. W fazie testów jest też asystent AI wewnątrz aplikacji. Kiedy jego pełne wdrożenie? Nie wiadomo.
Jeszcze przed wdrożeniem nowej aplikacji mobilnej Bank Pekao stara się jak najbardziej ułatwić życie klientów. Niedawno udostępnił weryfikację tożsamości klienta przez aplikację mObywatel. To oznacza, że nie ma już konieczności robienia sobie zdjęcia selfie, co jest dla wielu klientów niekomfortowe, a zdarzały się też problemy z identyfikacją konkretnej osoby. Teraz – podobnie jak w coraz większej liczbie banków – klient może „podpisywać się” poprzez QR kod w aplikacji mObywatel.
W czwartym kwartale będzie można zalogować się do internetowego systemu Pekao24 za pomocą kodu QR i aplikacji PeoPay, bez wpisywania numeru klienta i hasła. Dzięki temu zalogowanie się do swojego konta będzie w pełni biometryczne, niezależnie od tego, czy klient będzie to robił przez smartfon czy przez komputer.
Bank Pekao nie ma łatwego zadania, bo myśląc o wszelkich unowocześnieniach ma do pogodzenia interesy różnych grup klientów. Nowe funkcje i nowa aplikacja powinna przyciągać młodszych użytkowników, ale bank musi też pozostać dostępny i wygodny dla tych, którzy nauczyli się obecnych funkcji i nie mają ochoty „uczyć się banku” od nowa.
Unowocześnianie zdalnych kanałów dostępu do banku to nie tylko sztuka dla sztuki, to działanie przynosi konkretne profity. Można to pokazać na przykładzie portfela pożyczek gotówkowych, który w Pekao urósł o 16% w skali roku. Ich kwartalna sprzedaż osiągnęła rekordowe 2,3 mld zł. Przyczyny? Uproszczenie procesu kredytowego w aplikacji mobilnej. Dzięki niemu kredyt od „żubra” można uzyskać dosłownie w kilka minut. Wniosek jest prosty: wygodniejsza obsługa przekłada się na większą skłonność klientów do korzystania z usług.
Pekao bez żubra w logo? Zarząd zastanawia się, ile kosztuje mylenie banku z konkurencją
Kolejny istotny wątek to marka, pod którą Bank Pekao będzie działał w kolejnych latach. Decyzji o zmianie nazwy i logotypu jeszcze nie ma. Prezes Cezary Stypułkowski mówi jednak otwarcie, że widzi powody, by poważnie przeanalizować taki ruch. Głównym problemem jest tożsamość marki. Nazwy PKO (BP) i (Bank) Pekao brzmią niemal identycznie, a większy konkurent ma przewagę rozpoznawalności.
Według wewnętrznych badań banku, ponad 40% klientów myli ze sobą te nazwy. A to może być spory problem, także finansowy. Jeżeli bank płaci za reklamę, a odbiorca przypisuje ją konkurentowi, część pieniędzy wydanych na budowanie rozpoznawalności marki pracuje na cudzy rachunek. Można mieć dobry produkt i skuteczną reklamę, a na końcu usłyszeć od niedoszłego klienta, że widział świetną ofertę… tego drugiego banku.
Zmiana marki również kosztuje. Trzeba wymienić oznaczenia, przebudować komunikację i nauczyć klientów nowej nazwy. Przede wszystkim zaś przekonać ich, że instytucja, której powierzają oszczędności, zachowuje ciągłość działania i tożsamość. Bank Pekao powstał w 1929 r. i zbliża się do setnych urodzin. Taka historia może utrudniać zmianę, ale jest też atutem, którego nie da się kupić.
Co mogłoby zastąpić żubra? Prezes Cezary Stypułkowski jakiś czas temu mówił o możliwym nawiązaniu do historycznego motywu globusa i banku obsługującego Polaków za granicą. W dyskusji pojawiła się też nazwa Polbank. Cezary Stypułkowski niedawno wystąpił o ochronę znaków Polbank i Polbank24, tłumacząc to zabezpieczeniem jednej z możliwości.
Warto zauważyć, że prezes Cezary Stypułkowski ma już za sobą podobną operację: to podczas jego kadencji BRE Bank zmienił się w mBank. I z perspektywy czasu trudno uznać tę zmianę za błąd. mBank jest dziś jedną z najsilniejszych marek bankowych w Polsce.
Nowa nazwa, nowe logo, nowa aplikacja?
W Banku Pekao zamierzają jednak rzetelnie ocenić, ile można zyskać dzięki wyraźniejszemu odróżnieniu się od konkurencji, a ile stracić, rezygnując z obecnej marki oraz z bardzo lubianego przez wielu klientów żubra. Czy zmiana banku może być połączona ze zmianą najbardziej kluczowego dziś narzędzia do korzystania z banku? Wygląda na to, że ten scenariusz nie jest niemożliwy.
To byłoby kuszące ze względów praktycznych i marketingowych. Nowa aplikacja mobilna mogłaby wówczas sprawić, że klientowi będzie wygodniej korzystać z banku. Ewentualna zmiana nazwy i logo powinna pomóc mu bez wahania rozpoznać, który bank tę wygodę zapewnia. A zupełnie odnowiony – lecz wciąż ze stuletnią tradycją – bank można byłoby promować z większą skutecznością (bo więcej klientów mogłoby zwrócić uwagę na zmiany).
CZYTAJ TEŻ:
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
zdjęcie tytułowe: FinanceVisual