Etyczne i bezpieczne. Bez lichwy i bez haczyków. W krajach muzułmańskich bankowość i inwestycje mają właśnie takie być. Jak inwestować zgodnie z prawem szariatu, mieszkając w Polsce? Wyznawców Islamu jest w naszym kraju niewielu, więc i oferta halal nie jest zbyt szeroka. Ale… jest. Dla miłośników inwestowania w stylu halal dziś przegląd możliwości!
Liczba muzułmanów mieszkających w Polsce – czyli podstawowy „rynek” inwestycji zgodnych z prawem Szariatu – jest trudna do ustalenia. W 2022 roku do muzułmańskich związków wyznaniowych należało niewiele ponad 6500 osób. Gdzieniegdzie można znaleźć szacunki, że muzułmanów jest u nas nawet 45 000, wliczając w to kilkutysięczną mniejszość tatarską z Podlasia (którzy są u nas od ponad sześciu wieków) i diasporę arabską rozsianą po dużych miastach.
- Czy kapitał może się pięknie zestarzeć? Może… powinien? Sprawdzam, jak zbudować inwestycje, które zarabiają na trendach demograficznych [POWERED BY SAXOBANK]
- Unicredit namalował portret polskiego (przyszłego) inwestora. Ile osób jest gotowych pójść z pieniędzmi na rynek i jak chcą to zrobić? [POWERED BY UNICREDIT]
- Saveback kontra cashback: płacisz kartą, a drobne same płyną na giełdę. Czy to sposób na inwestowanie bez strachu? Plusy i minusy finansowej innowacji [POWERED BY TRADE REPUBLIC]
Jednak gdy zagłębiliśmy się w temat inwestowania halal – czyli zgodnego z prawem szariatu – okazało się, że Polska to nie jest taka zupełna pustynia pod tym względem, jak się wydaje. Najpierw jednak wyjaśnijmy, co oznacza inwestowanie halal, czemu muzułmanie muszą inwestować w zgodzie z prawem szariatu i co to w ogóle oznacza?
Halal, czyli jak prawo szariatu pozwala inwestować, a jak nie pozwala?
Jak wiadomo, islam jest dość surową religią, obwarowaną wieloma zasadami i regułami, która wymaga bezwzględnego posłuszeństwa tymże od wyznawców. Prawo szariatu to prawo wywodzące się z Koranu i nauk proroka Muhammada. Nie rozdziela ono sfery życia prywatnego od publicznego, co ma fundamentalne znaczenie dla praktyk finansowych, w tym dla inwestowania. Dla muzułmanina etyka i moralność są podstawą (a przynajmniej powinny być) czy też integralną częścią każdego przedsięwzięcia, także tego finansowego czy inwestycyjnego.
Islam nie potępia gromadzenia majątku ani inwestowania (sam prorok Muhammad był kupcem), a bogacenie się jest dozwolone, pod warunkiem że odbywa się w sposób etyczny i z troską o dobro wspólnoty muzułmańskiej (umma). Finanse islamskie zaczęły się dość szybko rozwijać (szczególnie w Ameryce Północnej), odkąd pojawiły się strategie ESG (nakierowane na inwestowanie etyczne, ku dobru środowiska naturalnego, społeczności lokalnych czy biorące pod uwagę jakość zarządzania biznesami).
Jeśli chodzi o szczegóły, bo one są ważne, to prawo szariatu wprowadza precyzyjne zasady, które regulują, co jest dopuszczalne, a co zabronione, jeśli idzie o formy inwestowania. Trzy fundamentalne zakazy wprowadzają wiele jasności, w co może lokować kapitał uczciwy muzułmanin. Riba, czyli całkowity zakaz oprocentowania kapitału, w praktyce wyklucza muzułmanów z inwestowania w obligacje, lokaty bankowe, fundusze rynku pieniężnego i wszelkie instrumenty generujące dochód odsetkowy.
Gharar z kolei zakazuje transakcji, które charakteryzują się nadmiernym ryzykiem, co ma zapobiegać spekulacji, tak więc muzułmanin nie powinien stosować większości instrumentów pochodnych, takich jak opcje i kontrakty terminowe. I w końcu Maysir zakazuje gier losowych, zakładów oraz działań, które prowadzą do generowania majątku na bazie przypadku, a nie produktywnej pracy i wysiłku.
Ale to nie wszystko. Istnieją tzw. inwestycje zabronione (Haram). Prawo szariatu jednoznacznie określa branże, w które muzułmanie nie mogą inwestować. Lista ta obejmuje przemysł związany z wieprzowiną, alkoholem, pornografią, hazardem, tytoniem (papierosami), produkcją broni, a także konwencjonalne usługi finansowe oparte na odsetkach (bankowość).
Uff, no sporo tego. Gorliwy muzułmanin ma spory problem w dzisiejszym świecie inwestycyjnym. Inwestowanie w zgodzie z prawem szariatu powinno koncentrować się albo na aktywach, które generują dochód z uczciwej i niewątpliwej moralnie działalności, lub na aktywach zupełnie neutralnych moralnie, jak złoto czy nieruchomości. I tutaj oczywiście pole do działania dla muzułmanów przebywających w Polsce jest spore.
W które spółki giełdowe może inwestować muzułmanin
No dobrze, a jeśli mahometanie uprą się, że jednak chcieliby inwestować na giełdzie? Na pewno znajdzie się na GPW i na innych giełdach sporo spółek, które działają w dozwolonych przez prawo szariatu branżach. Czy zostają oni sami z koniecznością prawidłowego, zgodnego z prawem szariatu selekcjonowania spółek do portfela? Okazuje się, że nie!
Istnieje kilka instytucji, które certyfikują inwestycje, w tym poszczególne walory notowane na giełdach pod kątem prawa szariatu. Jedną z najważniejszych jest tak zwana Rada Nadzorcza ds. Szariatu (Shari’ah Supervisory Board – SSB) – niezależny organ składający się z wyspecjalizowanych jurystów muzułmańskich (fiqh al-mu’amalat), którego głównym zadaniem jest weryfikacja i nadzorowanie działalności instytucji finansowych, przeprowadzanie audytów, wydawanie orzeczeń prawnych (fatwy), zatwierdzanie nowych produktów finansowych.
Inną jest Islamska Organizacja Rachunkowości i Audytu Instytucji Finansowych (AAOIFI – skrót od Accounting and Auditing Organization for Islamic Financial Institutions), która ustanawia standardy dla islamskich instytucji finansowych, w tym certyfikuje spółki giełdowe z całego świata pod kątem halal.
Co ciekawe, jeśli chodzi o akcje, to w tych instytucjach istnieje dwustopniowy proces weryfikacji (Shariah screening). Najpierw przechodzą one screening sektorowy (wykluczenie spółek prowadzących działalność w zakazanych branżach takich jak: alkohol, tytoń, hazard, produkcja broni, pornografia, produkcja wieprzowiny oraz konwencjonalne usługi finansowe), a następnie badana jest ich stabilność i rzetelność finansowa.
Obowiązuje też „reguła 5%” w ramach tzw. procesu puryfikacji portfela inwestycyjnego, co oznacza, że spółek „nieczystych” lub podejrzanych (wątpliwych) może być w portfelu muzułmanina czy islamskiego funduszu maksimum 5%. Rady muzułmańskie doszły bowiem do wniosku, że taka zasada będzie dobrą odpowiedzią na złożoność rynku kapitałowego i nieuniknione „zanieczyszczenie” finansów w globalnej gospodarce, gdzie znalezienie firmy w 100% „czystej” jest niemal niemożliwe.
I teraz dochodzimy do chyba najbardziej zaskakującego faktu. Otóż istnieje islamska appka Zoya – narzędzie mobilne (dostępne na iOS i Android) oraz webowe dedykowane muzułmańskim inwestorom, które pomaga w inwestowaniu zgodnym z zasadami szariatu. Pozwala ona analizować ponad 30 000 spółek i ETF-ów z giełd z całego świata pod kątem zgodności z szariatem i używa metodologii wspomnianej organizacji AAOIFI.
Umożliwia budowanie portfeli, bezpośredni zakup walorów lub łączenie rachunki z rachunkami u innych brokerów. Co ciekawe, daje możliwość bezpośredniego przekazywania darowizn (zakat) na wybrane organizacje charytatywne. Oferuje zasoby edukacyjne na temat finansów islamskich, fora dyskusyjne oraz integrację z Twitter Spaces dla dyskusji.

Ale uwaga – co chyba najciekawsze – Zoya jest dostępna w Polsce, dla polskich inwestorów, i pokrywa GPW! Tak jest, można sprawdzić, które spółki z naszego warszawskiego parkietu są halal, a które nie! Gwarantujemy, że to przednia zabawa. No może to mniej przyjemnie dla tych spółek, które są oznaczone jako „non-compliant” (niespełniające reguł) lub „questionable” (wątpliwe). I to, że banki z GPW są „non-compliant” wedle prawa szariatu nieakceptującego lichwy, to oczywiste. Ale że np. sieć marketów Dino Polska jest jako walor „questionable”, to już mniej oczywiste.

A dlaczego Dino jest kontrowersyjne dla muzułmanina? Zajrzeliśmy do karty opisanej na podstawie reguł AAOIFI i wychodzi na to, że chodzi o produkcję i handel wieprzowiną. Otóż mięso świni jest haram – zakazane. Jak bowiem mówi Koran „On [Allah] uczynił dla was zakazanym tylko padlinę, krew i mięso wieprzowe, i to, co zostało złożone na ofiarę komuś innemu niż Bogu.” (Sura Al-Baqarah, 2:173)
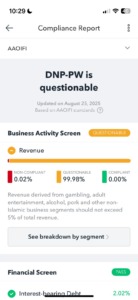
Jeśli zerkniemy na giełdę amerykańską, to również część spółek jest halal, a część haram. Co ciekawe, do tej pierwszej kategorii islamscy mędrcy zaliczają m.in. Teslę Elona Muska, ale już co do Meta Platforms (Facebook) mają wątpliwości. A zalecają trzymać się z daleka od akcji Berkshire Hathaway, zapewne dlatego że w portfelu inwestycyjnym spółki Warrena Buffetta spory udział mają banki.

Które fundusze dostępne w Polsce są halal?
W Polsce istnieje możliwość inwestowania w fundusze i instrumenty finansowe zgodne z prawem szariatu, nawet z pominięciem appki Zoya. Chociaż rynek ten nie jest tak rozwinięty jak w krajach muzułmańskich czy w Ameryce Północnej, dostępne są pewne rozwiązania, platformy inwestycyjne oraz międzynarodowe fundusze ETF notowane na europejskich giełdach.
Wspominaliśmy, że muzułmanie mogą inwestować w złoto. Tutaj kłania się produkt iShares Physical Gold ETC (SGLN) ze „stajni” BlackRock, który umożliwia inwestowanie pośrednie w fizyczne złoto gromadzone w skarbcach funduszu. Koszt całkowity (TER) wynosi ledwie 0,12% rocznie (co oznacza, że zarządzający podmiot pobiera 0,12% średniorocznej wartości aktywów na poczet ogólnych kosztów). Fundusz ten jest dostępny w ofercie BM Alior Banku, eToro, DM BOŚ czy Interactive Brokers, a także XTB.
Da się również znaleźć fundusze dające ekspozycję na akcje, zgodne z szariatem. W ofercie polskiego brokera XTB oraz Interactive Brokers znajdziemy iShares MSCI EM Islamic ETF, który skupia się na rynkach wschodzących i co jest certyfikowany jako halal. Koszt całkowity funduszu (TER) wynosi 0,35% rocznie.
Ma on w portfelu aż 391 spółek z globalnych rynków wschodzących (19% portfela ma w akcjach indyjskich, 17% portfela ma w akcjach chińskich, a 12% w tajwańskich), na czele z takimi spółkami jak Samsung Electronics, Xiaomi, Mediatek czy Al-Rajhi Bank, a jest spozycjonowany głównie na sektor IT i surowcowy. Co ciekawe, fundusz ten wypłaca dywidendy. Jednak trzeba zwrócić uwagę, że od kilku lat delikatnie przegrywa z benchmarkiem.
Wyniki funduszu iShares MSCI EM Islamic ETF

Źródło: BlackRock
Tylko i wyłącznie poprzez Interactive Brokers dostępne są dla inwestorów operujących z Polski trzy inne fundusze działające zgodnie z prawem szariatu: Wahed FTSE USA Shariah ETF, Wealthsimple Shariah World Equity Index ETF oraz Wahed FTSE USA Shariah ETP.
Jeśli chodzi o ten pierwszy z wymienionych, ma on na celu odwzorowanie całkowitego zwrotu indeksu FTSE Shariah USA, w którym grupowane są akcje amerykańskich spółek o dużej i średniej kapitalizacji, których charakterystyka spełnia wymogi prawa szariatu. W jego portfelu dominują Big Techy: Microsoft, Apple, Meta Platforms, Alphabet. Aż 44% portfela Wahed FTSE USA Shariah ETF (o wiele mówiącym tickerze HLAL) ma nacelowane na spółki technologiczne. Aż 99% walorów to spółki amerykańskie. Koszt całkowity (TER) w przypadku tego podmiotu wynosi 0,50% rocznie.
Notowania Wahed FTSE USA Shariah ETF (HLAL, linia czerwona) na tle Wisdom Tree S&P 500

Źródło: atlasetf.pl
Drugi z wymienionych Wealthsimple Shariah World Equity Index ETF odtwarza w założeniu notowania indeksu Dow Jones Islamic Market Developed Markets Quality and Low Volatility Index, który jest wskaźnikiem zgodnym z szariatem.
Jest to fundusz defensywny, w którego portfelu znajdują się głównie spółki z sektora ochrony zdrowia, użyteczności publicznej czy przemysłowe. Około 55% portfela zajmują spółki z USA, ale 19% to spółki europejskie, a 10% spółki brytyjskie i jeszcze na deser jest ciut spółek japońskich (8%) czy australijskich (7%). Widać wśród największych pozycji m.in. koncerny Johnson & Johnson, PepsiCo, Unilever czy Procter & Gamble. Koszt całkowity (TER) wynosi 0,50% rocznie.
Wahed FTSE USA Shariah ETP to – można tak to ująć – irlandzka wersja funduszu Wahed FTSE USA Shariah ETF, która jednak kusi dużo niższym TER (0,05%). Ten produkt ma portfel w 100% wypełniony jednostkami Wahed FTSE USA Shariah ETF.
Inwestowanie w zgodzie z prawem szariatu jawi się więc jako praktyka wykraczają poza czysto ekonomiczne cele. Muzułmanie mają o wiele mniejszy wachlarz produktów i aktywów inwestycyjnych, z których mogą korzystać niż przedstawiciele innych wyznań. Jednak nawet w Polsce – w kraju, w którym nie jest ich zbyt wielu – da się inwestować w zgodzie z prawem szariatu. To pokazuje, jak bardzo rozwinął się przez ostatnie lata nasz rynek finansowy, kapitałowy i inwestycyjny.
PRZECZYTAJ TEŻ:

Źródło okładki: unsplash