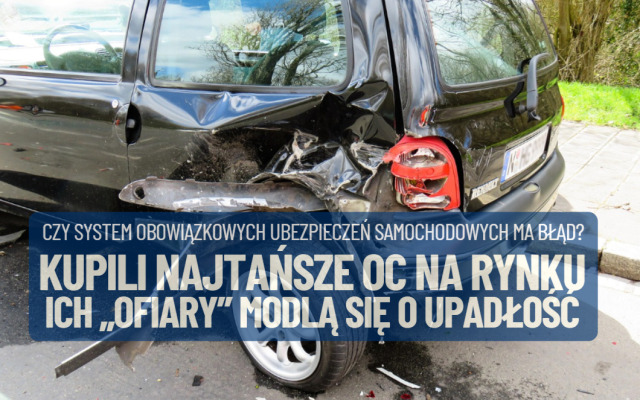

Tania polisa OC ma to do siebie, że jej prawdziwą twarz często poznaje się dopiero wtedy, gdy ktoś musi z niej skorzystać. W tym przypadku niestety zwykle poznaje ją zupełnie kto inny niż ten, kto ją kupił. Bo przecież w ubezpieczeniu odpowiedzialności cywilnej (OC) nie chodzi o to, żeby chronić kierowcę, tylko o to, żeby chronić tego, w kogo ten kierowca wjedzie. Najczęściej, to zupełnie obcy człowiek. Ten człowiek może mieć podwójnego pecha jeśli Twoje ubezpieczenie to najtańsze OC na rynku
Dziś tysiące ludzi ma prawomocnie uszkodzone auto, uznaną szkodę, czasem nawet wygraną sprawę w sądzie — i nie ma pieniędzy. A żeby je dostać, muszą czekać, aż bułgarski sąd ogłosi upadłość firmy, która jest im winna. Tak, dobrze przeczytaliście. Poszkodowani trzymają kciuki za bankructwo swojego dłużnika. Bo to jedyna droga do odzyskania kasy.
- Zatrzęsienie firm, które ułatwiają inwestowanie oszczędności. Której powierzyć pieniądze? Jak zmierzyć wiarygodność brokera? Check-lista! [POWERED BY SAXO BANK]
- Kupić, wynająć, wyleasingować? Samochód coraz częściej jest usługą, a nie własnością. „Klient chce płacić ratę i mieć święty spokój” [POWERED BY BNP PARIBAS]
- ZUS nie wystarczy: trzeba zacząć inwestować, ale… Pięć błędów początkującego inwestora. Jak się przed nimi bronić? Rady po 30 latach doświadczeń [POWERED BY UNICREDIT]
Właśnie tego doświadcza obecnie od 5000 do 12 000 Polaków. Tylu — według szacunków — czeka na odszkodowania z polis bułgarskiej firmy Insurance JSC „DallBogg: Life and Health”. Firmy, która w dwa lata sprzedała w Polsce ćwierć miliona polis OC, zebrała ponad 100 mln zł składek, a 9 czerwca 2026 r. straciła licencję, bo bułgarski nadzór uznał, że nie spełnia unijnych wymogów kapitałowych.
Polisa za 300 złotych. Najtańsze OC na rynku. Tak się wygrywa!
Zacznę od krótkiego kontekstowego opisania działalności bułgarskiego ubezpieczyciela. DallBogg wszedł do Polski w 2023 r. i zaczął sprzedawać OC na zasadzie swobody świadczenia usług — czyli z bułgarską licencją, pod bułgarskim nadzorem, ale na polskim rynku. Sposób na klienta był prosty: być najtańszym. Polisy zaczynały się od ok. 300 zł i regularnie lądowały na pierwszym miejscu w porównywarkach. Efekt? W ciągu dwóch lat około 250 000 czynnych polis OC i ponad 100 mln zł zebranej składki.
Przypomnę jeszcze jedną rzecz: składka OC nie jest ceną usługi. Jest zaliczką na przyszłe odszkodowania. Jeśli ktoś zbiera o jedną trzecią mniej niż reszta rynku, to albo jest genialny w ocenie ryzyka, albo po prostu ma mniej pieniędzy na wypłaty. Trzeciej możliwości nie ma. A tanio wcale nie znaczy źle — pod warunkiem, że za niską ceną stoi kapitał i sprawna obsługa szkód. Rzecz w tym, że tu nie stało ani jedno, ani drugie.
Już w grudniu 2024 r. Rzecznik Finansowy zawiadomił KNF o nieprawidłowościach: opieszałość w wypłacie odszkodowań, przekraczanie terminów likwidacji szkód, brak kontaktu, nierozpatrywanie reklamacji w terminie, zaniżanie wypłat. Liczby mówią same za siebie: 163 wnioski o interwencję w 2024 r., 410 w 2025 r., a w samej pierwszej połowie 2026 r. — 371. Rzecznik zwracał uwagę, że liczba skarg jest nieproporcjonalnie wysoka wobec — owszem, dynamicznie rosnącego — udziału w rynku.
16 kwietnia 2025 r. KNF wydała decyzję zakazującą DallBoggowi zawierania umów OC w Polsce, w dodatku z rygorem natychmiastowej wykonalności. Powód podano wprost: struktura organizacyjna firmy nie była dostosowana do skali działalności prowadzonej w Polsce, czego skutkiem były liczne nieprawidłowości przy likwidacji szkód.
W tym samym roku na DallBogga i jego polskiego przedstawiciela ds. likwidacji szkód, spółkę DioDea Poland, spadły kary o łącznej wysokości ok. 1,1 mln zł. Rzecznik Finansowy złożył cztery pozwy w imieniu klientów, którzy mieli nieszczęście zasmakować tego, jak działa najtańsze OC na rynku. Problem w tym, że do czasu wydania zakazu, ubezpieczenie miało i kupowało wciąż mnóstwo klientów.
Cofnięta licencja i klienci w potrzasku
Momentem przełomowym w tej historii jest czerwca 2026 r. To właśnie wtedy bułgarska Financial Supervision Commission (tamtejsza KNF) cofnęła DallBoggowi zezwolenie na prowadzenie działalności ubezpieczeniowej. Powód: niespełnienie wymogów kapitałowych, niewypłacalność i negatywna ocena planu naprawczego. Brzmi jak gwóźdź do trumny. Koniec sprawy, idziemy do domu, prawda? Niestety jednak jest odwrotnie — to właśnie tu zaczęły się problemy tysięcy klientów. Dlaczego?
Bo cofnięcie licencji nie jest upadłością. Firma formalnie istnieje, nadal odpowiada za zgłoszone szkody, nadal ma obowiązek je likwidować i wypłacać odszkodowania. Tyle że nie wypłaca. W Polsce od takich sytuacji jest Ubezpieczeniowy Fundusz Gwarancyjny. To on zaspokaja roszczenia z OC komunikacyjnego, gdy ubezpieczyciel pada. Ale ustawa o ubezpieczeniach obowiązkowych stawia warunek: UFG wchodzi do gry dopiero wtedy, gdy wobec ubezpieczyciela z siedzibą w Unii wszczęto postępowanie upadłościowe albo likwidacyjne.
Cofnięcie licencji to nie to samo. Fundusz napisał to czarno na białym w komunikacie z 11 czerwca: przesłanki nie zostały spełnione, więc w tej chwili nie ma możliwości przyjmowania szkód i realizacji wypłat. Mamy więc konstrukcję idealną. Ubezpieczyciel nie płaci, bo nie ma z czego. UFG nie płaci, bo ubezpieczyciel formalnie jeszcze nie upadł. A poszkodowani klienci — według szacunków nawet do 12 000 osób — zostali w środku, z pismem, że mogą ewentualnie zgłaszać roszczenia pod bułgarski adres i numer telefonu w Sofii. Powodzenia.
CZYTAJ TEŻ:

Dalibóg, kiedy upadnie DallBogg?
Po pierwsze, jeśli mieliście u nich OC — wszystkie polisy powinny już dawno wygasnąć, najpóźniej w kwietniu 2026 r., bo nie podlegały automatycznemu przedłużeniu. Jeśli ktoś przez niedopatrzenie jeździ bez OC, grozi mu opłata karna UFG (a to są tysiące złotych) i pełna odpowiedzialność finansowa za spowodowaną szkodę. Ważność polisy sprawdzicie w bazie UFG — zajmuje to minutę i warto to zrobić nawet wtedy, gdy jesteście pewni, że wszystko jest w porządku.
Jeśli jesteście poszkodowani — szkodę nadal trzeba zgłaszać do DallBogga, choćby po to, żeby mieć „papier”, czyli potwierdzenie roszczenia. Roszczenia z OC przedawniają się po trzech latach, więc dla ostatnich polis czas biegnie mniej więcej do połowy kwietnia 2029 r. To brzmi jak dużo, ale jeśli sprawa trafi kiedyś do UFG, liczyć się będzie dokumentacja, którą macie dziś.
Najgorsze w tej historii jest to, że w sumie system zadziałał dokładnie tak, jak został zaprojektowany — i właśnie dlatego zawiódł. Bułgarska firma sprzedawała w Polsce polisy na podstawie unijnego paszportu. Nadzór nad jej wypłacalnością sprawowała Sofia, nie Warszawa. KNF mogła zakazać sprzedaży — i zakazała. Rzecznik Finansowy mógł interweniować i karać — i interweniował. UFG może wypłacać — ale dopiero po decyzji bułgarskiego sądu. Każda instytucja zrobiła to, co mogła, w granicach swoich kompetencji. A pieniędzy jak nie było, tak nie ma.
Rzecznik Finansowy wystąpił do europejskiego nadzoru EIOPA o zmiany — m.in. o objęcie jakości likwidacji szkód zasadami nadzoru nad produktem, o współodpowiedzialność dystrybutorów i multiagencji sprzedających takie polisy oraz o uwzględnianie sprzedaży transgranicznej w raportowaniu. Dobre postulaty. Tylko że unijne dyrektywy zmienia się latami, a kierowca z rozbitym autem czeka.
Najważniejszą rzecz możemy zrobić my sami, czyli konsumenci. Bo to nasze pieniądze zdecydowały o tym, że taki szkodnik, jak Dallbogg mógł działać na polskim rynku. Owszem, cena w polisie OC jest ważna. Owszem, to nie jest polisa dla nas (nie my z niej skorzystamy). Ale to nie może być powód do kupowania najtańszego chłamu, jaki istnieje na rynku tylko dlatego, że jest tani. Najtańsze OC na rynku nie bez powodu jest najtańsze.
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
zdjęcie tytułowe: Pixabay