
Z początkiem nowego roku startuje nowa ulga podatkowa dla naszych oszczędności. Będzie można uniknąć podatku Belki. W e-mailach do „Subiektywnie o Finansach” pytacie: czy warto zawracać sobie głowę kontem OKI? Słyszeliście, że służyć ma głównie do inwestowania (a nie każdy chce inwestować), że są różne ograniczenia, limity… Odpowiadam! W zależności od tego, w jakim celu i w jaki sposób lokujecie oszczędności, OKI będzie mieć dla Was więcej lub mniej sensu. Oto pięć okoliczności, w których OKI się może opłacić i cztery takie, w których się nie przyda
Na początek ważna uwaga porządkowa. OKI to nie jest żaden nowy sposób lokowania pieniędzy. To tylko nowe „opakowanie” dla pieniędzy. Lokując pieniądze tak, jak do tej pory, ale w ramach tego „opakowania” można zyskać więcej lub mniej (albo nic). Korzyścią z lokowania oszczędności „pod parasolem” OKI może być jednak brak podatku, czyli więcej pieniędzy w Twojej kieszeni – warto więc przynajmniej rozpoznać teren.
- Czy kapitał może się pięknie zestarzeć? Może… powinien? Sprawdzam, jak zbudować inwestycje, które zarabiają na trendach demograficznych [POWERED BY SAXOBANK]
- Unicredit namalował portret polskiego (przyszłego) inwestora. Ile osób jest gotowych pójść z pieniędzmi na rynek i jak chcą to zrobić? [POWERED BY UNICREDIT]
- Saveback kontra cashback: płacisz kartą, a drobne same płyną na giełdę. Czy to sposób na inwestowanie bez strachu? Plusy i minusy finansowej innowacji [POWERED BY TRADE REPUBLIC]
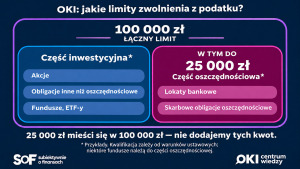
W ramach OKI możesz zainwestować swoje pieniądze w fundusze inwestycyjne, ETF-y albo akcje. Jeśli te inwestycje spełnią określone warunki (będą dotyczyły „polskich” aktywów), będzie można nie płacić podatku od zysków z ulokowanych 100 000 zł.
Możesz też trzymać na koncie OKI tylko lokaty (choć już wiem, że nie wszystkie banki włożą swoją ofertę lokat pod parasol OKI) i detaliczne obligacje oszczędnościowe emitowane przez Ministerstwo Finansów – te, o których piszemy często w „Subiektywnie o Finansach”. Ale dla tej części Twoich oszczędności limit zwolnienia podatkowego jest niższy – wyniesie 25 000 zł (ważna uwaga: te 25 000 zł mieści się w limicie 100 000 zł – nie dodajemy tych kwot).
Pięć przypadków, w których warto rozważyć założenie OKI
Skoro OKI to rodzaj „opakowania” na pieniądze, a nie żaden nowy sposób lokowania, to czas odpowiedzieć na pytanie: do czego to „opakowanie” się może przydać, a do czego nie? W jakich sytuacjach warto wziąć konto OKI pod uwagę dla swoich oszczędności?
Po pierwsze: jeśli dopiero budujesz poduszkę finansową. Masz oszczędności, chcesz, żeby były w każdej chwili dostępne i nie lubisz płacić podatków? OKI się przyda. To konto nadaje się do pieniędzy „podręcznych”, ale… niekoniecznie do oszczędności emerytalnych. W ramach OKI można zaoszczędzić na podatku (dla inwestycji dającej np. 6% rocznie można zaoszczędzić maksymalnie 1140 zł, dla takiej dającej 4% rocznie – maksymalnie 760 zł) i w każdej chwili mieć dostęp do pieniędzy.
Ale OKI ma też kilka ograniczeń. Do oszczędzania na emeryturę są znacznie lepsze, dające więcej swobody narzędzia – konta IKE i IKZE (zwłaszcza to pierwsze). Jeśli Twoim priorytetem na dziś jest oszczędzanie na emeryturę, to najpierw kieruj pieniądze do IKE i IKZE, w drugiej kolejności – do OKI. Niezależnie od tego jak duże pieniądze zbierzesz na IKE (a po kilku, kilkunastu latach będą to ogromne kwoty) – nie zapłacisz podatku Belki. W OKI limit „bezpodatkowych” inwestycji wynosi najwyżej 100 000 zł.
Po drugie: jeśli do tej pory trzymasz pieniądze tylko w banku, ale planujesz zacząć inwestowanie tych oszczędności. Jeśli instytucje oferujące OKI zadbają o prostą obsługę i wygodę, takie konto może ułatwić pierwsze kroki w inwestowaniu. Na przykład założyć swój pierwszy fundusz inwestycyjny. Albo kupić pierwszy ETF i mieć udziały w największych polskich firmach.
Oczywiście: łatwy dostęp do inwestycji nie oznacza, że będą one pozbawione ryzyka. Będziesz musiał zaakceptować wahliwość inwestycji. Ale jeśli przyniosą sukces finansowy – możesz zaoszczędzić na podatkach. W „Subiektywnie o Finansach” podpowiemy Ci jak zacząć inwestowanie bez podejmowania zbędnego ryzyka.
ZAPROSZENIE:
Po drugie i pół: jeśli jesteś gotowy, żeby przenieść część pieniędzy z lokaty bankowej do bezpiecznego – choć nie oferującego gwarancji oprocentowania – funduszu obligacji krótkoterminowych. Rynek kapitałowy to nie tylko bardziej ryzykowne akcje – są na nim także rozwiązania o niższym ryzyku, uznawane za stosunkowo bezpieczne. Jedną z opcji jest fundusz inwestycyjny lub ETF inwestujący w obligacje krótkoterminowe. Oczywiście nie gwarantuje on zysku i może okresowo zmniejszać wartość, ale może być uzupełnieniem lokaty bankowej.
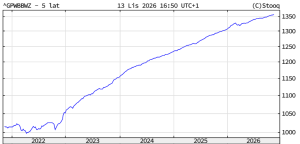
Poniżej wykres indeksu, na którym są oparte dwa fundusze ETF notowane na warszawskiej giełdzie. Oba pozwolą w ramach OKI schować przed podatkiem Belki nawet do 100 000 zł. Nie jest to co prawda to samo, co lokata bankowa (taki ETF nie jest objęty państwowymi gwarancjami), ale wahliwość inwestycji jest niewielka, a dochód w miarę przewidywalny. Przenosząc pieniądze ze zwykłej lokaty do tego typu funduszu lub ETF-u można zwiększyć ulgę podatkową w ramach OKI z 25 000 zł nawet do 100 000 zł. I wtedy da się wycisnąć z OKI więcej, nie podejmując zbędnego ryzyka.
Po trzecie: jeśli inwestujesz oszczędności głównie w Polsce, a wartość Twojego portfela inwestycji nie przekracza 100 000 zł. OKI może pomóc Ci zatrzymać więcej z wypracowanych zysków. Jeśli Twoje akcje, obligacje, fundusze lub ETF-y inwestujące na polskim rynku spełniają warunki ustawy o OKI i mieszczą się w odpowiednim limicie, nie zapłacisz ani podatku Belki, ani podatku od wartości aktywów.
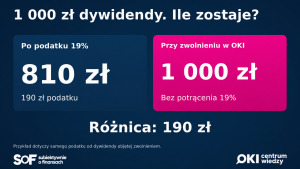
Po czwarte: jeśli masz akcje spółek giełdowych i dochody z dywidend. Jeśli wśród Twoich wielu inwestycji są akcje notowanych na warszawskiej giełdzie spółek, które wypłacają corocznie dywidendy – i nie jest to portfel większy, niż 100 000 zł – warto „schować” te akcje pod parasol OKI. Dzięki temu można mieć dywidendy wolne od podatku (bez OKI zapłacisz 19% podatku od każdej wypłaconej dywidendy).
Po piąte: jeśli inwestujesz pieniądze na całym świecie, ale robisz to na tyle dobrze, że statystycznie zarabiasz co najmniej 6-7% w skali roku. Dla każdego, kto ma portfel inwestycji tak skrojony, żeby przynosił ponad 5% zysku rocznie – OKI może się opłacić bez względu na wartość tego portfela (nawet powyżej 100 000 zł). W takiej sytuacji podatek od aktywów, który będzie trzeba zapłacić (od wartości przekraczającej 100 000 zł) i tak będzie mniejszy, niż podatek Belki. Interes przestanie się opłacać, gdy portfel zacznie generować straty (wtedy lepiej być „pod Belką”).
Do czego konto OKI raczej się nie przyda?
O co chodzi z tym podatkiem od aktywów? To dość proste. Poza OKI płacisz 19% podatku od każdego osiągniętego zysku (odsetek od lokaty i obligacji, dywidendy od akcji, zysków ze sprzedanych akcji, funduszy, czy ETF-ów). W ramach OKI, jeśli inwestycje spełniają warunki zwolnienia podatkowego (są „polskie”), do limitu 100 000 zł możesz nie zapłacić żadnego podatku. Powyżej tego limitu pojawia się podatek od wartości aktywów – w 2027 roku to 0,85% rocznie od opodatkowanej nadwyżki. Dopóki nie trzymasz w ramach OKI powyżej 100 000 zł – nie jest to Twój problem.
OKI nie zawsze będzie najlepszym rozwiązaniem…
- Do oszczędzania na dodatkową emeryturę – warto najpierw rozważyć IKE i IKZE, które też oferują korzyści podatkowe związane z oszczędzaniem emerytalnym, ale mają mniej ograniczeń (można bez podatku inwestować na całym świecie, a ulga podatkowa nie jest ograniczona kwotowo. OKI może uzupełniać ten plan, np. po wykorzystaniu rocznych limitów wpłat do IKE, czy IKZE.
- Do trzymania większych kwot na lokatach i w skarbowych obligacjach oszczędnościowych – zwolnienie z podatku w ramach OKI obejmuje tę część oszczędności tylko do 25 000 zł. Powyżej limitu trzeba się liczyć z koniecznością zapłacenia jakiegoś podatku: Belki, albo podatku od aktywów. Mając duże oszczędności w banku i w obligacjach oszczędnościowych – trzeba sprawdzić potencjalny zysk i porównać podatek od aktywów (który będzie trzeba zapłacić od aktywów powyżej 25 000 zł, jeśli pieniądze będziemy lokować w ramach OKI) z wysokością podatku Belki.
- Do inwestowania głównie na rynkach zagranicznych – aktywa niespełniające ustawowych warunków (czyli m.in. denominowane w innych walutach niż złoty i notowane na innych giełdach, niż ta warszawska) nie korzystają ze zwolnienia z podatku od wartości aktywów, nawet jeśli portfel jest mniejszy niż 100 000 zł. Gdybyś chciał inwestować pieniądze w ramach globalnych funduszy i ETF-ów w ramach OKI – płacisz podatek od aktywów od pierwszej złotówki.
- Do utrzymywania w ramach OKI inwestycji – o wartości przekraczającej limit zwolnienia w ramach OKI – która przynosi niewielki zysk lub stratę. Przy dużych inwestycjach (kilkaset tysięcy złotych, kilka milionów złotych) podatek od aktywów na koncie OKI może przewyższyć korzyść z braku podatku Belki. Jest bowiem naliczany od wartości opodatkowanych aktywów, a nie od osiągniętego zysku.
Jak każde narzędzie, OKI ma plusy i minusy. Dlatego trzeba to konto traktować po prostu jak możliwość uniknięcia podatku Belki i używać albo dla nowych oszczędności (a tych już gdzieś ulokowanych nie ruszać), albo – jeśli pieniędzy nie mamy za dużo – przenieść do OKI tę część pieniędzy, która może „zmieścić się” w warunkach i limitach ulgi podatkowej.
Masz pytania o OKI? Pisz na maciej.samcik@subiektywnieofinansach.pl. Zapisz się na webinar o tym jak przygotować swoje pieniądze do OKI – formularz zapisu jest tutaj.
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
zdjęcie tytułowe: Pixabay