
Zadajecie mi często takie pytanie. „Mam pieniądze w banku albo w obligacjach. Ale nie są to duże pieniądze. Może 10 000 zł, może 20 000 zł albo trochę więcej. Czy warto będzie zakładać konto OKI i się przenosić do niego z tak małymi oszczędnościami, robiąc sobie problem i być może tracąc odsetki?”. A może przy małej kasie, której nie chcemy – albo nie możemy – inwestować przenoszenie się do OKI nie ma sensu?
Przy jakich oszczędnościach trzymanych dziś tylko w banku OKI ma sens, a kiedy nie? Załóżmy, że masz bardzo małe, podręczne oszczędności. Trzymasz je w banku lub w obligacjach skarbowych. To Twoja poduszka finansowa, jedyne oszczędności. Czy jest sens wkładać te pieniądze na OKI? Czy jest sens robić sobie problem, żeby zarobić parę złotych dzięki uniknięciu opodatkowania pieniędzy?
- Czy kapitał może się pięknie zestarzeć? Może… powinien? Sprawdzam, jak zbudować inwestycje, które zarabiają na trendach demograficznych [POWERED BY SAXOBANK]
- Unicredit namalował portret polskiego (przyszłego) inwestora. Ile osób jest gotowych pójść z pieniędzmi na rynek i jak chcą to zrobić? [POWERED BY UNICREDIT]
- Saveback kontra cashback: płacisz kartą, a drobne same płyną na giełdę. Czy to sposób na inwestowanie bez strachu? Plusy i minusy finansowej innowacji [POWERED BY TRADE REPUBLIC]
Oczywiście: wszystko zależy od tego, co rozumiemy pod pojęciem „parę groszy”. I czy na co dzień schylamy się po 5 zł leżące na ulicy, czy też nie. Poza tym wiele zależy od naszego domowego cash-flow. Czy mamy akurat wolne pieniądze, żeby je oszczędzać, pomnażać, a przy okazji ewentualnie chronić przed podatkiem, czy też wolnej kasy zwyczajnie nie mamy. Mam więc trzy wskazówki, których nie traktujcie jak wyroczni, ale bierzcie pod uwagę we własnych decyzjach.
Po pierwsze: jeśli Twoje pieniądze dziś są oprocentowane i jeszcze przez jakiś czas będą, lepiej nie zrywać lokat i nie tracić odsetek, tylko poczekać, aż kasa będzie „bez zobowiązań”. OKI, w przypadku pieniędzy leżących na bezpiecznych lokatach bankowych, czy w obligacjach, nie przyniesie aż takich oszczędności, żeby (w większości przypadków) opłacało się tracić odsetki. Chyba że są one naprawdę symboliczne. Na pewno warto natomiast użyć OKI dla nowych oszczędności, tych, które przyjdą do kieszeni albo portfela w przyszłości.
ZAPROSZENIE:
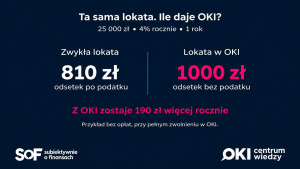
Po drugie: jeśli masz wolne pieniądze i nie jest to duża kwota – mieści się w granicach poniżej 25 000 zł – warto przenieść je na OKI. Mając pieniądze „bez zobowiązań”, np. leżące na koncie oszczędnościowym, warto rozważyć założenie konta OKI. W przypadku lokaty oprocentowanej na 4% rocznie będziesz „do przodu” (dzięki brakowi podatku Belki) maksymalnie jakieś 200 zł w skali roku (no dobra, 190 zł, prawdę pisząc).
Nie są to duże pieniądze, ale lepiej mieć je w kieszeni, niż oddać państwu. W przypadku wyższego oprocentowania – „uzysk” może być większy. Ale nawet te prawie 200 zł rocznie to (prawie) 5 zł tygodniowo. Gdyby (prawie) co tydzień znajdować na ulicy „piątaka”, to byłoby się dzieckiem szczęścia, nieprawdaż?
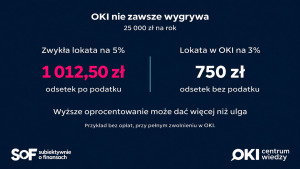
Po trzecie: jeśli masz wolne pieniądze i poza OKI możesz je ulokować na sporo wyższy procent w bardzo podobny sposób – czasem lepiej zarobić więcej i zapłacić od tego podatek, niż mieć dużo mniejszy zysk, ale bez podatku. Gdzie jest próg opłacalności OKI? Cóż, oprocentowanie Twojej lokaty poza OKI musiałoby być o jedną piątą większe, niż to, co mógłbyś dostać w OKI.
Przykład: masz 25 000 zł na lokacie na 5% (zysk po roku wyniesie 1012 zł po zapłaceniu podatku), a na OKI na przykład dostajesz propozycję lokaty na 3% (po roku zysk będzie wynosił 750 zł i nie będzie opodatkowany). Jest to scenariusz niezwykle mało prawdopodobny. Banki, które będą oferowały OKI, raczej będą proponowały atrakcyjne odsetki (być może nawet bardziej atrakcyjne, niż na zwykłych lokatach), żeby przyciągnąć klienta, który może w przyszłości zamieni lokatę bankową w ramach OKI na inwestycję.
Sytuacja, w której prześwietlisz wszystkie OKI na rynku (np. pod kątem najwyżej oprocentowanej lokaty), po czym okaże się, że nawet najlepsze OKI nie daje odsetek porównywalnych z jakąś lokatą poza OKI, jest mało prawdopodobna, ale możliwa. Dziś najwyższe odsetki na rynku (czasem o punkt, dwa punkty procentowe wyższe od średniej rynkowej) dają banki zarejestrowane poza Polską, oferujące zagraniczne gwarancje depozytowe.
Może się zdarzyć, że takie „lokaty-nie-OKI” będą pod jakimiś warunkami wygrywały z lokatami w ramach OKI. Tym bardziej, że część banków w ramach OKI nie zaoferuje w ogóle żadnych lokat, a jedynie inwestycje.
CZYTAJ WIĘCEJ O TYM:
——————————
 ZAPISZ SIĘ NA NASZE NEWSLETTERY:
>>> W każdy weekend sam Samcik podsumowuje tydzień wokół Twojego portfela. Co wydarzenia ostatnich dni oznaczają dla Twoich pieniędzy? Jakie powinieneś wyciągnąć wnioski dla oszczędności? Kliknij i się zapisz.
>>> Newsletter „Subiektywnie o Świ(e)cie i Technologiach” będziesz dostawać na swoją skrzynkę e-mail w każdy czwartek bladym świtem. Będzie to podsumowanie najważniejszych rzeczy, o których musisz wiedzieć ze świata wielkich finansów, banków centralnych, najpotężniejszych korporacji oraz nowych technologii. Kliknij i się zapisz.
———————————
 ZAPLANUJ ZAMOŻNOŚĆ Z SAMCIKIEM:
Myślisz, że nie masz szans na żywot rentiera? Że masz za mało oszczędności? Że za mało zarabiasz? Że nie umiał(a)byś dobrze ulokować pieniędzy, gdybyś je miał(a)? W tym e-booku pokazuję, że przy odrobinie konsekwencji, pomyślunku i, posiadając dobry plan, niemal każdy może zostać rentierem. Jak bezboleśnie oszczędzać, prosto inwestować i jak już teraz zaplanować swoje rentierstwo – o tym jest ten e-book. Praktyczne rady i wskazówki. Zapraszam do przeczytania – to prosty plan dla Twojej niezależności finansowej. Polecam też trzy inne e-booki: o tym, jak zrobić porządek w domowym budżecie i raz na zawsze wyjść z długów, jak bez podejmowania ryzyka wycisnąć więcej z poduszki finansowej i jak oszczędzać na przyszłość dzieci.
——————————
zdjęcie tytułowe: Pixabay