Analitycy z całego świata zastanawiają się nad konsekwencjami, jakie mogą mieć dla światowej gospodarki wyniki amerykańskich wyborów. Osłabienie pozycji politycznej Donalda Trumpa zwiększyło awersję inwestorów do ryzyka i natychmiast zobaczyliśmy to w nieco niższym rynkowym „oprocentowaniu” obligacji. Ale boom na sztuczną inteligencję, który mocno podbija globalne zapotrzebowanie na kapitał, się nie skończył
Ujawnienie: ta analiza jest częścią akcji edukacyjnej „Stać cię na złoto”, którą realizujemy wspólnie z Goldenmark, Partnerem merytorycznym i komercyjnym multiblogu „Subiektywnie o Finansach”
- Gdzie się podziało 57,3 mld zł? Banknot 500 zł jest jak pieniądz-widmo. Ktokolwiek widział, ktokolwiek wie… [POWERED BY EURONET]
- Trade Republic po zmianach w ofercie. Co słychać po sukcesie oferty z oprocentowaniem 6%? Zaglądam pod maskę niemieckiego banku [POWERED BY TRADE REPUBLIC]
- Darmowa karta, na całym świecie, przez całe życie. Revolut się chowa? Największy bank w Europie z promocją jak za dawnych lat [POWERED BY BNP PARIBAS]
Jeśli przyjmiemy, że bigtechy inwestujące w sztuczną inteligencję potrzebują dziś – a nie jest to ostateczny rachunek – biliona dolarów rocznie, to mówimy o równowartości 10% całkowitej globalnej emisji obligacji. Tak ogromna podaż obligacji – i to emitowanych przez firmy spodziewające się ogromnej rentowności pożyczonego kapitału, a więc nie walczących o jak najniższe oprocentowanie swoich papierów – musi wpływać na rynek obligacji.
Wyniki amerykańskich wyborów Midterms – w których Demokraci przejęli całą władzę w amerykańskim parlamencie – przyniosły wzrost niepewności, a więc i awersji do ryzyka. Popyt na obligacje wzrósł, a więc ich rynkowe „oprocentowanie” się obniżyło. Nie w takiej skali, która mogłaby zwiastować przełom, ale w zauważalnej. 10-letnie obligacje amerykańskiego rządu „płacą” dzisiaj 4,9%, choć jeszcze kilkanaście dni temu doszły do 5,25%.
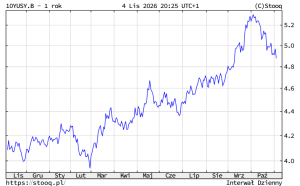
Wzrost awersji do ryzyka znów winduje też ceny złota. Jeszcze kilka dni temu złoto spadło poniżej 4000 dolarów za uncję (osiągając najniższe ceny od roku) i wydawało się, że to początek kolejnego etapu bessy na tym rynku. Ale wyniki wyborów zmieniły nastroje inwestorów na rynku aktywów antykryzysowych. I złoto znów wróciło powyżej 4000 dolarów za uncję. Zobaczymy jak długo potrwa powyborcza niepewność.
Wysoka cena pieniądza „wykończy mniej efektywne gospodarki?
Gdyby ten efekt był trwały – mógłby przynieść ulgę wielu dłużnikom. Podczas dorocznego spotkania w Bangkoku, Międzynarodowy Fundusz Walutowy zaprezentował najnowszy „Global Financial Stability Report”. Raport niesie wyraźne ostrzeżenie przed ryzykiem gwałtownego i niekontrolowanego wzrostu rentowności obligacji rządowych. W tle tego zjawiska leżą rosnące wskaźniki inflacji, rekordowy poziom długu publicznego oraz właśnie bezprecedensowe zapotrzebowanie na kapitał ze strony sektora sztucznej inteligencji.
Sektor AI stał się bezpośrednim konkurentem rządów w walce o płynność na rynku długu. Udział największych gigantów technologicznych (hyperscalers) w globalnych emisjach obligacji wzrósł dynamicznie z poziomu poniżej 1% w 2024 roku do niemal 10% obecnie.
Dodatkowym czynnikiem ryzyka jest rosnąca obecność na rynku obligacji funduszy hedgingowych. Ich udział w rynku obligacji skarbowych USA wzrósł z około 4% w 2022 roku do niemal 9%. Zjawisko lewarowanych inwestycji funduszy, które pojawiły się po to, żeby zarabiać na zmienności rentowności obligacji, stwarza poważne niebezpieczeństwo kaskadowej wyprzedaży aktywów w przypadku nagłego zmniejszenia płynności.
MFW zwrócił uwagę na ryzyko tzw. potrójnego ciosu. Jeśli komercjalizacja technologii AI i jej monetyzacja okażą się niższe od oczekiwań rynkowych, spadnie wartość inwestycji kapitałowych, obsługa zadłużenia wyemitowanego przez firmy inwestujące w AI stanie się problematyczna, a zadeklarowane przyszłe przychody nie zmaterializują się, co wywoła wstrząs w całym systemie finansowym.
Jest i drugi scenariusz: że branża AI będzie się rozwijała coraz szybciej, co zwiększy zapotrzebowanie na kapitał i spowoduje wzrost „opłacalności” zadłużania się. Wówczas nastąpi rozwarstwienie na firmy i gospodarki, które będą osiągały na tyle wysokie stopy zwrotu z inwestycji, że spłata długów nie będzie dla nich problemem, oraz na takie, które będą musiały płacić więcej za obligacje, choć ich rentowność nie wzrośnie.
I to jest coraz częściej dostrzegane ryzyko ekspansji inwestycji w AI. Tam, gdzie wysoki koszt kapitału będzie przetwarzany na wyższą produktywność, większe zyski firm, a docelowo na wyższe podatki państwo będzie w lepszej sytuacji, bo nawet jeśli będzie musiało płacić wyższe odsetki od długu, to może jednocześnie ściągnąć wyższe podatki od firm zajmujących się sztuczną inteligencją.
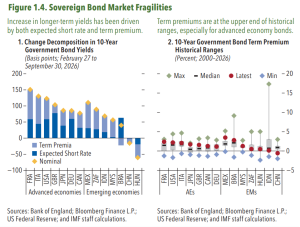
Samonapędzający się mechanizm. Niepotrzebny będzie kryzys
Gdyby zrealizował się ten scenariusz, to firmy i kraje, które nie będą w stanie wziąć udziału w inwestycjach w sztuczną inteligencję, będą też miały drugie ryzyko: długoterminowe rentowności ich zadłużenia skaczą, a kapitał odpływa do bardziej atrakcyjnych, bo mniej ryzykownych miejsc za granicą. Odpływ kapitału oznacza mniejsze tempo wzrostu PKB i bazy podatkowej.
To wizja, która może spowodować implozję rynku obligacji bez żadnego klasycznego kryzysu zadłużenia. Po prostu niektórzy nie będą „wytrzymywali” wysokich stóp oprocentowania kapitału, bo nie będą tworzyli wystarczająco dużej wartości dodanej w gospodarce. Inwestorzy będą to przewidywali i będą wybierali inwestowanie w obligacji w tych krajach (oraz tych firm), które nie są narażone na ryzyko „niewytrzymania” wysokich stóp procentowych.
Sytuacja makroekonomiczna i mniej lub bardziej radykalne przewidywania dotyczące przyszłości przepływów kapitału bezpośrednio przekładają się na wycenę i strukturę popytu na rynku metali szlachetnych. Złoto i srebro stanowią dość oczywistą alternatywę dla rynku obligacji. Rentowność 10-letnich obligacji skarbowych USA przekraczająca 5,3% stanowi krótkoterminowy hamulec dla wzrostu cen złota, które jednak utrzymuje się w kluczowym obszarze 4000–4200 dolarów za uncję.
Nieciekawa przyszłość może się w tej sytuacji rysować dla większości Europy Zachodniej. Z powodu wyższego kosztu pieniądza, wywołanego inwestycjami w AI, na których Europa skorzysta tylko w umiarkowanym stopniu, jej wybór może sprowadzać się do niewypłacalności, inflacji lub kontroli kapitału, która uniemożliwi krajowym oszczędzającym inwestowanie w aktywa za granicą.
Stąd właśnie bierze się coraz wyższa rentowność długoterminowych obligacji. Każdy rok kuponu (czyli oprocentowania) zablokowanego przy dzisiejszych stopach procentowych to ryzyko transferu wartości od inwestorów do podatników w przyszłości (poprzez możliwą inflację). Państwa, które wierzą w to, że sztuczna inteligencja będzie długim trendem globalnym, którego nie będą beneficjentem, powinny emitować jak najdłuższe obligacje o stałym oprocentowaniu. Pytanie, przy jakim oprocentowaniu inwestorzy zechcą je kupić.
Ale jest i drugi scenariusz. Wykres opublikowany ostatnio przez Financial Times (na podstawie danych historycznych S&P Capital IQ oraz prognoz zebranych przez Bloomberga), dotyczący łącznych wolnych przepływów pieniężnych, które generują Alphabet, Meta, Microsoft i Amazon, wskazuje, że ogromna emisja obligacji przez firmy bigtech może być przejściowa.
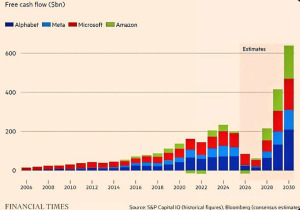
W 2024 r. bigtechy generowały 230 mld dolarów wolnej gotówki (która może służyć inwestycjom w AI), w latach 2025-2026 ten free cash flow spadł poniżej 100 mld dolarów. Ale na przyszłość Bloomberg – w oparciu o opinie analityków – przewiduje, że wolna gotówka „produkowana” przez bigtechy przekroczy 400 mld dolarów w 2029 roku i 600 mld dolarów do 2030 roku.
To ogromny zakład o sztuczną inteligencję, przyjmujący założenie, że będzie ona monetyzować swoją działalność za pośrednictwem reklam, chmury i handlu. Co musi pójść dobrze, aby ta prognoza rzeczywiście się wypełniła? AI musi zacząć zarabiać pieniądze. Czy zacznie? Oto jest pytanie.
Ghana składa wniosek do BRICS
A tymczasem Ghana, afrykański kraj będący szóstym co do wielkości producentem złota na świecie (184,8 ton w 2025 roku), ogłosiła starania o przyjęcie do bloku BRICS. Ghana dąży do dywersyfikacji partnerstw handlowych oraz budowy tzw. suwerenności surowcowej.
System rozliczeń w walutach lokalnych (yuan-cedi) pozwala Ghanie na wyeliminowanie konieczności wcześniejszego pozyskiwania dolarów amerykańskich do obsługi importu z Chin. Włączenie potencjału wydobywczego Ghany do bloku BRICS dodatkowo skonsoliduje podaż metali szlachetnych wewnątrz państw Globalnego Południa.
Kombinacja wysokiego zadłużenia państw, dynamicznego rozwoju infrastruktury AI i zmieniających się szlaków handlowych wytwarza nową strukturę ryzyka na rynkach finansowych. Zwiększająca się presja na rynek obligacji oraz dążenie krajów rozwijających się do rozliczeń pozadolarowych mogą być sygnałem, że rola aktywów trwałych, w tym fizycznego złota, pozostaje kluczowym elementem strategicznej dywersyfikacji portfeli.
————————

Odbierz za darmo e-book o lokowaniu w złoto. Zastanawiasz się, czy złoto jest dla Ciebie? Zobacz raport specjalny „Jak lokować oszczędności w złocie?”, który ekipa „Subiektywnie o Finansach” przygotowała wspólnie z firmą Goldsaver. Co w raporcie? Jak złoto w przeszłości chroniło wartość? Trzy formy, w których można kupić złoto. Jak bezpiecznie kupować złoto fizyczne? Jak sprawdzić autentyczność złotej sztabki lub monety? Dlaczego złoto zawsze miało i będzie miało wartość? Raport możesz pobrać zupełnie bezpłatnie – wystarczy zarejestrować się w sklepie Goldsaver.pl tutaj lub zapisać się do newslettera Goldsaver.
————————
ZAPROSZENIE:
Zapraszamy do zapoznania się z ofertą sklepu Goldsaver, który jest Partnerem komercyjnego cyklu edukacyjnego „Stać cię na złoto” w „Subiektywnie o Finansach”. W Goldsaver każdy może kupić sztabkę złota po kawałku we własnym tempie i bez zobowiązań. Kliknij ten link, załóż konto i kupuj złoto w częściach. W jakiej cenie kupujesz złoto? W Goldsaver zawsze jest to kurs złota w NBP powiększony o 6,9% (koszt przechowywania, pakowania, wysyłki oraz marża sprzedawcy). Z kolei cena złota w NBP odzwierciedla kurs z londyńskiej giełdy metali.
Za marką Goldsaver stoi – należący do tej samej grupy kapitałowej – Goldenmark, czyli jeden z najważniejszych na polskim rynku dystrybutor metali szlachetnych, posiadający 24 salony premium w największych miastach. W ciągu 15 lat działalności dostarczył Polakom ponad 600 000 uncji, czyli około 20 ton fizycznego złota. Goldenmark współpracuje z renomowanymi producentami, posiadającymi akredytację LBMA (London Bullion Market Association), takimi jak niemiecki C.HAFNER, United States Mint czy Rand Refinery z RPA.
Źródło zdjęcia: Chat GPT
——————————–
Goldsaver i Goldenmark są Partnerami komercyjnego cyklu edukacyjnego „Stać cię na złoto” w „Subiektywnie o Finansach”. W Goldsaver każdy może kupić sztabkę złota po kawałku we własnym tempie i bez zobowiązań. W sklepach Goldenmark – także fizycznej sieci placówek – można kupić kruszce i inne aktywa alternatywne. Autor komentarza – Michał Tekliński jest ekspertem rynku złota Goldsaver i Goldenmark.